สารบัญบทนี้
3.1ทำไมคำขอสินเชื่อถึงช้า
คำขอสินเชื่อ SME โดยเฉลี่ยใช้เวลา 45–60 วันนับจากวันยื่นเอกสารครบ คำสำคัญคือ “นับจากวันที่เอกสารครบ” ไม่ใช่วันที่ติดต่อเข้าธนาคารครั้งแรก โดยในทางปฏิบัติผู้ประกอบการส่วนใหญ่ยื่นเอกสารไม่ครบในครั้งแรก จะต้องมีการติดตามเอกสารเป็นระยะ โดยแต่ละรอบมักห่างกันหนึ่งถึงสองสัปดาห์ ทำให้ระยะเวลาในการยื่นเอกสารยิ่งล้าช้า อาจจะใช้เวลาเตรียมเอกสารนานถึงสองเดือน หลังจากนั้นอีก 45 วันถัดมา จึงได้เอกสารครบ รวมเป็นระยะเวลานานถึงสี่เดือน ทำให้โอกาสทางธุรกิจหายไป ความจริงที่เจ็บปวดคือ ธนาคารไม่ได้ดำเนินการช้า ขั้นตอนการเตรียมเอกสารต่างหากที่ทำให้การดำเนินการล่าช้า
3.2เอกสาร 4 กอง จำแค่นี้พอ
รายการเอกสารของธนาคารมักมีรายละเอียดค่อนข้างมาก ดังนั้น จึงจัดเป็น 4 กองแทน โดยแต่ละกอง จะตอบคำถามหนึ่งข้อของธนาคาร
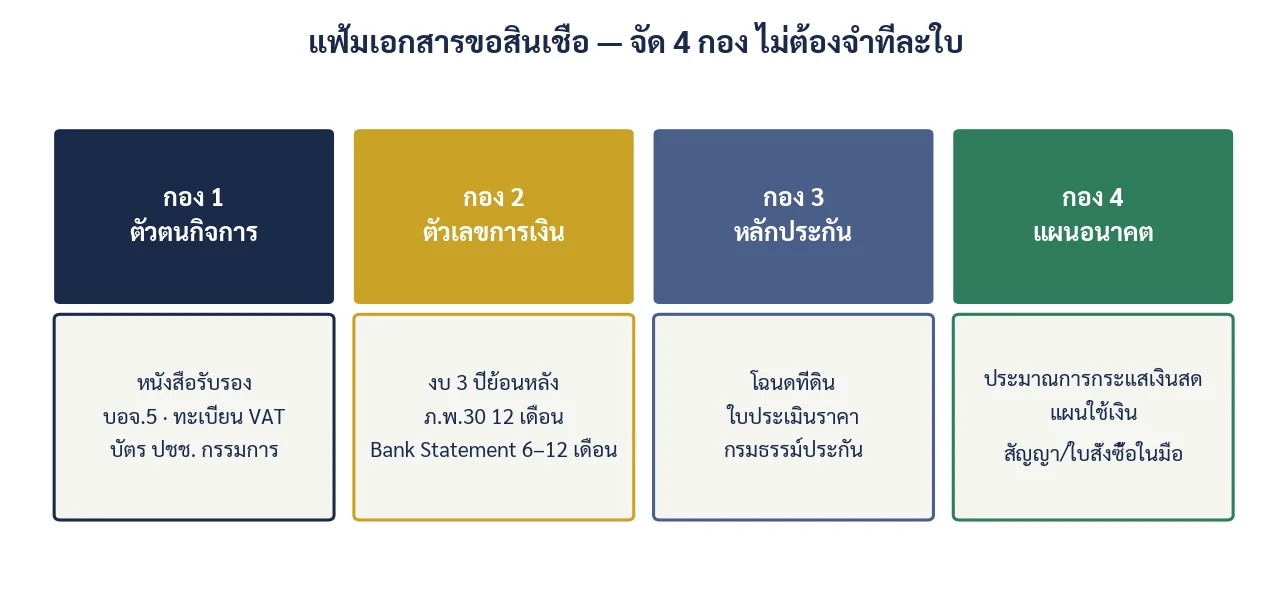
ชุด 1 คุณเป็นใคร
| เอกสาร | ระยะเวลา | สถานที่ที่ขอเอกสาร |
|---|---|---|
| หนังสือรับรองบริษัท | ไม่เกิน 3 เดือน | กรมพัฒนาธุรกิจการค้า / ออนไลน์ DBD |
| หนังสือบริคณห์สนธิ และข้อบังคับ | ฉบับล่าสุด | กรมพัฒนาธุรกิจการค้า |
| บัญชีรายชื่อผู้ถือหุ้น (บอจ.5) | ไม่เกิน 3 เดือน | กรมพัฒนาธุรกิจการค้า |
| ทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) | ฉบับจริง | กรมสรรพากร |
| บัตรประชาชนและทะเบียนบ้านกรรมการทุกคน | สำเนารับรอง | ตัวเอง |
| ใบอนุญาตประกอบกิจการเฉพาะทาง | ยังไม่หมดอายุ | เช่น ใบอนุญาตโรงแรม ใบอนุญาตสถานประกอบการอาหาร |
ชุด 2 ตัวเลขของคุณเป็นอย่างไร
นี่คือชุดที่สำคัญที่สุด และเป็นชุดที่ตัดสินผลการอนุมัติ
| เอกสาร | ระยะเวลา | เหตุผล |
|---|---|---|
| งบการเงินที่ยื่นสรรพากร | 3 ปีย้อนหลัง (มีตราประทับ) | ดูแนวโน้มการเติบโตและความสม่ำเสมอ |
| แบบ ภ.พ.30 (VAT) | 12 เดือนย้อนหลัง | สอบทานยอดขายจริงรายเดือน และดูฤดูกาลของธุรกิจ |
| Statement บัญชีธนาคารทุกบัญชี | 6–12 เดือนย้อนหลัง | ดูเงินสดเข้าออกจริง และพฤติกรรมการใช้เงิน |
| งบภายในกิจการปีปัจจุบัน | ถึงเดือนล่าสุด | ดูผลประกอบการปีนี้ ก่อนงบตรวจสอบ |
| รายละเอียดลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ | ณ วันสิ้นงวดล่าสุด | ตรวจว่าลูกหนี้กระจุกตัวที่ ลูกค้ารายเดียวหรือไม่ |
| ภาระหนี้กับสถาบันการเงินอื่นทั้งหมด | ปัจจุบัน | คำนวณ DSCR รวมทุกภาระ ไม่ใช่แค่ของธนาคารเดียว |
ชุด 3 คุณมีอะไรมาค้ำประกัน
| เอกสาร | หมายเหตุ |
|---|---|
| โฉนดที่ดิน (น.ส.4 จ.) หรือ น.ส.3 ก. | ธนาคารชอบโฉนดมากที่สุด น.ส.3 ก. กู้ได้แต่สัดส่วนต่ำกว่า |
| สำเนาทะเบียนบ้านของสิ่งปลูกสร้าง | ถ้ามีอาคารบนที่ดิน |
| ใบอนุญาตก่อสร้าง และแบบแปลน | สำหรับหลักประกันที่เป็นอาคาร |
| กรมธรรม์ประกันอัคคีภัย ระบุธนาคารเป็นผู้รับผลประโยชน์ | ทำหลังอนุมัติ แต่เตรียมข้อมูลไว้ก่อน |
| หนังสือยินยอมของคู่สมรสผู้ค้ำประกัน | ข้อนี้คนลืมบ่อยที่สุด ทำให้เรื่องช้าไปอีก 2 สัปดาห์ |
| เอกสารประเมินราคาที่ดินเดิม (ถ้ามี) | ช่วยให้ธนาคารประเมินเร็วขึ้น |
ชุด 4 คุณจะเอาเงินไปทำอะไร
ชุดที่แยกผู้ประกอบการมืออาชีพออกจากมือใหม่
| เอกสาร | ข้อมูลภายใน |
|---|---|
| ประมาณการกระแสเงินสด 12–36 เดือน | เงินสดรับ เงินสดจ่าย ยอดคงเหลือแต่ละเดือน พร้อมสมมติฐานที่อธิบายได้ |
| แผนการใช้เงินกู้ (Use of Proceeds) | ระบุชัดว่าเงินแต่ละบาทไปไหน เช่น ซื้อเครื่องจักร 4 ล้าน ปรับปรุงร้าน 2 ล้าน สำรองหมุนเวียน 1 ล้าน |
| ใบเสนอราคาจากผู้ขาย | ยืนยันว่าราคาที่ขอกู้เป็นราคาจริง ไม่ได้เผื่อไว้ |
| สัญญาหรือใบสั่งซื้อในมือ | หลักฐานว่ารายได้ในอนาคตมีที่มา |
| ประวัติเจ้าของและทีมงาน | ประสบการณ์ในธุรกิจนี้กี่ปี เคยผ่านวิกฤตอะไรมาบ้าง |
3.3ปัญหาบัญชีสองเล่ม จุดตายของ SME ไทย
ผู้ประกอบการไทยจำนวนมากมี “งบสองชุด” ชุดหนึ่งส่งสรรพากรซึ่งแสดงกำไรน้อยเพื่อประหยัดภาษี อีกชุดเป็นตัวเลขจริงที่เจ้าของใช้บริหาร เมื่อจะขอสินเชื่อ ปัญหาก็มักจะพบว่า ถ้ายื่นงบที่ส่งสรรพากร ธนาคารจะเห็นกำไรน้อย จึงคำนวณ DSCR ได้ต่ำ กู้ไม่ผ่าน ถ้ายื่นงบภายในที่กำไรสูง ธนาคารจะถามทันทีว่าทำไมไม่ตรงกับที่ส่งสรรพากร และตั้งคำถามเรื่องความน่าเชื่อถือของทั้งกิจการ ทางออกที่หลายคนเลือกคือ ไม่ทำอะไรเลย แล้วก็กู้ไม่ได้ตลอดไป
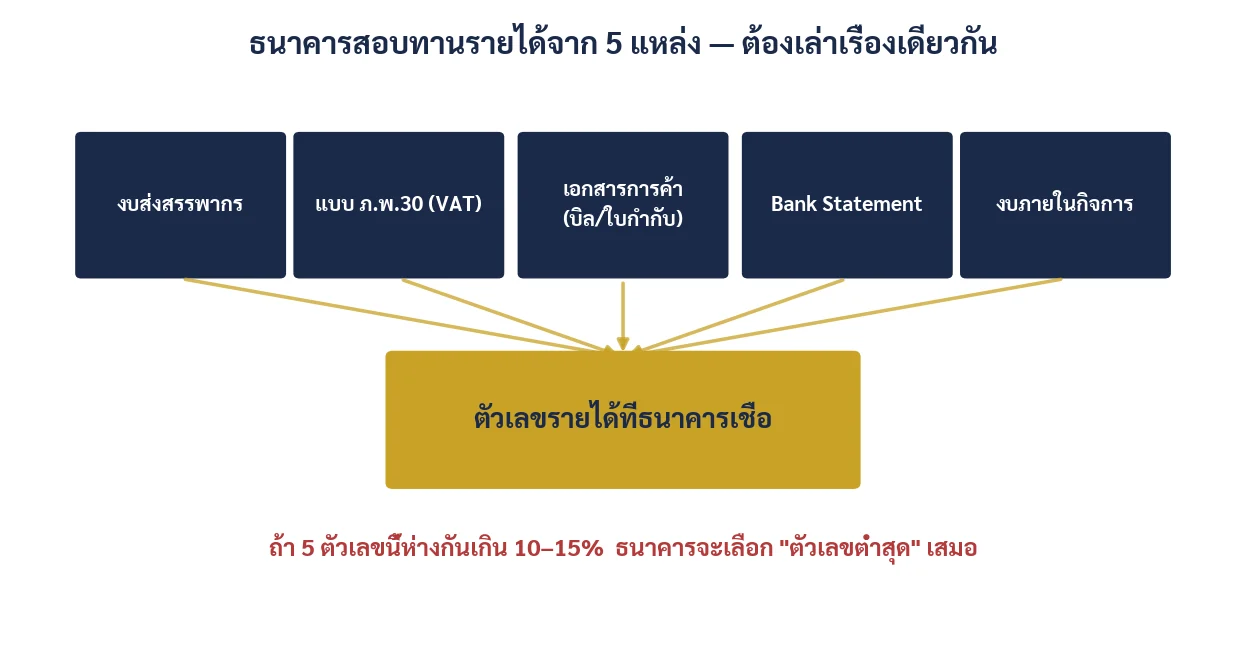
ธนาคาร ตรวจสอบสอบทานรายได้อย่างไร
| แหล่งข้อมูล | ความหมาย | ความน่าเชื่อถือ |
|---|---|---|
| งบส่งสรรพากร | ยอดขายที่แจ้งแก่รัฐ | ปลอมไม่ได้ มีตราประทับ |
| แบบ ภ.พ.30 | ยอดขายรายเดือนที่มี VAT | ปลอมไม่ได้ ตรวจย้อนกับสรรพากรได้ |
| Bank Statement | เงินเข้าบัญชีจริง | ปลอมยากมาก ธนาคารขอตรงจากธนาคารเจ้าของบัญชีได้ |
| เอกสารการค้า | บิล ใบกำกับภาษี ใบส่งของ | ตรวจสุ่มกับคู่ค้าได้ |
| งบภายในกิจการ | ตัวเลขที่เจ้าของบอก | ปลอมง่ายที่สุด ธนาคารจึงเชื่อน้อยที่สุด |
ทางออกที่ใช้ได้จริง
การแก้ปัญหานี้ต้องใช้เวลา ไม่มีทางลัด แต่มีลำดับที่ถูกต้อง
| ขั้นตอน | วิธีดำเนินงาน | ระยะเวลา |
|---|---|---|
| ขั้นที่ 1 | หยุดรับเงินสดที่ไม่ผ่านบัญชี เริ่มให้ลูกค้าโอนเข้าบัญชีธุรกิจทุกรายการ | เริ่มได้พรุ่งนี้ |
| ขั้นที่ 2 | ออกใบกำกับภาษีทุกครั้งที่ขาย แม้ลูกค้าไม่ขอ เก็บสำเนาไว้ | เริ่มได้พรุ่งนี้ |
| ขั้นที่ 3 | ยอมเสียภาษีเพิ่มขึ้น เพื่อให้งบสะท้อนกำไรจริง คิดเป็นค่าใช้จ่ายในการเข้าถึงเงินทุน | 1 รอบปีบัญชี |
| ขั้นที่ 4 | ทำให้ 3 ตัวเลขนี้ห่างกันไม่เกิน 10% ยอดขายในงบ / ยอดใน ภ.พ.30 รวมทั้งปี / เงินเข้าบัญชีทั้งปี |
12 เดือน |
| ขั้นที่ 5 | ยื่นขอสินเชื่อโดยใช้งบปีที่สะอาดแล้ว 1–2 ปี | ปีที่ 2–3 |
3.4ประมาณการกระแสเงินสด เอกสารที่ธนาคารอ่านก่อนเสมอ
ถ้าให้เลือกเอกสารเพียงชิ้นเดียวที่จะทำให้ดีที่สุด ให้เลือกประมาณการกระแสเงินสด เพราะงบการเงินย้อนหลังบอกว่า คุณมีประวัติเป็นอย่างไร แต่ประมาณการกระแสเงินสด จะบอกว่าคุณจะเอาเงินที่ไหนมาผ่อนธนาคาร และนั่นคือคำถามเดียวที่ธนาคารสนใจ
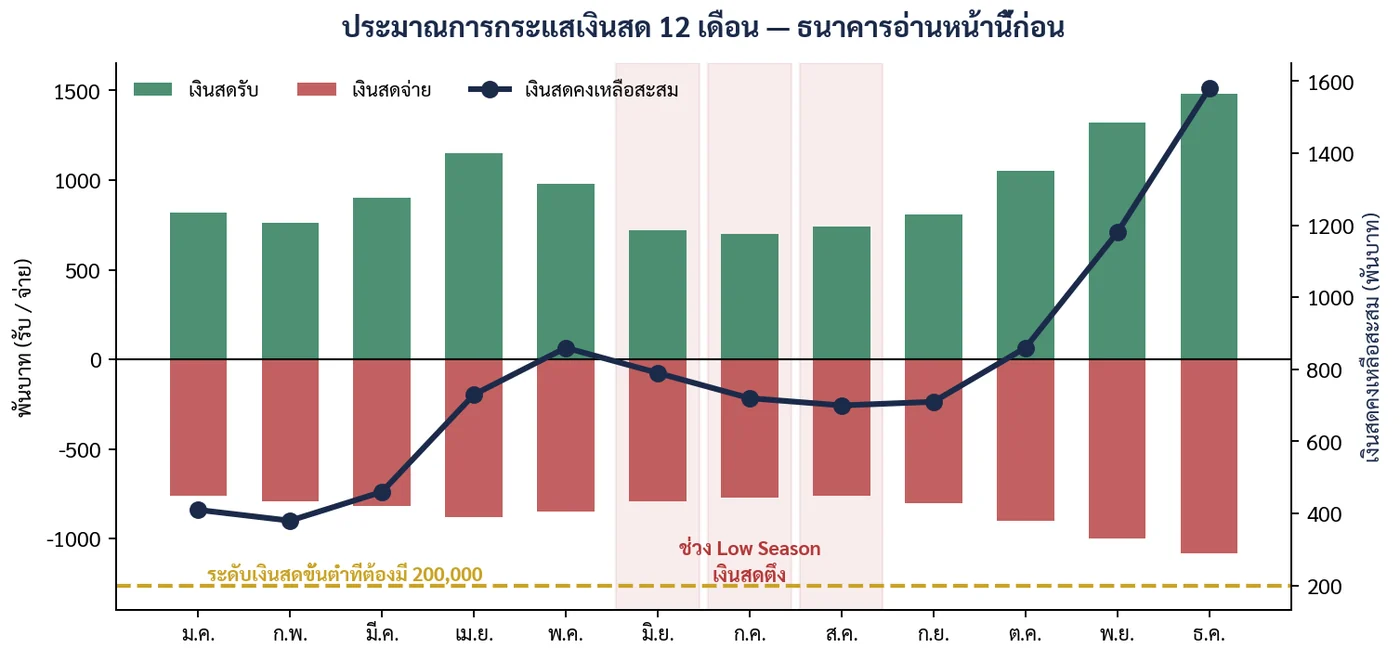
โครงสร้าง 3 ส่วนที่ต้องมี
อย่าทำประมาณการเป็นแค่ตัวเลขกำไรรายเดือน ธนาคารต้องการเห็นเงินสด ซึ่งต่างกัน
| ประเภท | ประกอบด้วย | จุดที่พลาดบ่อย |
|---|---|---|
| เงินสดรับ | รับเงินจากลูกค้า (ไม่ใช่ยอดขาย) เงินกู้ที่เบิก เงินเพิ่มทุน | ใส่ยอดขายแทนเงินที่เก็บได้จริง ทั้งที่ขายเชื่อ 60 วัน |
| เงินสดจ่าย | จ่ายซัพพลายเออร์ เงินเดือน ค่าเช่า ดอกเบี้ย เงินต้น ภาษี ลงทุนซื้อของ |
ลืมใส่เงินต้นที่ต้องผ่อน ใส่แต่ดอกเบี้ย |
| เงินสดคงเหลือ | ยอดต้นเดือน + รับ − จ่าย = ยอดปลายเดือน (ไปเป็นต้นเดือนถัดไป) |
ปล่อยให้ติดลบบางเดือน โดยไม่อธิบายว่าจะเอาเงินจากไหน |
สมมติฐานที่ต้องเขียนกำกับไว้เสมอ
ประมาณการที่ไม่มีสมมติฐานกำกับ ธนาคารถือว่าเป็นตัวเลขที่คาดเดาขึ้นมา ให้เขียนอธิบายทุกบรรทัด
| สมมติฐาน | ตัวอย่างที่เขียนได้ | ตัวอย่างที่ธนาคารไม่ยอมรับ |
|---|---|---|
| การเติบโตของยอดขาย | เติบโต 8% ต่อปี อ้างอิงจากค่าเฉลี่ย 3 ปีที่ผ่านมา ซึ่งโต 7.2%, 8.5%, 8.1% |
เติบโต 30% ต่อปี เพราะเศรษฐกิจจะดีขึ้น |
| ระยะเวลาเก็บหนี้ | เก็บได้ใน 45 วัน อ้างอิงจากอายุลูกหนี้เฉลี่ยปีที่แล้ว 47 วัน | เก็บได้ทันทีทุกราย |
| อัตรากำไรขั้นต้น | คงที่ 38% เท่ากับ 2 ปีที่ผ่านมา | เพิ่มเป็น 50% เพราะจะขึ้นราคา |
| ฤดูกาล | มิ.ย.–ส.ค. ยอดขายลดลง 25% ตามสถิติ 3 ปี | ยอดขายเท่ากันทุกเดือน |
| ต้นทุนคงที่ | เพิ่ม 3% ต่อปีตามเงินเฟ้อ | คงที่ตลอด 5 ปี |
3.5ใบงาน ประมาณการกระแสเงินสด 6 เดือน
กรอกตัวเลขของกิจการ เริ่มจากเดือนถัดไป ใช้ตัวเลขจริงจาก Bank Statement เป็นฐาน
| รายการ | เดือน 1 | เดือน 2 | เดือน 3 | เดือน 4 | เดือน 5 | เดือน 6 |
|---|---|---|---|---|---|---|
| เงินสดต้นเดือน (ก) | ||||||
| เงินสดรับจากลูกค้า | ||||||
| เงินสดรับอื่น ๆ | ||||||
| รวมเงินสดรับ (ข) | ||||||
| จ่ายซัพพลายเออร์ | ||||||
| เงินเดือนพนักงาน | ||||||
| ค่าเช่า ค่าน้ำ ค่าไฟ | ||||||
| ผ่อนเงินต้นธนาคาร | ||||||
| ดอกเบี้ยจ่าย | ||||||
| ภาษี และประกันสังคม | ||||||
| รวมเงินสดจ่าย (ค) | ||||||
| เงินสดปลายเดือน (ก+ข−ค) |
คำถามที่ต้องตอบให้ได้หลังกรอกเสร็จ
มีเดือนไหนบ้างที่เงินสดปลายเดือนติดลบหรือไม่ ถ้ามีจะเอาเงินจากที่ไหนมาเติม
เดือนที่เงินสดต่ำสุดเหลือเท่าไร พอจะจ่ายเงินเดือนพนักงานหนึ่งเดือนไหม
ถ้ายอดขายลดลง 20% ทุกเดือน เงินสดจะติดลบเดือนไหน
ต้องการวงเงินหมุนเวียนเท่าไร ถึงจะสามารถช่วยบริหารเดือนที่แย่ที่สุดไปได้
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน