สารบัญบทนี้
2.1ความผิดพลาดที่แพงที่สุดของ SME ไทย
มีความผิดพลาดหนึ่งอย่างที่ทำให้ธุรกิจ SME ไทยเจอวิกฤตมากที่สุด ไม่ใช่การขายไม่ดี ไม่ใช่คู่แข่งเยอะ แต่คือ “การใช้เงินสั้นไปทำเรื่องยาว” ลองนึกภาพ เจ้าของร้านวัสดุก่อสร้างท่านหนึ่ง เห็นที่ดินแปลงงามติดถนนใหญ่ ราคา 8 ล้านบาท คิดว่าถ้าซื้อไว้จะขยายโกดังได้ แต่ขณะนั้นมีแค่วงเงิน O/D 5 ล้านบาทที่ธนาคารอนุมัติไว้สำหรับหมุนเวียนซื้อของ จึงเบิกวงเงิน O/D เต็มวงเงินมาวางมัดจำและกู้เงินญาติมาอีก 3 ล้าน
6 เดือนต่อมา ฤดูก่อสร้างมาถึง ลูกค้าสั่งของเข้ามาเยอะ ร้านต้องซื้อของมาสต๊อกก่อนล่วงหน้า แต่วงเงิน O/D ถูกใช้ไปกับที่ดินหมดแล้ว ร้านไม่มีเงินซื้อของ ต้องปฏิเสธคำสั่งซื้อ ลูกค้ากลับไปหาคู่แข่ง ในขณะที่ที่ดินแปลงนั้นยังไม่ได้เริ่มดำเนินการ ไม่มีสร้างรายได้เลย แต่ดอกเบี้ย O/D เดินทุกวัน
นี่คือกับดักที่พบได้บ่อยที่สุด และป้องกันได้ง่ายที่สุด เพียงแค่เราเข้าใจว่าเงินแต่ละก้อนมีอายุการใช้ และอายุนั้นต้องตรงกับอายุของสิ่งที่คุณเอาเงินไปใช้
2.2แผนที่สินเชื่อ จับคู่ให้ถูก
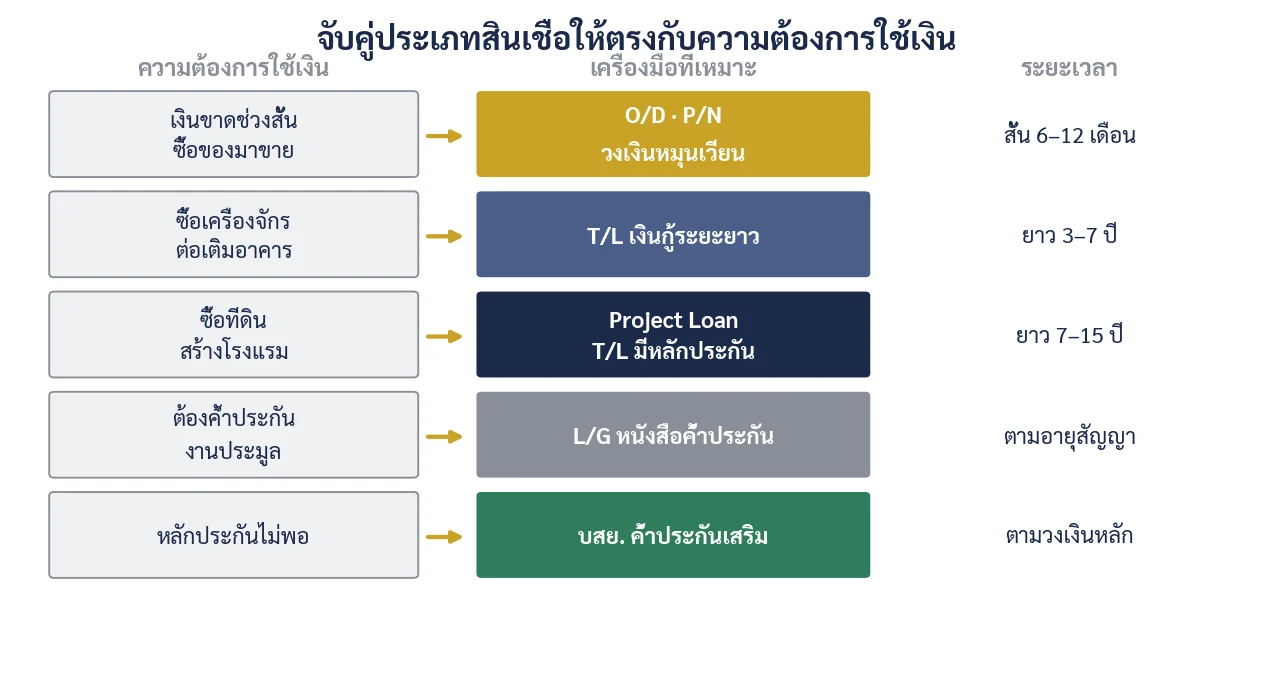
กลุ่มที่ 1 วงเงินหมุนเวียน (Working Capital) เงินระยะสั้น
ใช้สำหรับหมุนเวียนในวงจรธุรกิจปกติ ซื้อของ ขายของ เก็บเงิน แล้ววนกลับมาซื้อของใหม่ วงจรนี้ปกติกินเวลา 30–120 วัน
| ชื่อวงเงิน | ทำงานอย่างไร | เหมาะกับ | ข้อควรระวัง |
|---|---|---|---|
| เงินเบิกเกินบัญชี (O/D) | ผูกกับบัญชีกระแสรายวัน เบิกเมื่อไรก็ได้ คิดดอกเบี้ยเฉพาะยอดที่ใช้จริง รายวัน | ธุรกิจที่เงินเข้าออกไม่แน่นอน ต้องการความยืดหยุ่นสูง | ดอกเบี้ยสูงสุดในบรรดาสินเชื่อ ถ้าใช้เต็มวงเงินตลอดเวลาแปลว่า คุณใช้ผิดประเภท |
| ตั๋วสัญญาใช้เงิน (P/N) | เบิกเป็นก้อน กำหนดวันคืนชัดเจน เช่น 90 วัน 180 วัน | รู้ล่วงหน้าว่าจะได้เงินคืนเมื่อไร เช่นมีใบสั่งซื้อในมือ | ต้องคืนตรงวัน ถ้าคืนไม่ได้ต้องต่ออายุ (Roll over) ซึ่งธนาคารอาจไม่ให้ |
| สินเชื่อการค้า (Trade Finance) | L/C, T/R, Packing Credit สำหรับนำเข้าส่งออก | ธุรกิจนำเข้าวัตถุดิบ หรือส่งออกสินค้า | มีค่าธรรมเนียมหลายชั้น ต้องอ่านตารางค่าธรรมเนียมให้ครบ |
| สินเชื่อลูกหนี้การค้า (Factoring) | เอาใบแจ้งหนี้ลูกค้าไปขายให้ธนาคาร รับเงินสดทันที | ขายเชื่อให้บริษัทใหญ่ที่จ่ายช้า 60–90 วัน | ต้นทุนสูงกว่า O/D แต่ไม่ต้องใช้หลักประกัน |
กลุ่มที่ 2 วงเงินลงทุน (Investment) เงินระยะยาว
ใช้สำหรับซื้อสินทรัพย์ที่จะสร้างรายได้ให้กิจการเป็นเวลาหลายปี ระยะเวลาผ่อนควรใกล้เคียงกับอายุการใช้งานของสินทรัพย์นั้น
| ชื่อวงเงิน | ทำงานอย่างไร | เหมาะกับ | ระยะเวลาทั่วไป |
|---|---|---|---|
| เงินกู้ระยะยาว (T/L) | เบิกเป็นก้อน ผ่อนคืนเงินต้นพร้อมดอกเบี้ยเป็นงวดรายเดือน | ซื้อเครื่องจักร ต่อเติมอาคาร ปรับปรุงร้าน | 3–7 ปี |
สินเชื่อโครงการ (Project Loan) |
เบิกเป็นงวดตามความก้าวหน้าการก่อสร้าง มีช่วงปลอดเงินต้น (Grace Period) |
สร้างโรงแรม รีสอร์ท อาคารพาณิชย์ |
7–15 ปี |
| เช่าซื้อ / ลีสซิ่ง | ธนาคารซื้อของให้ เราผ่อน กรรมสิทธิ์โอนเมื่อผ่อนหมด | รถยนต์ รถบรรทุก เครื่องจักรมาตรฐาน |
3–5 ปี |
| สินเชื่อที่มีที่ดินค้ำ | จำนองที่ดิน กู้ได้ตามสัดส่วนราคาประเมิน (LTV) | ต้องการเงินก้อนใหญ่ ดอกเบี้ยต่ำ | 5–20 ปี |
กลุ่มที่ 3 วงเงินที่ไม่ใช่เงิน
บางครั้งคุณไม่ต้องการเงินสด คุณต้องการแค่ให้ธนาคารรับรองความน่าเชื่อถือของคุณ
หนังสือค้ำประกัน (L/G) ใช้ค้ำประกันการยื่นซองประมูล ค้ำประกันผลงาน หรือค้ำประกันการชำระเงินให้ผู้ขาย ธนาคารไม่ได้จ่ายเงินออกแต่รับปากว่าถ้าคุณไม่ทำตามสัญญา ธนาคารจะจ่ายแทน คุณเสียเพียงค่าธรรมเนียมประมาณ 1–2% ต่อปี
การรับรองตั๋ว (Aval) ธนาคารเซ็นรับรองตั๋วสัญญาใช้เงินของคุณ ทำให้ผู้ขายยอมส่งของก่อนรับเงิน
2.3ดอกเบี้ย MRR MLR MOR คืออะไร
ธนาคารไทยไม่ได้บอกดอกเบี้ยเป็นตัวเลขจำนวนเต็ม แต่จะบอกเป็น “อัตราอ้างอิง บวก/ลบ ส่วนต่าง” เพราะดอกเบี้ยจะเปลี่ยนตามของภาวะตลาด
| อัตราอ้างอิง | ชื่อเต็ม | เหมาะกับใคร | ระดับ |
|---|---|---|---|
| MOR | อัตราดอกเบี้ยเงินเบิกเกินบัญชี | วงเงิน O/D ของลูกค้าธุรกิจ | ปานกลาง |
| MLR | อัตราดอกเบี้ยลูกค้ารายใหญ่ชั้นดี | บริษัทขนาดใหญ่ ความเสี่ยงต่ำ | ต่ำที่สุด |
| MRR | อัตราดอกเบี้ยลูกค้ารายย่อยชั้นดี | SME และบุคคลธรรมดา | สูงที่สุด |
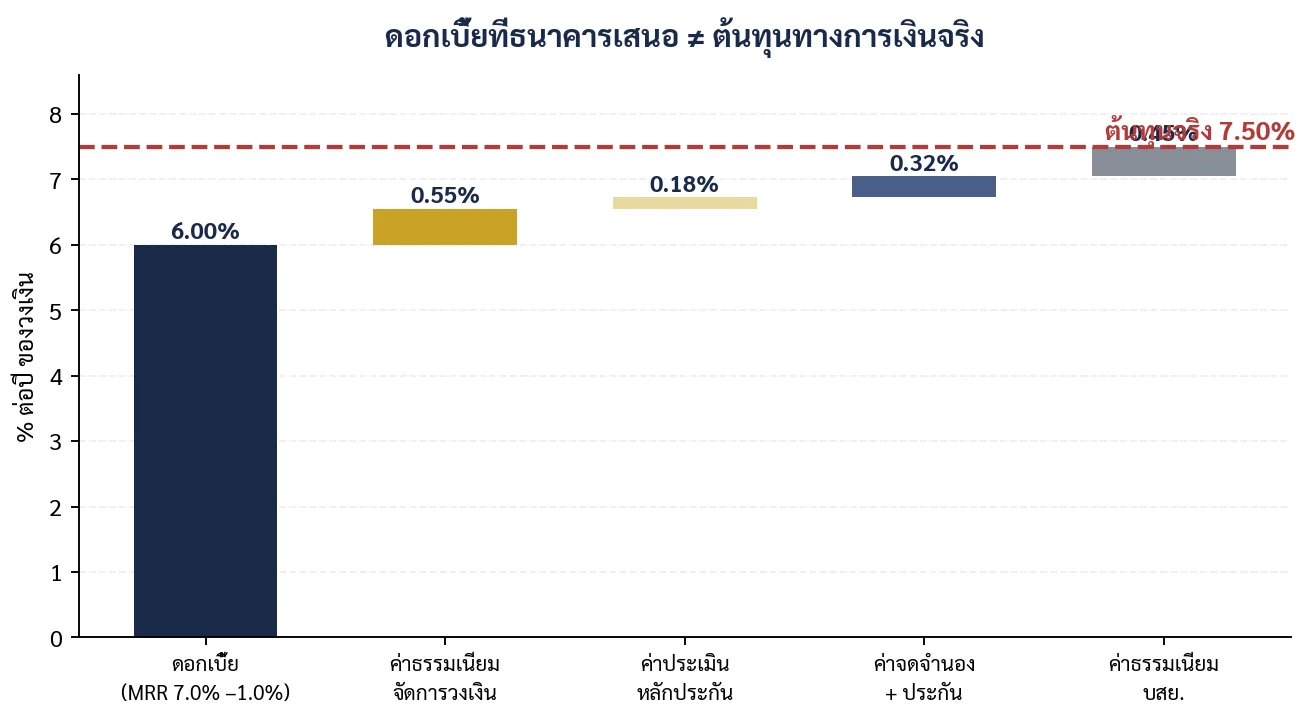
เมื่อธนาคารเสนอ “MRR ลบ 1.00%” และ MRR ของธนาคารนั้นอยู่ที่ 7.00% แปลว่าดอกเบี้ยจริงของคุณคือ 6.00% ต่อปี ตัวเลข “ลบ 1.00%” นี้เรียกว่า Spread และเป็นคือสิ่งที่สามารถต่อรองได้ แต่ในขณะที่ MRR ต่อรองไม่ได้เพราะธนาคารประกาศเป็นทางการ
2.4ต้นทุนทางการเงินที่แท้จริง สูงกว่าที่คุณคิดเสมอ
ดอกเบี้ย 6% ที่ธนาคารเสนอ ไม่ใช่ต้นทุนที่คุณจ่ายจริง ยังมีค่าใช้จ่ายอีกหลายรายการที่ซ่อนอยู่ในสัญญา และเมื่อรวมทั้งหมด ต้นทุนจริงมักสูงกว่าที่โฆษณา 1–2%
2.5โครงสร้างเงินทุน ควรกู้กี่เปอร์เซ็นต์
คำถามที่เจ้าของกิจการถามบ่อยที่สุดคือ “ผมควรกู้เท่าไรดี”
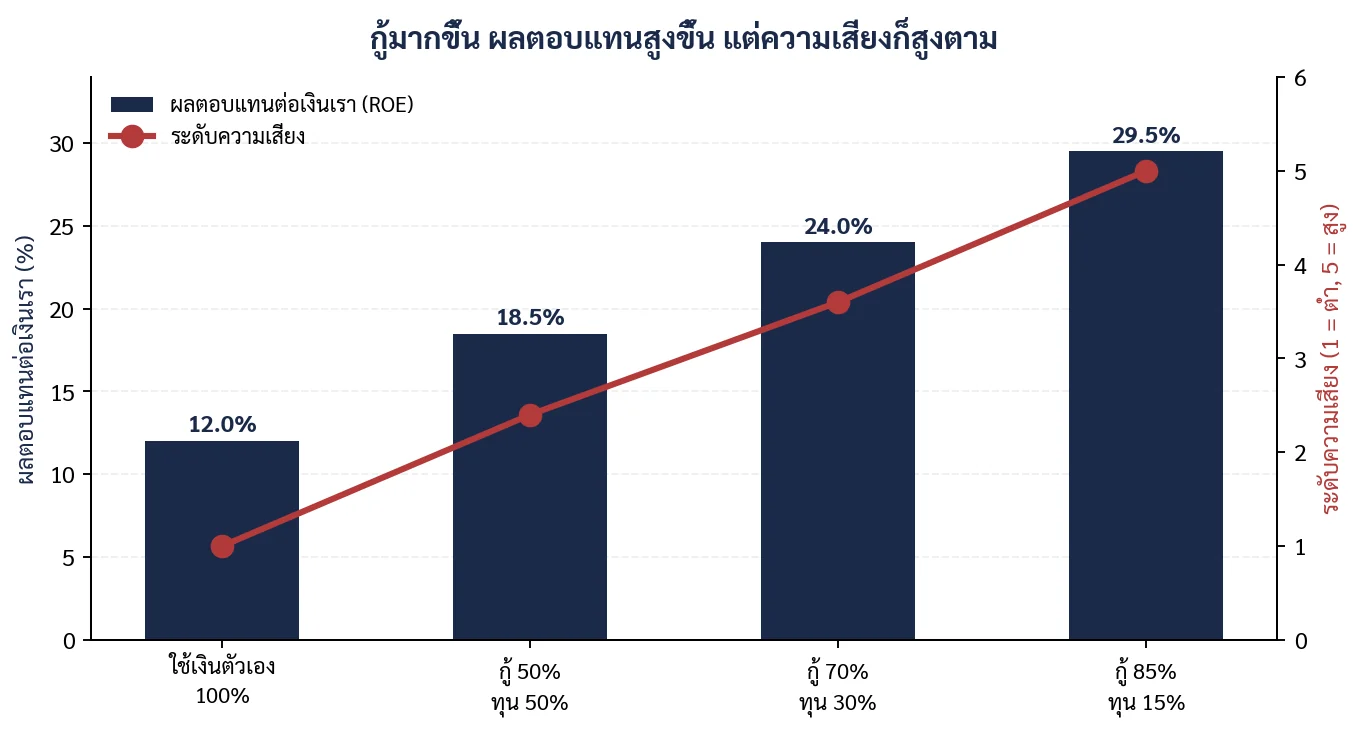
ทำไมกู้มากแล้วผลตอบแทนสูงขึ้น
แล้วทำไมถึงไม่กู้ 100% ไปเลย
เพราะสมการนี้ทำงานสองทาง ถ้าโครงการให้ผลตอบแทนแค่ 5% ไม่ใช่ 15%
2.6ใบงาน ออกแบบโครงสร้างเงินทุนของคุณ
กรอกข้อมูลโครงการที่คุณกำลังจะขอสินเชื่อ
| คำถาม | คำตอบของคุณ |
|---|---|
| เงินที่ต้องใช้ทั้งหมดเท่าไร | บาท |
| เอาไปทำอะไร (ให้ชัดเจน) | |
| สิ่งที่ซื้อจะใช้งานได้กี่ปี | ปี |
| ดังนั้นควรใช้เงินสั้นหรือเงินยาว | |
| เงินตัวเองที่ใส่ได้ | บาท ( % ) |
| เงินที่ต้องกู้ | บาท ( % ) |
| โครงการนี้จะสร้างเงินสดเพิ่มปีละเท่าไร | บาท |
| คิดเป็นผลตอบแทนกี่ % ต่อเงินลงทุนรวม | % |
| ต้นทุนทางการเงินจริงที่ประมาณไว้ | % |
| ส่วนต่างความปลอดภัย (ผลตอบแทน − ต้นทุน) | % (ควรเกิน 3%) |
ตรวจสอบตัวเองก่อนไปหัวข้อ 3
ถ้าส่วนต่างความปลอดภัยต่ำกว่า 3% ให้กลับไปทบทวนว่าโครงการนี้คุ้มค่าที่จะกู้จริงหรือไม่
ถ้าคุณเลือก “เงินระยะสั้น” แต่สิ่งที่ซื้อใช้งานเกิน 3 ปี แปลว่าคุณกำลังจะทำผิดกฎเหล็กในหัวข้อ 2.1
ถ้าเงินตัวเองต่ำกว่า 20% ของโครงการ ธนาคารส่วนใหญ่จะมองว่าคุณ “ไม่มีอะไรจะเสีย” และจะปฏิเสธหรือขอหลักประกันเพิ่ม
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน
เอกสารประจำบท
- PPTXสไลด์ หัวข้อ 2เปิดดูดาวน์โหลด
- XLSXใบงาน Workshop หัวข้อ 2 (Excel)เปิดดูดาวน์โหลด
- DOCXหนังสือการเงินธุรกิจสำหรับผู้ประกอบการ SME (เล่ม 2)เปิดดูดาวน์โหลด
เครื่องมือเพิ่มเติมสำหรับบทนี้: เทียบต้นทุนจริงแบบ IRR