สารบัญบทนี้
- 4.1 ธนาคารไม่ใช่นักลงทุน
- 4.2 ผู้อนุมัติสินเชื่อมองอะไร หลัก 5 มิติ
- 4.3 DSCR ตัวเลขที่ตัดสินทุกอย่าง
- 4.4 เส้นทางของคำขอสินเชื่อ
- 4.5 โครงสร้างการนำเสนอคำขอสินเชื่อ 7 หน้า
- 4.6 เจรจา อะไรต่อรองได้ อะไรต่อรองไม่ได้
- 4.7 เลือกแหล่งทุน ธนาคารไม่ใช่ทางเดียว
- 4.8 ใบงาน จำลองการตอบคำถามธนาคาร
- แบบทบทวนท้ายบท
- เอกสารประจำบท
4.1ธนาคารไม่ใช่นักลงทุน
ความเข้าใจผิดพื้นฐานที่สุดของผู้ประกอบการ คือคิดว่าธนาคารตื่นเต้นไปกับการเติบโตของธุรกิจคุณ แต่นั่นไม่ใช่เลย นักลงทุนได้ผลตอบแทนไม่จำกัดเมื่อธุรกิจคุณสำเร็จ ถ้าคุณโตสิบเท่า เขาได้สิบเท่า เขาจึงยอมเสี่ยง แต่ธนาคารไม่ว่าคุณจะโตสิบเท่าหรือร้อยเท่า ธนาคารก็ได้แค่ดอกเบี้ย 6% เท่าเดิม ในทางกลับกัน ถ้าคุณล้ม ธนาคารเสียเงินต้นทั้งก้อน ผลตอบแทนจำกัด แต่ความเสี่ยงไม่จำกัด นี่คือสมการของธนาคาร และเมื่อคุณเข้าใจสมการนี้ คุณจะเข้าใจทุกคำถามที่เขาถามคุณ
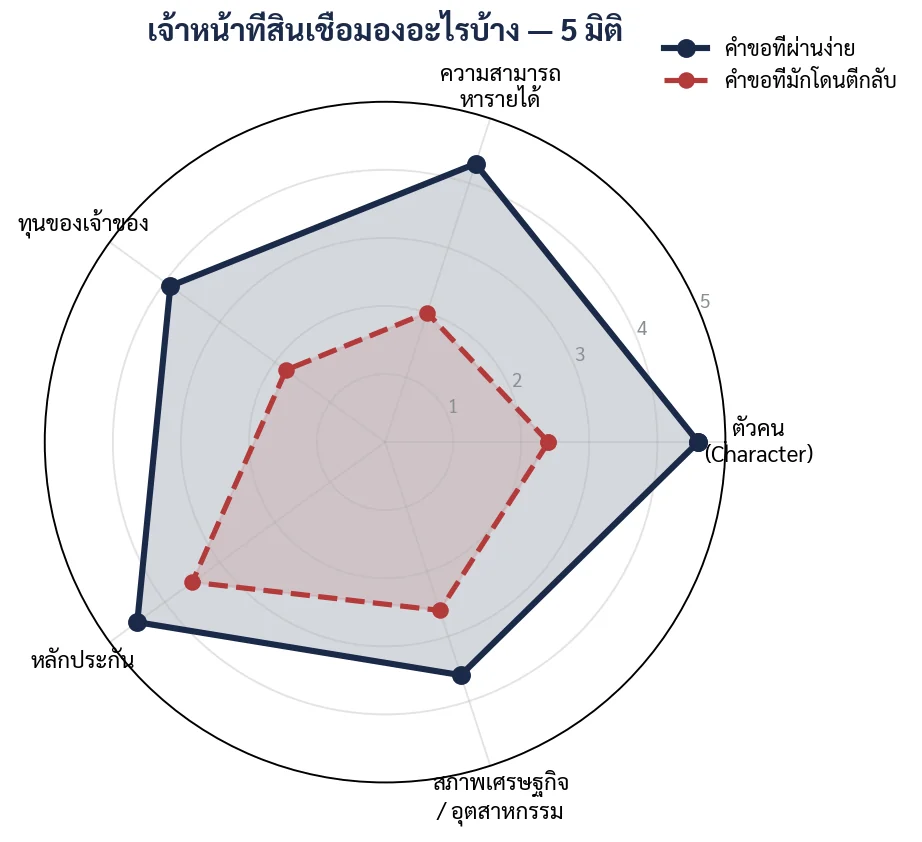
4.2ผู้อนุมัติสินเชื่อมองอะไร หลัก 5 มิติ
ทุกธนาคารใช้กรอบเดียวกัน แม้จะเรียกชื่อต่างกัน กรอบนี้มี 5 มิติ
| มิติ | ธนาคารถามว่า | คุณพิสูจน์ด้วย | น้ำหนัก |
|---|---|---|---|
| ตัวคน (Character) | คนนี้เชื่อถือได้ไหม จ่ายหนี้ตรงไหม |
เครดิตบูโรสะอาด ประวัติผ่อนตรงเวลา ไม่มีคดีความในธุรกิจตัวเอง |
สูงมาก |
| ความสามารถหารายได้ (Capacity) | มีเงินสดพอผ่อนไหม | DSCR เกิน 1.20 เท่า ประมาณการ กระแสเงินสด สัญญาในมือ |
สูงที่สุด |
| ทุนของเจ้าของ (Capital) | ใส่เงินตัวเองมาเท่าไร มีอะไรจะเสียไหม |
ส่วนของเจ้าของในงบดุล D/E ต่ำกว่า 2.5 เท่า เงินลงทุนของตัวเองเกิน 20–30% |
สูง |
| หลักประกัน (Collateral) | ถ้าไม่จ่ายจะยึดอะไรได้ | โฉนดที่ดิน อาคาร เครื่องจักร บสย. ค้ำ ผู้ค้ำประกันบุคคล |
ปานกลาง |
| สภาพเศรษฐกิจ (Conditions) | อุตสาหกรรมนี้กำลังไปทางไหน | ข้อมูลตลาด แนวโน้มการท่องเที่ยว คู่แข่งในพื้นที่ นโยบายรัฐ |
ปานกลาง |
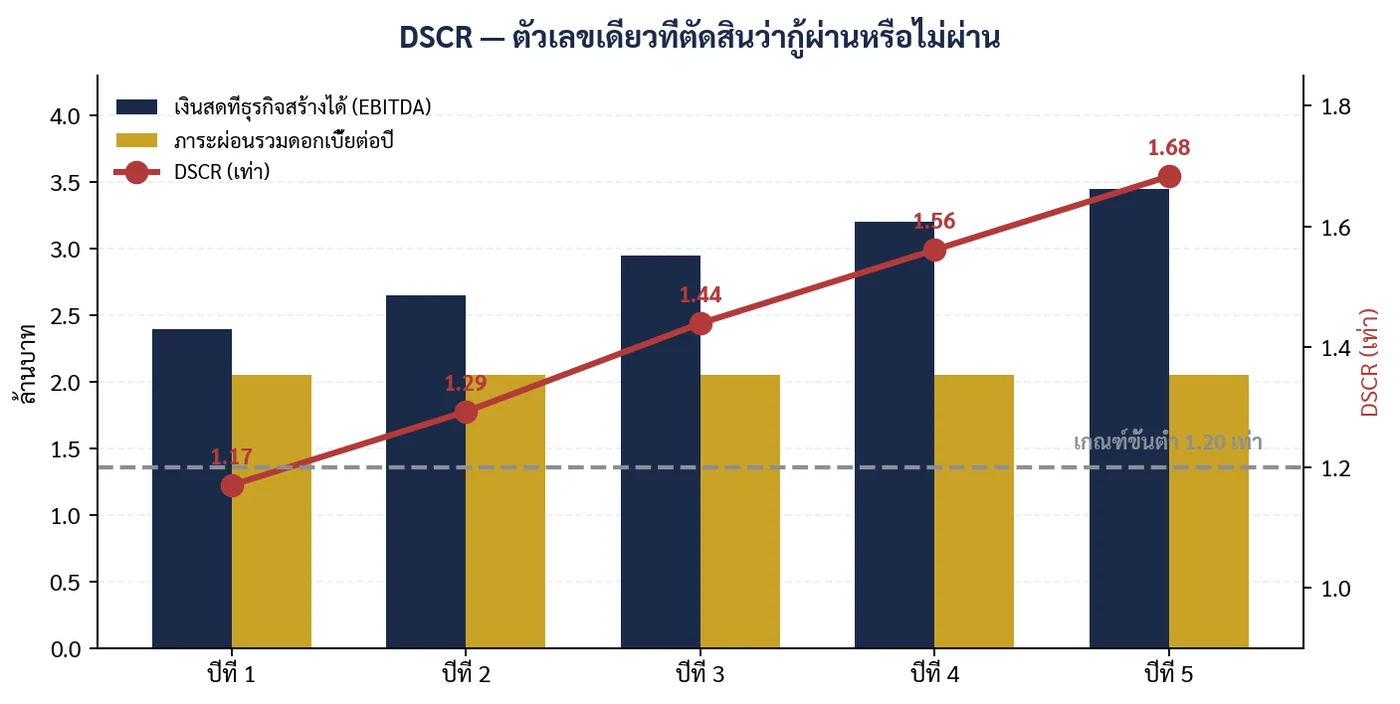
4.3DSCR ตัวเลขที่ตัดสินทุกอย่าง
| ค่า DSCR | ความหมาย | ธนาคารทำอย่างไร |
|---|---|---|
| ต่ำกว่า 1.00 | เงินสดไม่พอผ่อน ต้องเอาเงินจากที่อื่นมาโปะ | ปฏิเสธทันที |
| 1.00 – 1.19 | พอผ่อนแบบเฉียดฉิว ไม่มีที่ผิดพลาดเลย | ปฏิเสธ หรือขอลดวงเงิน / ยืดระยะเวลา |
| 1.20 – 1.39 | ผ่านเกณฑ์ขั้นต่ำ | อนุมัติได้ แต่อาจขอหลักประกันเพิ่ม |
| 1.40 – 1.79 | มีที่ว่างรองรับความผิดพลาด | อนุมัติค่อนข้างง่าย ต่อรองดอกเบี้ยได้ |
| เกิน 1.80 | แข็งแรงมาก | อนุมัติง่าย ธนาคารอาจเสนอวงเงินเพิ่มให้ |
ถ้า DSCR ไม่ผ่าน แก้ได้ 4 ทาง
| วิธีการ | การดำเนินการ | ระยะเวลา | ข้อเสีย |
|---|---|---|---|
| 1. ยืดระยะเวลาผ่อน | จาก 5 ปี เป็น 7 ปี ทำให้เงินต้นต่อปีลดลง | ทันที | จ่ายดอกเบี้ยรวมมากขึ้น |
| 2. ลดวงเงินกู้ | กู้ 8 ล้าน แทน 12 ล้าน แล้วใส่ทุนตัวเองเพิ่ม |
ทันที | ต้องหาเงินตัวเองเพิ่ม |
| 3. ขอช่วงปลอดเงินต้น | ปีแรกจ่ายแต่ดอกเบี้ย เริ่มผ่อนเงินต้นปีที่ 2 | ทันที | ธนาคารให้เฉพาะโครงการที่ยังไม่เปิดดำเนินการ |
| 4. เพิ่มเงินสดจากธุรกิจ | ขายมากขึ้น ลดค่าใช้จ่าย เร่งเก็บหนี้ | 6–18 เดือน | ช้าที่สุด แต่แก้ที่ต้นเหตุ |
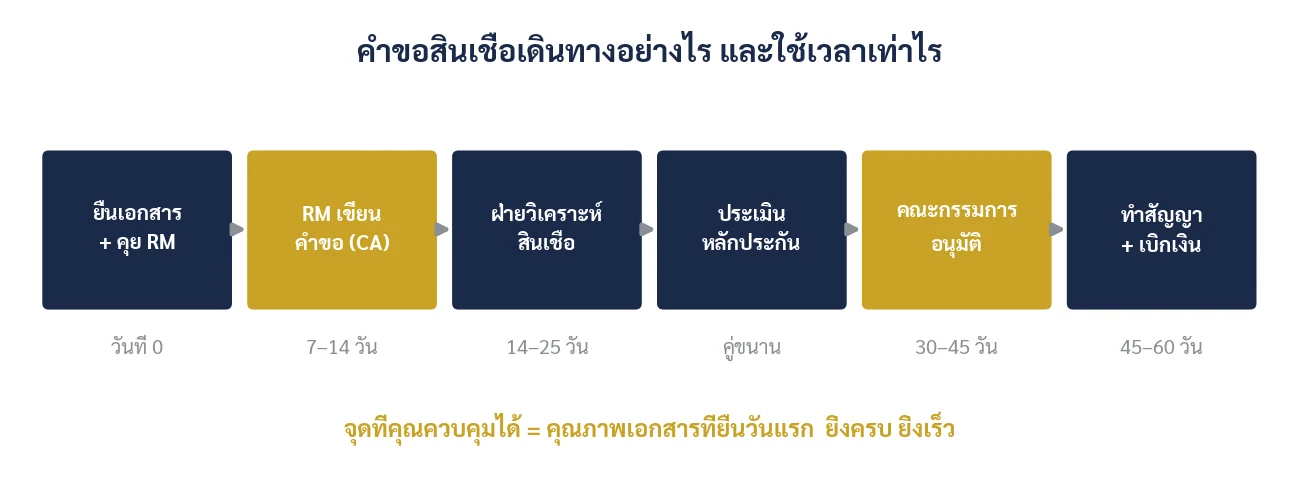
4.4เส้นทางของคำขอสินเชื่อ
คำขอของคุณไม่ได้ตัดสินโดยคนที่คุณคุยด้วย เจ้าหน้าที่ลูกค้าสัมพันธ์ (RM) ที่นั่งกินกาแฟกับคุณ เป็นเพียงคนแรกในกระบวนการ
| ขั้นตอน | ผู้รับผิดชอบ | รายละเอียด | คุณช่วยได้อย่างไร |
|---|---|---|---|
| 1. รับเรื่อง สัมภาษณ์ | RM ที่สาขา | ธุรกิจนี้อยู่ในนโยบายธนาคารไหม เอกสารครบไหม | ยื่นเอกสาร 4 กองครบ ตั้งแต่วันแรก |
| 2. เขียนคำขอสินเชื่อ (CA) | RM | เล่าเรื่องธุรกิจคุณให้คน ที่ไม่เคยเจอคุณเข้าใจ |
ให้ข้อมูลที่ชัดเจนพร้อมตัวเลข ทำให้เขียนง่าย |
| 3. วิเคราะห์สินเชื่อ | ฝ่ายวิเคราะห์ (ไม่เคยเจอคุณ) |
คำนวณ DSCR D/E ตรวจสอบตัวเลข 5 แหล่ง |
ทำให้ตัวเลขทุกแหล่งตรงกัน |
| 4. ประเมินหลักประกัน | บริษัทประเมินภายนอก | ราคาตลาดของที่ดินและอาคารจริง ๆ | เตรียมโฉนด แผนที่ ทางเข้าออก ให้พร้อม |
| 5. คณะกรรมการอนุมัติ | ผู้บริหารระดับสูง | อ่านสรุป 2 หน้า ตัดสินใจ ภายใน 10 นาที |
ไม่มีทางเข้าถึงได้ ต้องพึ่งคุณภาพของ CA |
| 6. ทำสัญญา เบิกเงิน | ฝ่ายนิติกรรม | เงื่อนไขก่อนเบิก (Conditions Precedent) ครบไหม | อ่านเงื่อนไขก่อนเบิกให้ครบ อย่ารอถึงวันเบิก |
4.5โครงสร้างการนำเสนอคำขอสินเชื่อ 7 หน้า
เตรียมพร้อมเอกสารสำคัญ 7 หน้า
| หน้า | หัวข้อ | รายละเอียด |
|---|---|---|
| หน้า 1 | สรุปคำขอ 1 หน้า | ขอวงเงินเท่าไร ประเภทอะไร เอาไปทำอะไร ผ่อนกี่ปี หลักประกันคืออะไร DSCR เท่าไร |
| หน้า 2 | ธุรกิจของเราคืออะไร | ทำอะไร ขายใคร มากี่ปี จุดแข็ง 3 ข้อ ส่วนแบ่งตลาดในพื้นที่ |
| หน้า 3 | ผลประกอบการย้อนหลัง 3 ปี | ตารางยอดขาย กำไรขั้นต้น กำไรสุทธิ พร้อมคำอธิบายว่าปีไหนดีหรือแย่เพราะอะไร |
| หน้า 4 | เงินกู้นี้เอาไปทำอะไร | แจกแจงทุกบาท พร้อมใบเสนอราคา และผลตอบแทนที่คาดว่าจะได้ |
| หน้า 5 | ประมาณการกระแสเงินสด | 12–36 เดือน แสดง 3 กรณี พร้อม DSCR ทั้งสามกรณี |
| หน้า 6 | หลักประกันและผู้ค้ำ | รายการหลักประกัน ราคาประเมินล่าสุด สัดส่วน LTV ที่ขอ |
| หน้า 7 | ความเสี่ยงและแผนรับมือ | ระบุความเสี่ยง 3 ข้อ พร้อมวิธีจัดการแต่ละข้อ |
4.6เจรจา อะไรต่อรองได้ อะไรต่อรองไม่ได้
ผู้ประกอบการมักเสียเวลาต่อรองสิ่งที่ธนาคารไม่มีอำนาจให้ และลืมต่อรองสิ่งที่ต่อรองได้จริง
| ประเด็น | การต่อรอง | วิธีต่อรอง |
|---|---|---|
| อัตราอ้างอิง MRR / MLR | ไม่ได้ | ธนาคารประกาศเป็นทางการ เท่ากันทุกลูกค้า |
| ส่วนต่างดอกเบี้ย (Spread) | ได้ | ยื่นข้อเสนอจากธนาคารคู่แข่ง เสนอย้ายวงเงินทั้งก้อนมาให้ |
| ค่าธรรมเนียมจัดการวงเงิน | ได้มาก | ขอลดหรือขอยกเว้น โดยเฉพาะถ้าย้ายมาจากธนาคารอื่น |
| ค่าประเมินหลักประกัน | ได้ | ขอให้ธนาคารรับผิดชอบ หรือขอใช้ผลประเมินเดิมที่ยังไม่เกิน 1 ปี |
| ระยะเวลาผ่อน | ได้ | เหตุผลที่ใช้ได้คือ อายุการใช้งานของสินทรัพย์ และการทำให้ DSCR ผ่าน |
| ช่วงปลอดเงินต้น (Grace Period) | ได้ | ใช้ได้กับโครงการที่ยังสร้างไม่เสร็จ ยังไม่มีรายได้ |
| ค่าปรับกรณีชำระคืนก่อนกำหนด | ได้ | ขอลดจาก 3 ปีเหลือ 2 ปี หรือ ขอยกเว้นถ้าชำระด้วยเงินสดของกิจการ |
| สัดส่วนหลักประกัน (LTV) | ~ได้บ้าง | ใช้ บสย. ค้ำประกันส่วนที่ขาด |
| วงเงินที่ขอ | ได้ | แต่ต้องยึด DSCR เป็นตัวตั้ง ไม่ใช่ความต้องการ |
| เกณฑ์ DSCR ขั้นต่ำ | ไม่ได้ | เป็นนโยบายความเสี่ยงระดับธนาคาร ห้ามต่อรอง |
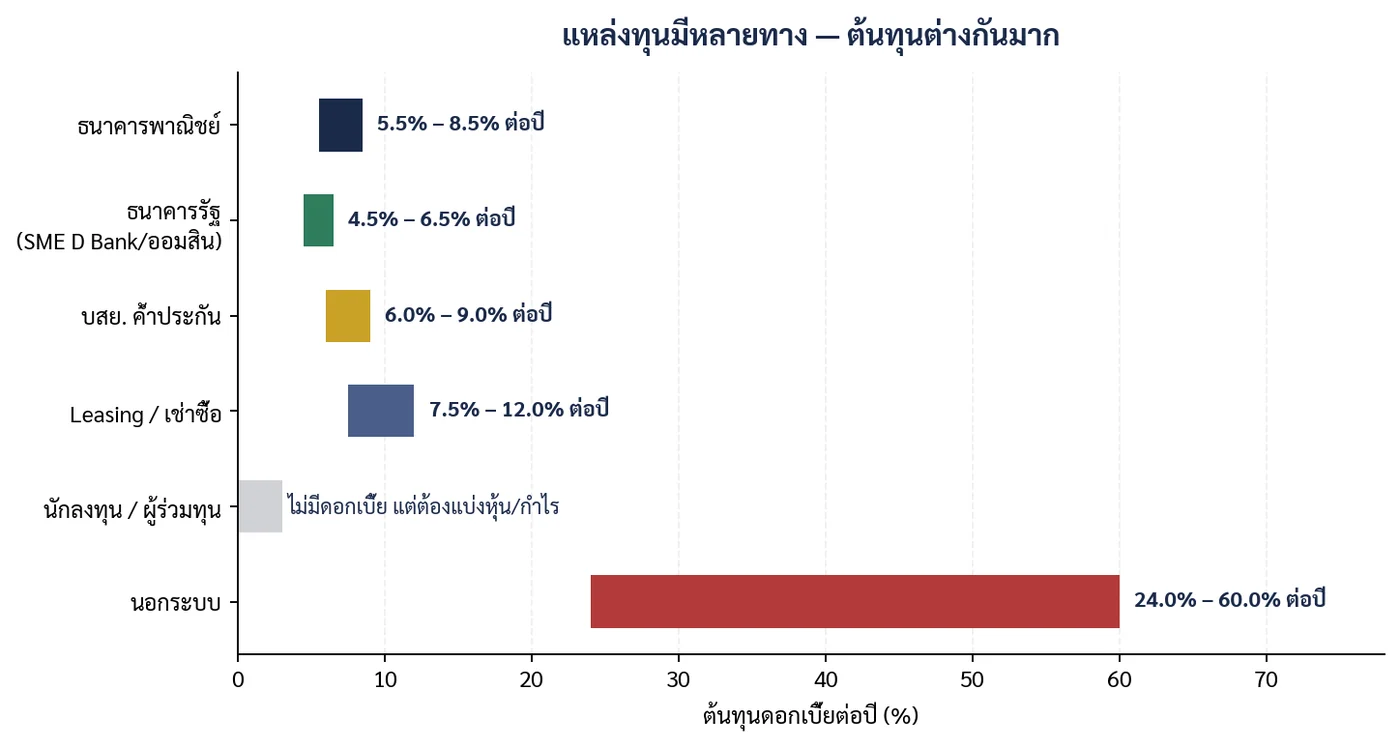
4.7เลือกแหล่งทุน ธนาคารไม่ใช่ทางเดียว
ถ้าธนาคารพาณิชย์ปฏิเสธ ไม่ได้แปลว่าธุรกิจคุณแย่ อาจแปลว่าคุณเดินผิดประตู
| แหล่งทุน | ธุรกิจ | ข้อดี | ข้อควรระวัง |
|---|---|---|---|
| ธนาคารพาณิชย์ | ธุรกิจมีกำไร มีงบสะอาด มีหลักประกัน |
วงเงินใหญ่ ดอกเบี้ยไม่แพง มีบริการครบ |
เกณฑ์เข้มงวด ใช้เวลานาน |
ธนาคารรัฐ (SME D Bank ออมสิน ธพว.) |
ธุรกิจขนาดเล็ก หรือ อยู่ในนโยบายสนับสนุน |
ดอกเบี้ยต่ำกว่า เกณฑ์ผ่อนปรนกว่า มีโครงการช่วยเหลือ |
วงเงินจำกัด ขั้นตอนเอกสารมาก |
บสย. (บรรษัทประกันสินเชื่อฯ) |
ธุรกิจดีแต่หลักประกันไม่พอ | ปลดล็อกวงเงินที่ธนาคารไม่กล้าให้ | ค่าธรรมเนียมค้ำ 1.75% ต่อปี เพิ่มต้นทุน |
| เช่าซื้อ / ลีสซิ่ง | ซื้อรถ เครื่องจักรมาตรฐาน | อนุมัติเร็ว ไม่ต้องใช้หลักประกันอื่น | ดอกเบี้ยแท้จริงสูงกว่าที่โฆษณามาก |
| นักลงทุน / ผู้ร่วมทุน | ธุรกิจโตเร็ว ต้องการเงินก้อนโดยไม่มีภาระผ่อน | ไม่ต้องผ่อน ไม่ต้องมีหลักประกัน ได้เครือข่ายด้วย | ต้องแบ่งหุ้นและ อำนาจตัดสินใจ |
| นอกระบบ | ไม่มีเหตุผลใดที่ควรใช้ | ได้เงินเร็ว | ดอกเบี้ย 24–60% ต่อปี ทำลายกิจการภายใน 1–2 ปี |
4.8ใบงาน จำลองการตอบคำถามธนาคาร
เขียนคำตอบของคุณลงไป แล้วตอบคำถามให้คนอีกคนฟัง ถ้าอีกคนฟังแล้วยังไม่เข้าใจ คำตอบอาจจะยังไม่ดีพอ
| คำถามที่เจ้าหน้าที่สินเชื่อจะถามแน่นอน | คำตอบของคุณ |
|---|---|
| ธุรกิจคุณทำอะไร อธิบายใน 30 วินาที | |
| ปีที่แล้วยอดขายเท่าไร กำไรสุทธิเท่าไร | |
| จะเอาเงินกู้ก้อนนี้ไปทำอะไร แจกแจงทุกบาท | |
| เงินที่ได้จะสร้างรายได้เพิ่มปีละเท่าไร | |
| DSCR ของคุณเท่าไร คำนวณอย่างไร | |
| ถ้ายอดขายลด 25% คุณยังผ่อนไหวไหม | |
| ความเสี่ยงที่ใหญ่ที่สุดของธุรกิจคุณคืออะไร | |
| คุณจัดการความเสี่ยงนั้นอย่างไร | |
| ทำไมยอดในงบไม่ตรงกับเงินเข้าบัญชี | |
| ถ้าธุรกิจไปไม่รอด ธนาคารจะได้เงินคืนจากไหน |
เกณฑ์ให้คะแนนตัวเอง
| จำนวนข้อที่ตอบได้ทันทีพร้อมตัวเลข | ความหมาย |
|---|---|
| 9–10 ข้อ | พร้อมยื่นขอสินเชื่อได้เลย |
| 6–8 ข้อ | ยื่นได้ แต่ควรเตรียมตัวเลขที่ยังตอบไม่ได้ให้ครบก่อน |
| 3–5 ข้อ | ยังไม่พร้อม กลับไปทำหัวข้อ 1 และ 3 ให้เรียบร้อยก่อน |
| ต่ำกว่า 3 ข้อ | อย่าเพิ่งยื่นกู้ การถูกปฏิเสธจะติดประวัติและทำให้ยื่นครั้งหน้ายากขึ้น |
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน
เอกสารประจำบท
- PPTXสไลด์ หัวข้อ 4เปิดดูดาวน์โหลด
- DOCXใบงาน Workshop หัวข้อ 4 (Word)เปิดดูดาวน์โหลด
- DOCXหนังสือการเงินธุรกิจสำหรับผู้ประกอบการ SME (เล่ม 2)เปิดดูดาวน์โหลด
เครื่องมือเพิ่มเติมสำหรับบทนี้: เครื่องคำนวณค่างวด