สารบัญบทนี้
- 1.1 ทำไมเจ้าของกิจการต้องอ่านงบการเงินเป็น
- 1.2 งบการเงิน 3 งบ มองเป็นภาพเดียวกัน
- 1.3 งบดุล ของที่มี เงินคนอื่น และเงินเรา
- 1.4 งบกำไรขาดทุน จากยอดขายเหลือถึงมือเท่าไร
- 1.5 โครงสร้างต้นทุน ต้นทุนคงที่กับต้นทุนผันแปร
- 1.6 จุดคุ้มทุน ตัวเลขที่เจ้าของทุกคนต้องรู้
- 1.7 อัตราส่วนทางการเงินที่ธนาคารเปิดดูก่อนเสมอ
- 1.8 ใบงาน อ่านงบของกิจการคุณเอง
- แบบทบทวนท้ายบท
- เอกสารประจำบท
1.1ทำไมเจ้าของกิจการต้องอ่านงบการเงินเป็น
เจ้าของกิจการหลายท่านบอกว่า “ผมทำธุรกิจ ไม่ได้ทำบัญชี เรื่องงบให้บัญชีเขาดูแลก็พอ” ประโยคนี้ฟังดูสมเหตุสมผล แต่ในวันที่คุณเดินเข้าธนาคารเพื่อขอวงเงินสิบล้านหรือร้อยล้าน คนที่นั่งอยู่ตรงข้ามคุณจะไม่ได้ถามว่าธุรกิจคุณดีอย่างไร เขาจะเปิดงบการเงินของคุณขึ้นมา แล้วอ่านมันแทนคุณ
ปัญหาคือ งบการเงินไม่ได้พูดภาษาเดียวกับที่เจ้าของกิจการคิด เจ้าของคิดว่า “เดือนนี้ขายดี เงินเข้าเยอะ” แต่งบอาจบอกว่า “กำไรลดลง เพราะสินค้าคงเหลือบวม” เจ้าของคิดว่า “ผมไม่มีหนี้เลย” แต่งบอาจบอกว่า “เจ้าหนี้การค้า 8 ล้านบาท ยังไม่จ่าย” ช่องว่างระหว่างสองภาษานี้ คือช่องว่างที่ทำให้คำขอสินเชื่อจำนวนมากถูกปฏิเสธ ทั้งที่ธุรกิจตัวจริงยังแข็งแรงดี
หัวข้อนี้จะปิดช่องว่างนั้น เมื่อจบหัวข้อนี้ คุณจะเปิดงบการเงินของตัวเองแล้วมองเห็นสิ่งเดียวกับที่เจ้าหน้าที่สินเชื่อมองเห็น และนั่นคือจุดเริ่มต้นของการควบคุมผลการขอกู้ให้อยู่ในมือคุณเอง
1.2งบการเงิน 3 งบ มองเป็นภาพเดียวกัน
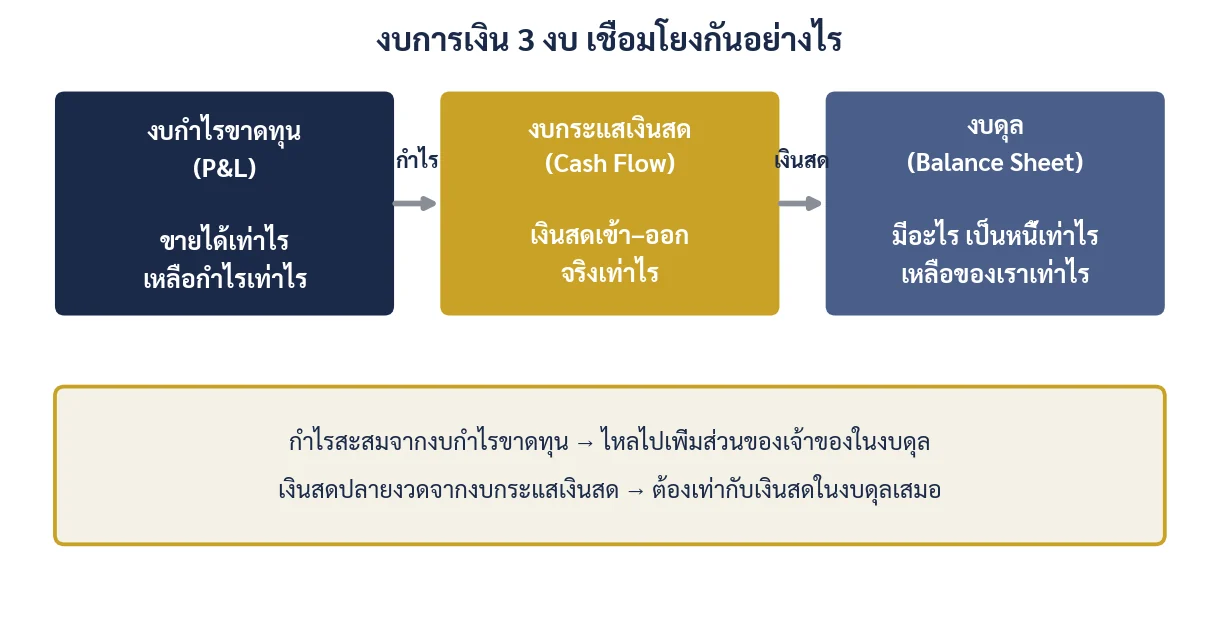
งบการเงินมี 3 งบหลัก คนส่วนใหญ่จำได้ว่ามีอะไรบ้าง แต่จำไม่ได้ว่ามันเกี่ยวข้องกันอย่างไร ลองคิดแบบนี้ ถ้าธุรกิจคุณเป็นคนหนึ่งคน
| งบ | เปรียบเหมือน | ตอบคำถามว่า | ช่วงเวลา |
|---|---|---|---|
| งบกำไรขาดทุน (P&L) | ผลตรวจร่างกายประจำปี | ปีนี้ทำมาหากินได้ดีไหม เหลือกำไรเท่าไร | ตลอดทั้งปี |
| งบกระแสเงินสด | สมุดบัญชีธนาคาร | เงินสดเข้าออกจริงเท่าไร ปลายปีเหลือเท่าไร | ตลอดทั้งปี |
| งบดุล (Balance Sheet) | รูปถ่าย ณ วันสิ้นปี | ณ วันนี้ มีทรัพย์สินอะไร เป็นหนี้ใครเท่าไร | ณ วันใดวันหนึ่ง |
ความเข้าใจผิดที่พบบ่อยที่สุด คือคิดว่า “กำไร” กับ “เงินสด” เป็นสิ่งเดียวกัน ไม่ใช่เลย ร้านค้าที่มีกำไรทางบัญชี 3 ล้านบาท อาจไม่มีเงินสดจ่ายค่าแรงเดือนหน้า เพราะกำไร 3 ล้านนั้นยังค้างอยู่ในรูปของ “ลูกหนี้ที่ยังไม่จ่ายเงิน” และ “สินค้าที่ยังขายไม่ออก” นี่คือสาเหตุที่กิจการกำไรดีก็ล้มได้
1.3งบดุล ของที่มี เงินคนอื่น และเงินเรา
งบดุลอ่านยากที่สุดสำหรับคนทั่วไป แต่จริง ๆ แล้วมันมีหลักการเดียว และเข้าใจง่าย
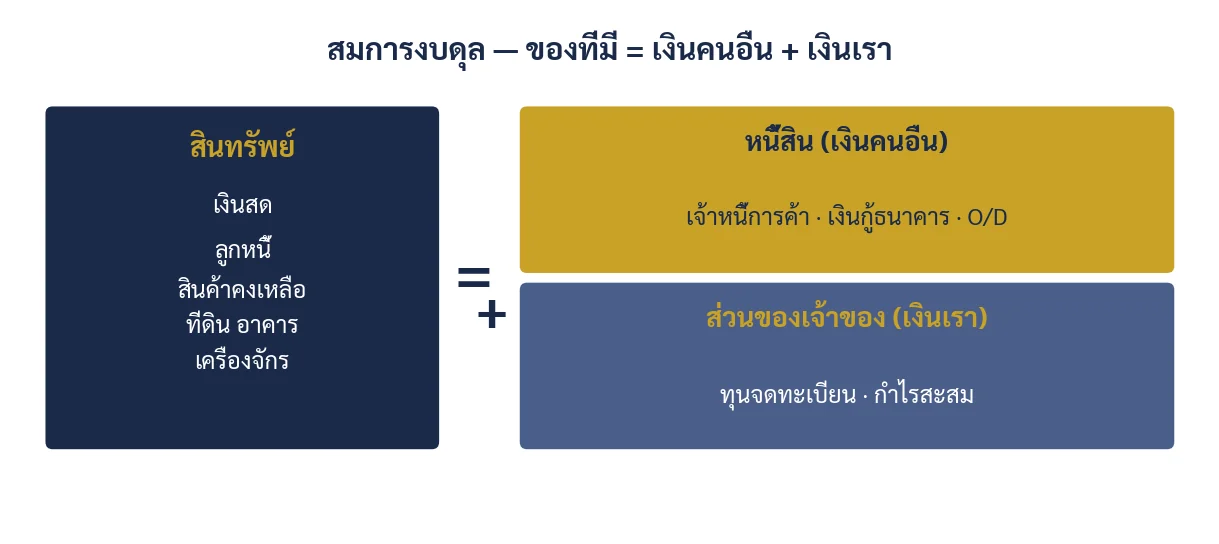
เช่น ถ้าคุณมีรถราคา 1 ล้านบาท ผ่อนธนาคารเหลือ 600,000 บาท แปลว่า “ของที่มี” คือรถ 1 ล้าน “เงินคนอื่น” คือหนี้ธนาคาร 600,000 และ “เงินเรา” คือ 400,000 บาท สมการนี้ต้องเท่ากันเสมอ ไม่ว่ากิจการจะใหญ่แค่ไหน
ฝั่งซ้าย สินทรัพย์ (ของที่กิจการมี)
เรียงจากบนลงล่างตามความ “เปลี่ยนเป็นเงินสดได้เร็ว” ยิ่งอยู่บน ยิ่งเปลี่ยนเป็นเงินสดง่าย
เงินสดและเงินฝากธนาคาร ใช้ได้ทันที ธนาคารชอบเห็นมากที่สุด
ลูกหนี้การค้า ขายไปแล้ว แต่ลูกค้ายังไม่จ่าย ตัวเลขนี้ใหญ่เกินไปแปลว่าเก็บเงินไม่เก่ง
สินค้าคงเหลือ ของที่ยังขายไม่ออก กองอยู่ในคลัง ตัวเลขนี้เพิ่มขึ้น แปลว่าเงินจมอยู่ในสต๊อก
ที่ดิน อาคาร อุปกรณ์ เปลี่ยนเป็นเงินสดยากที่สุด แต่ใช้เป็นหลักประกันได้ดีที่สุด
ฝั่งขวาท่อนบน หนี้สิน (เงินที่คนอื่นให้เรายืมมาใช้)
หนี้สินหมุนเวียน ต้องจ่ายคืนภายใน 1 ปี ได้แก่ เจ้าหนี้การค้า วงเงิน O/D ตั๋วสัญญาใช้เงิน (P/N) และส่วนของเงินกู้ระยะยาวที่ครบกำหนดในปีนี้
หนี้สินไม่หมุนเวียน จ่ายคืนเกิน 1 ปี ได้แก่ เงินกู้ระยะยาว (T/L) เงินกู้กรรมการ
ฝั่งขวาท่อนล่าง ส่วนของเจ้าของ (เงินของเราจริง ๆ)
ทุนจดทะเบียนที่ชำระแล้ว เงินก้อนแรกที่เจ้าของใส่เข้ามา
กำไรสะสม กำไรทุกปีที่ผ่านมาที่ยังไม่ได้ปันผลออกไป นี่คือตัวเลขที่บอกว่ากิจการสะสมความมั่งคั่งมาแค่ไหน
1.4งบกำไรขาดทุน จากยอดขายเหลือถึงมือเท่าไร
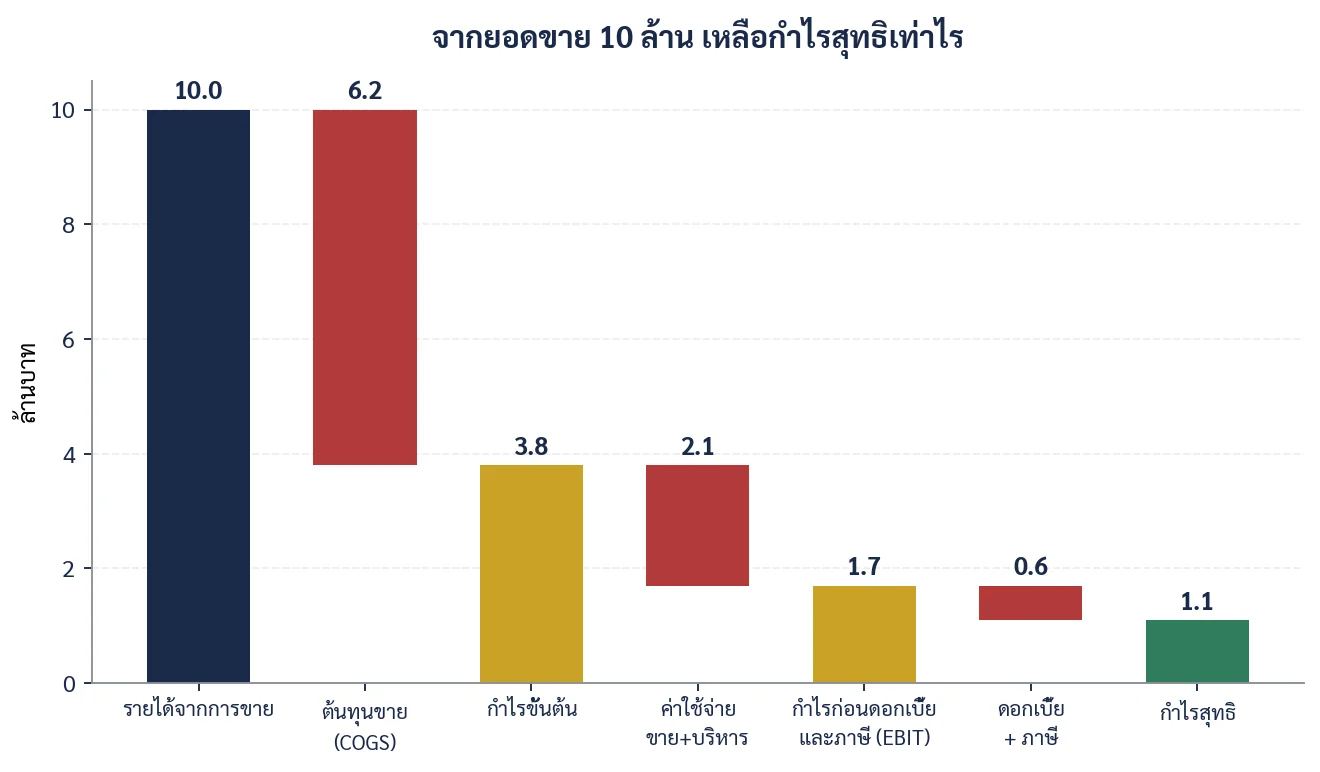
งบกำไรขาดทุนอ่านจากบนลงล่าง เหมือนกรวยที่ค่อย ๆ แคบลง เริ่มจากยอดขายก้อนใหญ่ แล้วหักค่าใช้จ่ายทีละชั้น จนเหลือกำไรสุทธิเป็นก้นกรวย
อ่านทีละบรรทัด
| บรรทัด | หมายถึงอะไร | มุมมองของธนาคาร |
|---|---|---|
| รายได้จากการขาย | เงินที่ควรได้จากการขาย ยังไม่หักอะไร | ขนาดของธุรกิจ และแนวโน้มการเติบโต |
| หัก ต้นทุนขาย (COGS) | ต้นทุนของ “ของ” ที่ขายไป เช่น ค่าสินค้า ค่าวัตถุดิบ ค่าแรงทางตรง | ประสิทธิภาพการซื้อและการผลิต |
| = กำไรขั้นต้น | เงินที่เหลือมาจ่ายค่าดำเนินงาน | อำนาจต่อรองราคา และความแข็งแรง ของสินค้า |
| หัก ค่าใช้จ่ายขายและบริหาร | เงินเดือนพนักงานออฟฟิศ ค่าเช่า ค่าการตลาด ค่าน้ำไฟ |
วินัยการควบคุมค่าใช้จ่าย |
| = กำไรก่อนดอกเบี้ยและภาษี (EBIT) | ความสามารถทำกำไรจากการดำเนินงาน | ตัวธุรกิจเก่งจริงหรือไม่ ไม่รวมภาระหนี้ |
| หัก ดอกเบี้ยจ่าย | ค่าเช่าเงินที่ยืมมา | ภาระหนี้หนักเกินไปหรือยัง |
| หัก ภาษีเงินได้นิติบุคคล | ส่วนแบ่งของรัฐ | งบนี้ยื่นสรรพากรจริงหรือไม่ |
| = กำไรสุทธิ | เงินของเจ้าของ | ไหลไปเพิ่มกำไรสะสมในงบดุล |
1.5โครงสร้างต้นทุน ต้นทุนคงที่กับต้นทุนผันแปร
ก่อนจะเข้าใจกำไร ต้องเข้าใจก่อนว่าต้นทุนมี 2 ประเภท และ 2 ประเภทนี้ จะมีพฤติกรรมแตกต่างกันเวลายอดขายเปลี่ยน
| ต้นทุนคงที่ (Fixed Cost) | ต้นทุนผันแปร (Variable Cost) | |
|---|---|---|
| นิยาม | จ่ายเท่าเดิมไม่ว่าขายได้หรือไม่ได้ | ขายมากจ่ายมาก ขายน้อยจ่ายน้อย |
| ตัวอย่าง | ค่าเช่าร้าน เงินเดือนประจำ ค่าประกัน ค่าเสื่อมราคา ดอกเบี้ย |
ค่าสินค้า ค่าวัตถุดิบ ค่าคอมมิชชั่น ค่าขนส่งขาออก |
| เดือนที่ขายไม่ได้เลย | ยังต้องจ่ายเต็มจำนวน | เกือบเป็นศูนย์ |
| ความเสี่ยง | สูง เป็นตัวทำให้ธุรกิจล้มช่วง Low Season | ต่ำ ปรับตามยอดขายเองอัตโนมัติ |
| ประโยชน์ | ยิ่งขายมาก ยิ่งเฉลี่ยต่อชิ้นถูกลง กำไรพุ่ง | ควบคุมง่าย แต่ไม่ช่วยเรื่องประหยัดจากขนาด |
ธุรกิจโรงแรมและรีสอร์ทมีต้นทุนคงที่สูงมาก ห้องว่างหรือห้องเต็ม ค่าเช่าที่ดิน ค่าเสื่อมอาคาร และเงินเดือนแม่บ้านก็เท่าเดิม นี่คือสาเหตุที่โรงแรมกำไรพุ่งแรงมากในช่วง High Season และเจ็บหนักมากช่วง Low Season ในทางกลับกัน ร้านอาหารตามสั่งมีต้นทุนผันแปรสูง วันไหนไม่มีลูกค้าก็แทบไม่ต้องซื้อวัตถุดิบ ความเสี่ยงจึงต่ำกว่า แต่ก็ไม่มีวันรวยเร็วเท่าโรงแรมเช่นกัน
1.6จุดคุ้มทุน ตัวเลขที่เจ้าของทุกคนต้องรู้
จุดคุ้มทุน คือยอดขายที่ทำให้ “ไม่กำไร ไม่ขาดทุน” ถ้าขายได้เกินจุดนี้แม้แต่บาทเดียว คุณเริ่มมีกำไร ถ้าต่ำกว่าจุดนี้ คุณกำลังกินทุนตัวเองอยู่
สูตรที่ต้องจำเพียงสูตรเดียว
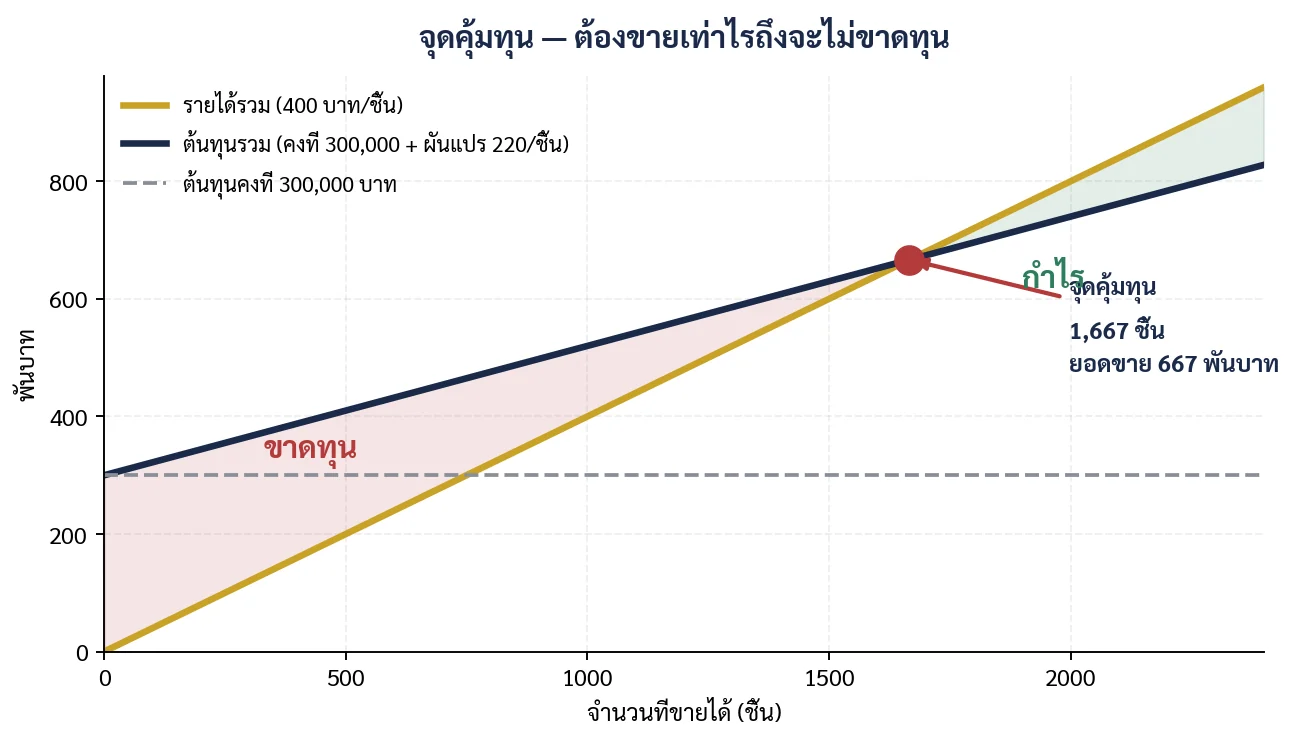
คำถามสำคัญ ถ้าคุณจะกู้เงินมาเปิดสาขาที่สอง ค่าเช่าและเงินเดือนใหม่จะทำให้ต้นทุนคงที่เพิ่มเป็น 550,000 บาทต่อเดือน จุดคุ้มทุนใหม่จะเป็น 550,000 ÷ 180 = 3,056 บิลต่อเดือน หรือ 102 บิลต่อวัน
คำถามที่ธนาคารจะถามคุณคือ คุณมั่นใจอย่างไรว่าจะหาลูกค้าเพิ่มอีกวันละ 46 คน และถ้าหาไม่ได้ คุณจะเอาเงินที่ไหนมาผ่อนธนาคาร
1.7อัตราส่วนทางการเงินที่ธนาคารเปิดดูก่อนเสมอ
เจ้าหน้าที่สินเชื่อไม่ได้อ่านงบการเงินทีละบรรทัด เขาเปิดหน้าคำนวณอัตราส่วนเป็นอันดับแรก ถ้าอัตราส่วนผ่านเกณฑ์ เจ้าหน้าที่สินเชื่อจะย้อนกลับไปอ่านรายละเอียดทั้งหมด แต่ถ้าหากไม่ผ่านเกณฑ์ เจ้าหน้าที่จะปิดแฟ้มทันที ดังนั้นเจ้าของกิจการ จะต้องทราบว่ามีตัวเลขไหนบ้างที่เจ้าหน้าที่สินเชื่อเปิดดู
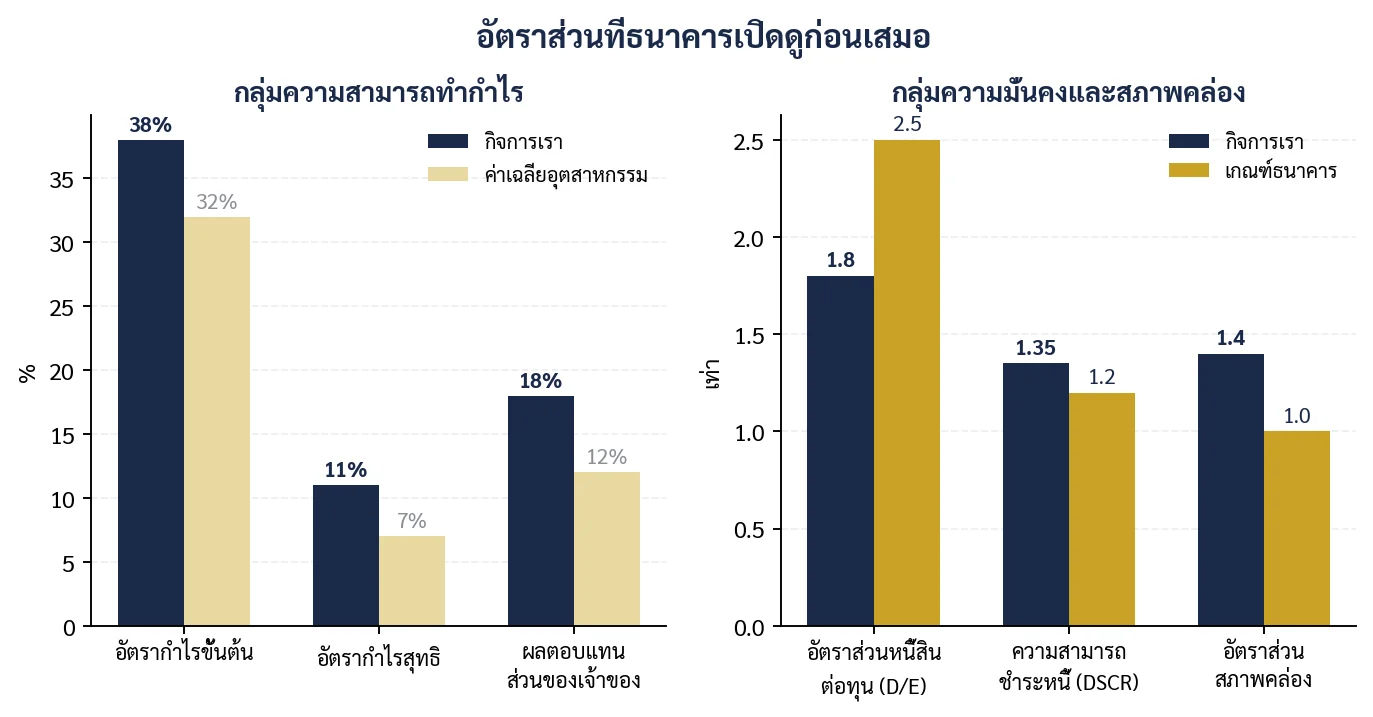
กลุ่มที่ 1 ความสามารถในการทำกำไร
| อัตราส่วน | การคำนวณ | ความหมาย | เกณฑ์ทั่วไป |
|---|---|---|---|
| อัตรากำไรขั้นต้น | กำไรขั้นต้น ÷ รายได้ | ซื้อมาขายไปเก่งแค่ไหน มีอำนาจตั้งราคาไหม |
ยิ่งสูงยิ่งดี เทียบกับคู่แข่งในอุตสาหกรรมเดียวกัน |
| อัตรากำไรสุทธิ | กำไรสุทธิ ÷ รายได้ | สุดท้ายเหลือเข้ากระเป๋าเท่าไร | ค้าปลีก 3–8% บริการ 10–20% โรงแรม 15–25% |
| ผลตอบแทนส่วนของเจ้าของ (ROE) | กำไรสุทธิ ÷ ส่วนของเจ้าของ | เงินที่เจ้าของใส่ไปงอกเงยแค่ไหน | ควรเกิน 10% ต่อปีเป็นอย่างน้อย |
กลุ่มที่ 2 ความมั่นคงและความสามารถชำระหนี้
กลุ่มนี้สำคัญที่สุดสำหรับธนาคาร เพราะธนาคารไม่ได้ต้องการกำไรของกิจการ ธนาคารต้องการแค่ “ชำระหนี้คืนได้ครบทุกงวด”
| อัตราส่วน | การคำนวณ | ความหมาย | เกณฑ์ทั่วไป | |
|---|---|---|---|---|
| อัตราส่วนหนี้สินต่อทุน (D/E) | หนี้สินรวม ÷ ส่วนของเจ้าของ | เงินคนอื่นมากกว่าเงินเรา กี่เท่า |
ไม่ควรเกิน 2.5–3.0 เท่า | |
| ความสามารถชำระหนี้ (DSCR) | เงินสดจากการดำเนินงาน ÷ ภาระผ่อนรวมดอกเบี้ย | มีเงินพอผ่อนไหม เหลือเผื่อไหม |
ต้องเกิน 1.20 เท่า มิฉะนั้นไม่ผ่าน |
|
| อัตราส่วนสภาพคล่อง | สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน | ของที่เปลี่ยนเป็นเงินได้ใน 1 ปี พอจ่ายหนี้ที่ครบใน 1 ปีไหม | ควรเกิน 1.0 เท่า ยิ่งเกิน 1.5 ยิ่งดี |
|
| ระยะเวลาเก็บหนี้ | (ลูกหนี้ ÷ รายได้) × 365 | ขายแล้วกี่วันถึงได้เงินจริง | ยิ่งสั้นยิ่งดี เกิน 90 วัน ถือว่ามีปัญหา |
|
| ระยะเวลาขายสินค้า | (สินค้าคงเหลือ ÷ ต้นทุนขาย) × 365 |
ของกองในคลังกี่วันถึงขายออก | เกิน 120 วันแปลว่าเงินจมมาก | |
1.8ใบงาน อ่านงบของกิจการคุณเอง
เปิดงบการเงินปีล่าสุดของกิจการคุณ แล้วกรอกตัวเลขลงในตารางนี้ ใช้เวลาประมาณ 30 นาที
| รายการ | ที่มาของข้อมูล | ตัวเลขของกิจการคุณ |
|---|---|---|
| รายได้จากการขายทั้งปี | งบกำไรขาดทุน บรรทัดบนสุด | บาท |
| กำไรขั้นต้น | งบกำไรขาดทุน | บาท |
| กำไรสุทธิ | งบกำไรขาดทุน บรรทัดล่างสุด | บาท |
| สินทรัพย์รวม | งบดุล ฝั่งซ้าย รวมทั้งหมด | บาท |
| หนี้สินรวม | งบดุล ฝั่งขวาท่อนบน | บาท |
| ส่วนของเจ้าของ | งบดุล ฝั่งขวาท่อนล่าง | บาท |
| ลูกหนี้การค้า | งบดุล สินทรัพย์หมุนเวียน | บาท |
| สินค้าคงเหลือ | งบดุล สินทรัพย์หมุนเวียน | บาท |
| ภาระผ่อนธนาคารทั้งปี | สัญญาเงินกู้ หรือใบแจ้งหนี้ธนาคาร | บาท |
คำนวณอัตราส่วน 5 ตัวจากข้อมูลก่อนหน้า
| อัตราส่วน | วิธีการหาผลลัพธ์ | ผลลัพธ์ | การพิจารณา |
|---|---|---|---|
| อัตรากำไรขั้นต้น (%) | กำไรขั้นต้น ÷ รายได้ × 100 | % | |
| อัตรากำไรสุทธิ (%) | กำไรสุทธิ ÷ รายได้ × 100 | % | |
| หนี้สินต่อทุน (เท่า) | หนี้สินรวม ÷ ส่วนของเจ้าของ | เท่า | |
| สภาพคล่อง (เท่า) | สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน | เท่า | |
| DSCR (เท่า) | (กำไรสุทธิ + ค่าเสื่อม + ดอกเบี้ย) ÷ ภาระผ่อนทั้งปี | เท่า |
สรุปผลด้วยตัวเอง ถ้ามีข้อใดข้อหนึ่งไม่ผ่านเกณฑ์ ให้เขียนกำกับไว้ว่าจะแก้ไขอย่างไรภายใน 6 เดือนข้างหน้า ก่อนยื่นขอสินเชื่อ
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน