สารบัญบทนี้
- เริ่มต้นด้วยเรื่องจริง
- 1. รู้จักโครงสร้างต้นทุน
- 2. ต้นทุนแฝง ศัตรูตัวร้ายของกำไร
- 3. โครงสร้างต้นทุนของร้านคุณฟาติมา
- 4. เทคนิคลดต้นทุนอย่างชาญฉลาด
- 5. คำนวณต้นทุนต่อหน่วยให้แม่นยำ
- 6. การตัดสินใจ ต้นทุนคงที่สูง vs ต้นทุนผันแปรสูง
- 7. การควบคุมต้นทุนในธุรกิจแต่ละประเภท
- 8. ทำงบประมาณค่าใช้จ่ายประจำปี
- 9. ลดต้นทุนด้วยเทคโนโลยี
- ตัวอย่างที่ 2: วิเคราะห์กำไรต่อเมนู
- บทสรุปเรื่องราว: ร้านคุณฟาติมากำไรเพิ่มขึ้น
- สรุปสำคัญประจำหัวข้อ
- แบบฝึกปฏิบัติ: โครงสร้างต้นทุนของคุณ
- คำถามที่พบบ่อย
- แบบฝึกปฏิบัติ หัวข้อ 3
- บันทึกของฉัน หัวข้อ3
- แบบทบทวนท้ายบท
- เอกสารประจำบท
เริ่มต้นด้วยเรื่องจริง
ทุกความรู้ในหัวข้อนี้เริ่มต้นจากปัญหาจริงที่ผู้ประกอบการมักพบเจอ ลองอ่านเรื่องราวต่อไปนี้ พร้อมกับวิเคราะห์ว่า หากกิจการนี้เป็นของเรา เราจะแก้ปัญหานี้ได้อย่างไร และปัญหาเหล่านี้อาจจะใกล้เคียงกับสิ่งที่ธุรกิจของเรากำลังเผชิญ
1รู้จักโครงสร้างต้นทุน
ก่อนจะควบคุมต้นทุน เราต้องทราบก่อนว่าต้นทุนมีกี่ประเภท การแยกประเภทให้ถูกช่วยให้เราตัดสินใจได้ว่าอะไรลดได้ อะไรต้องแบก ต้นทุนหลัก ๆ แบ่งได้ดังนี้
| ต้นทุนคงที่ (Fixed Cost) | ค่าใช้จ่ายที่จ่ายเท่าเดิมทุกเดือน ไม่ว่าจะขายได้มากหรือน้อย เช่น ค่าเช่าร้าน เงินเดือนพนักงานประจำ ค่าประกัน |
|---|---|
| ต้นทุนผันแปร (Variable Cost) | ค่าใช้จ่ายที่เพิ่มขึ้นตามยอดขาย เช่น วัตถุดิบ ยิ่งขายมากยิ่งใช้วัตถุดิบมาก ค่าบรรจุภัณฑ์ ค่าคอมมิชชั่น |
| ต้นทุนแฝง (Hidden Cost) | ต้นทุนที่มักถูกมองข้าม เช่น ของเสีย วัตถุดิบหมดอายุ ค่าน้ำค่าไฟที่รั่วไหล เวลาพนักงานที่ไม่ก่อรายได้ |
เข้าใจง่าย ๆ: ต้นทุนคงที่ คือสิ่งที่เราต้องแบกทุกเดือนแม้ปิดร้านก็ต้องจ่าย ต้นทุนผันแปรคือสิ่งที่โตตามยอดขาย ส่วนต้นทุนแฝงคือ “รูรั่ว” ที่เงินไหลออกโดยเราไม่รู้ตัว
2ต้นทุนแฝง ศัตรูตัวร้ายของกำไร
ต้นทุนแฝงคือสาเหตุหลักที่ทำให้ยอดขายเพิ่มแต่กำไรไม่เพิ่ม เพราะมันซ่อนตัวอยู่ในการดำเนินงานประจำวันจนเรามองข้าม ในร้านอาหารของคุณฟาติมา ต้นทุนแฝงที่พบบ่อยได้แก่
| ต้นทุนแฝง | วิธีอุดรูรั่ว |
|---|---|
| ของเสีย วัตถุดิบหมดอายุ | วางแผนสั่งซื้อให้พอดี ใช้ของเก่าก่อน (FIFO) |
| ค่าน้ำค่าไฟที่ควบคุมไม่ได้ | ติดอุปกรณ์ประหยัดพลังงาน ควบคุมการใช้แอร์ |
| เมนูที่ขาดทุนแต่ยังขายอยู่ | คำนวณต้นทุนต่อจาน ปรับราคาหรือตัดออก |
| เวลาพนักงานที่ไม่ก่อรายได้ | จัดตารางการเข้าทำงานให้ตรงกับช่วงลูกค้าจริง |
3โครงสร้างต้นทุนของร้านคุณฟาติมา
ลองมาดูว่าเงินทุก 100 บาทที่ร้านคุณฟาติมาขายได้ ถูกใช้ไปกับอะไรบ้าง
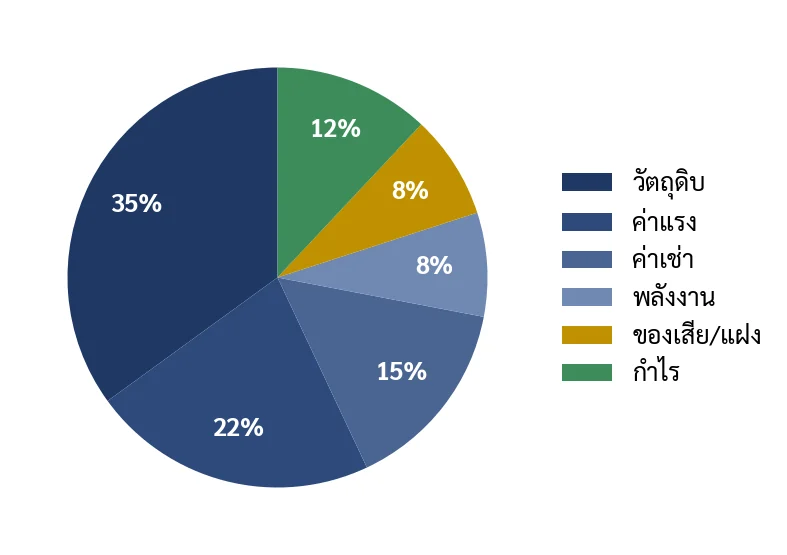
สังเกตว่าของเสีย (8%) และพลังงาน (8%) รวมกันถึง 16% ของยอดขาย โดยส่วนที่เป็นต้นทุนแฝงจริง (ของเสีย + พลังงานส่วนเกินราว 5%) อยู่ที่ประมาณ 13% ซึ่งมากกว่ากำไร 12% เสียอีก! ถ้าคุณฟาติมาลดต้นทุนแฝงลงได้ครึ่งหนึ่ง กำไรของเธอจะเพิ่มขึ้นทันทีโดยไม่ต้องขายเพิ่มเลย
4เทคนิคลดต้นทุนอย่างชาญฉลาด
การลดต้นทุนไม่ได้แปลว่าต้องลดคุณภาพหรือไล่พนักงานออก แต่คือการลดสิ่งที่ไม่จำเป็นและอุดรูรั่ว โดยไม่กระทบคุณภาพและรายได้
| เทคนิค | ทำอย่างไร | ผลที่ได้ |
|---|---|---|
| ลดต้นทุนพลังงาน | เปลี่ยนเป็นหลอด LED ควบคุมการใช้แอร์ | ลงทุนครั้งเดียว คืนทุนไว |
| เจรจาซัพพลายเออร์ | รวมออเดอร์ ต่อรองราคาและเครดิต | ต้นทุนวัตถุดิบลดลง |
| ลดของเสีย | วางแผนสั่งซื้อ จัดการสต๊อกวัตถุดิบ | ลดของทิ้ง เพิ่มกำไร |
5คำนวณต้นทุนต่อหน่วยให้แม่นยำ
หัวใจของการควบคุมต้นทุน คือการรู้ต้นทุนที่แท้จริงของสินค้าแต่ละชิ้นหรือบริการแต่ละครั้ง ถ้าเราไม่รู้ต้นทุนต่อหน่วย เราจะตั้งราคาผิด และไม่รู้ว่าเมนูไหนหรือสินค้าไหนทำกำไร เมนูไหนขาดทุน การคำนวณต้นทุนต่อหน่วยต้องรวมทั้งต้นทุนตรง (วัตถุดิบที่ใช้จริง) และส่วนแบ่งของต้นทุนอ้อม (ค่าเช่า ค่าไฟ เงินเดือน เฉลี่ยต่อหน่วย)
ตัวอย่างในร้านอาหาร: อาหารจานหนึ่งใช้วัตถุดิบ 40 บาท (ต้นทุนตรง) บวกส่วนแบ่งค่าเช่า ค่าไฟ ค่าแรง อีก 25 บาท (ต้นทุนอ้อมเฉลี่ย) รวมต้นทุนจริง 65 บาท ถ้าขาย 80 บาท กำไรจริงคือ 15 บาท ไม่ใช่ 40 บาทอย่างที่หลายคนเข้าใจ
เมื่อรู้ต้นทุนต่อหน่วยที่แท้จริง เราจะตัดสินใจได้ว่าเมนูไหนควรส่งเสริมการขาย เมนูไหนควรปรับราคา และเมนูไหนควรตัดออก
6การตัดสินใจ ต้นทุนคงที่สูง vs ต้นทุนผันแปรสูง
ธุรกิจแต่ละแบบมีโครงสร้างต้นทุนต่างกัน บางธุรกิจมีต้นทุนคงที่สูง (เช่น โรงแรม รีสอร์ท ที่มีค่าอาคาร ค่าพนักงานประจำมาก) บางธุรกิจมีต้นทุนผันแปรสูง (เช่น ร้านค้าที่ต้นทุนหลักคือสินค้า)
ธุรกิจที่ต้นทุนคงที่สูง จะมีจุดคุ้มทุนสูง ต้องขายให้ได้เยอะถึงจะเริ่มกำไร แต่พอเลยจุดคุ้มทุนแล้ว กำไรจะเพิ่มเร็วมาก เพราะต้นทุนไม่เพิ่มตาม
ธุรกิจที่ต้นทุนผันแปรสูง จะมีจุดคุ้มทุนต่ำกว่า เริ่มกำไรได้เร็ว แต่กำไรต่อหน่วยน้อย ต้องขายปริมาณมากถึงจะได้กำไรก้อนใหญ่
การเข้าใจโครงสร้างต้นทุนของตัวเอง ช่วยให้วางกลยุทธ์ได้ถูก ธุรกิจต้นทุนคงที่สูงควรเน้นเพิ่มยอดขายให้เต็มกำลัง ส่วนธุรกิจต้นทุนผันแปรสูงควรเน้นเพิ่มกำไรต่อหน่วยและควบคุมต้นทุนสินค้า
7การควบคุมต้นทุนในธุรกิจแต่ละประเภท
แต่ละธุรกิจมีต้นทุนหลักที่ต่างกัน การรู้ว่าต้นทุนก้อนใหญ่อยู่ตรงไหน ช่วยให้โฟกัสได้ถูกจุด
ร้านอาหาร: ต้นทุนหลักคือวัตถุดิบ (30-40%) และค่าแรง (20-30%) การควบคุมของเสียและจัดการวัตถุดิบให้ดีจึงสำคัญที่สุด
โรงแรม/รีสอร์ท: ต้นทุนหลักคือค่าพนักงานและค่าพลังงาน การจัดตารางเวรการทำงานของพนักงานตามอัตราเข้าพักและการประหยัดพลังงานช่วยได้มาก
ร้านค้าปลีก: ต้นทุนหลักคือต้นทุนสินค้า การเจรจาราคากับซัพพลายเออร์และการบริหารสต๊อกให้ไม่ค้างจึงเป็นหัวใจ
ธุรกิจบริการ: ต้นทุนหลักคือค่าแรงและเวลา การเพิ่มผลิตภาพของทีมงานช่วยลดต้นทุนต่อหน่วยได้
8ทำงบประมาณค่าใช้จ่ายประจำปี
การควบคุมต้นทุนที่ดีเริ่มจากการวางแผนล่วงหน้า นั่นคือการทำงบประมาณ (Budget) ซึ่งเป็นการกำหนดว่าแต่ละเดือนหรือแต่ละปี เราจะใช้จ่ายในแต่ละรายการเท่าไร การทำงบประมาณช่วยให้เราควบคุมค่าใช้จ่ายได้ เพราะมีเป้าหมายชัดเจน เมื่อค่าใช้จ่ายจริงเกินงบประมาณ เราจะรู้ทันทีและหาสาเหตุได้ ต่างจากการใช้จ่ายไปเรื่อย ๆ โดยไม่มีแผนงบประมาณ ซึ่งมักทำให้เงินรั่วไหลโดยไม่รู้ตัว วิธีทำงบประมาณง่าย ๆ คือ ดูค่าใช้จ่ายจริงย้อนหลังสัก 3-6 เดือน แล้วประมาณการว่าเดือนต่อไปแต่ละรายการควรเป็นเท่าไร โดยคำนึงถึงการเปลี่ยนแปลง เช่น ช่วงไฮซีซั่นวัตถุดิบอาจต้องใช้มากขึ้นทุกสิ้นเดือน ให้เปรียบเทียบค่าใช้จ่ายจริงกับงบที่ตั้งไว้ (เรียกว่า Budget vs Actual) รายการไหนเกินงบประมาณมาก ให้หาสาเหตุและแก้ไข การทำแบบนี้สม่ำเสมอ จะทำให้เราควบคุมต้นทุนได้อย่างมีระบบ
9ลดต้นทุนด้วยเทคโนโลยี
ทุกวันนี้เทคโนโลยีช่วยลดต้นทุนได้มากมาย และหลายอย่างมีต้นทุนต่ำ เจ้าของธุรกิจที่รู้จักใช้เทคโนโลยีจะได้เปรียบในการควบคุมต้นทุน
ระบบจัดการสต๊อกช่วยให้รู้ว่ามีของเท่าไร ขายอะไรดี ควรสั่งอะไรเพิ่ม ลดปัญหาของค้างและของขาด ระบบขายหน้าร้าน (POS) ช่วยบันทึกยอดขายและวิเคราะห์ว่าสินค้าไหนทำเงิน
การใช้ช่องทางออนไลน์และโซเชียลมีเดียในการตลาด มีต้นทุนต่ำกว่าการโฆษณาแบบเดิมมาก และเข้าถึงลูกค้าได้ตรงกลุ่ม ช่วยประหยัดค่าการตลาดได้มาก
การลงทุนในเทคโนโลยีที่เหมาะสมมักคืนทุนเร็ว เพราะช่วยลดต้นทุน เพิ่มประสิทธิภาพ และลดข้อผิดพลาด แต่ควรเลือกเฉพาะที่จำเป็นและใช้ได้จริง ไม่ลงทุนตามกระแสโดยไม่ได้ใช้ประโยชน์
เจาะลึก: ต้นทุนตรง vs ต้นทุนอ้อม
นอกจากแยกต้นทุนคงที่กับผันแปรแล้ว ยังมีอีกมุมมองที่สำคัญคือ ต้นทุนตรง (Direct Cost) และต้นทุนอ้อม (Indirect Cost)
ต้นทุนตรง คือต้นทุนที่ผูกกับสินค้าหรือบริการโดยตรง เช่น ในร้านอาหาร วัตถุดิบของแต่ละจานคือต้นทุนตรง เราชี้ได้ชัดว่าจานนี้ใช้เนื้อ ผัก เครื่องปรุงเท่าไร
ต้นทุนอ้อม คือต้นทุนที่ใช้ร่วมกันหลายอย่าง ชี้ไม่ได้ว่าเป็นของสินค้าชิ้นไหนโดยเฉพาะ เช่น ค่าเช่าร้าน ค่าไฟ เงินเดือนผู้จัดการ ต้นทุนเหล่านี้ต้องเฉลี่ยไปในสินค้าทุกชิ้น
การเข้าใจความต่างนี้ช่วยให้เราตั้งราคาได้ถูกต้องเพราะราคาขายต้องครอบคลุมทั้งต้นทุนตรงและส่วนแบ่งของต้นทุนอ้อม ไม่อย่างนั้นเราอาจขายขาดทุนโดยไม่รู้ตัว
สมมติร้านคุณฟาติมามียอดขายเดือนละ 500,000 บาท ลองดูว่าการลดต้นทุนแฝงช่วยเพิ่มกำไรได้เท่าไร โดยไม่ต้องขายเพิ่ม
| รายการ | ก่อนปรับ | หลังปรับ |
|---|---|---|
| ยอดขาย | 500,000 | 500,000 |
| ของเสีย (8% → 4%) | 40,000 | 20,000 |
| ค่าพลังงานส่วนเกิน | 25,000 | 15,000 |
| กำไรที่เพิ่มขึ้น | - | 30,000 |
ตัวอย่างที่ 2: วิเคราะห์กำไรต่อเมนู
คุณฟาติมาวิเคราะห์เมนู 3 อย่าง เพื่อดูว่าเมนูไหนทำกำไรจริง (ต้นทุนรวม = วัตถุดิบ + ส่วนแบ่งต้นทุนอ้อม 25 บาท)
| เมนู | ราคาขาย / ต้นทุนรวม | กำไรจริง |
|---|---|---|
| ข้าวหมกไก่ | 80 / 65 บาท | 15 บาท |
| แกงกะหรี่ | 90 / 70 บาท | 20 บาท |
| ของหวาน (ราคาถูก) | 40 / 45 บาท | ขาดทุน 5 บาท |
บทสรุปเรื่องราว: ร้านคุณฟาติมากำไรเพิ่มขึ้น
สรุปสำคัญประจำหัวข้อ
รายได้เพิ่มแต่กำไรไม่เพิ่ม มักเกิดจากต้นทุนที่รั่วไหล
แยกต้นทุนเป็น 3 ประเภท: ต้นทุนคงที่ ต้นทุนผันแปร และต้นทุนแฝง
ต้นทุนแฝง (ของเสีย พลังงาน) คือขุมกำไรที่ซ่อนอยู่
ลดต้นทุนอย่างชาญฉลาด โดยไม่กระทบคุณภาพและรายได้
แบบฝึกปฏิบัติ: โครงสร้างต้นทุนของคุณ
ลิสต์ค่าใช้จ่ายหลักของธุรกิจ แล้วแยกประเภทและระบุว่าแต่ละประเภทต้นทุนปรับลดได้หรือไม่
| รายการค่าใช้จ่าย | ประเภท (ต้นทุนคงที่/ ต้นทุนผันแปร/ต้นทุนแฝง) | การปรับลด |
|---|---|---|
คำถามที่พบบ่อย
ลดต้นทุนอย่างไรไม่ให้กระทบคุณภาพ?
เริ่มจากต้นทุนแฝงที่ไม่กระทบลูกค้าก่อน เช่น ลดของเสีย ประหยัดพลังงาน เจรจาราคาซัพพลายเออร์ สิ่งเหล่านี้ลดต้นทุนได้โดยลูกค้าไม่รู้สึกถึงความเปลี่ยนแปลง
ควรลดเงินเดือนพนักงานเพื่อประหยัดไหม?
ควรเป็นทางเลือกสุดท้าย เพราะกระทบขวัญกำลังใจและอาจเสียคนเก่ง ลองจัดตารางงานให้มีประสิทธิภาพ หรือเพิ่มผลิตภาพก่อน
รู้ได้อย่างไรว่าเมนูไหนขาดทุน?
คำนวณต้นทุนต่อจานให้ครบ (วัตถุดิบ + ส่วนแบ่งต้นทุนอ้อม) เทียบกับราคาขาย ถ้าต้นทุนใกล้เคียงหรือเกินราคาขาย แสดงว่าเมนูนั้นแทบไม่มีกำไรหรือขาดทุน
แบบฝึกปฏิบัติ หัวข้อ 3
ลงมือทำจริงกับตัวเลขธุรกิจของคุณ นำผลลัพธ์ไปต่อยอดเป็นส่วนหนึ่งของเอกสารทางการเงินสำหรับยื่นกู้ ( Financial Dossier )
ขั้นที่ 1 นำแนวคิดหลักของหัวข้อนี้มาใช้กับธุรกิจของคุณ
ขั้นที่ 2 กรอกตัวเลขของธุรกิจคุณ
| รายการค่าใช้จ่าย | ประเภท ( ต้นทุนคงที่/ ต้นทุนผันแปร/ต้นทุนแฝง) | การปรับลด |
|---|---|---|
ขั้นที่ 3 สิ่งที่ฉันจะลงมือทำภายใน 30 วัน
บันทึกของฉัน หัวข้อ3
จดสิ่งที่ได้เรียนรู้ ข้อมูลตัวเลขของธุรกิจคุณ หรือคำถามที่อยากถามวิทยากร
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน