สารบัญบทนี้
- เริ่มต้นด้วยเรื่องจริง
- 1. เงินทุนหมุนเวียนคืออะไร
- 2. วงจรเงินสด (Cash Conversion Cycle)
- 3. วิเคราะห์วงจรเงินสดของร้านคุณวิภา
- 4. เทคนิคปลดล็อกเงินสด (โดยไม่ต้องกู้เพิ่ม)
- 5. อัตราส่วนสภาพคล่องที่ต้องรู้
- 6. บริหารสินค้าคงคลังให้เงินไม่จม
- 7. เงินทุนหมุนเวียนในธุรกิจแต่ละแบบ
- 8. สัญญาณเตือนวิกฤตเงินทุนหมุนเวียน
- 9. เจรจากับซัพพลายเออร์อย่างมืออาชีพ
- เจาะลึก: ทำไมเงินถึง “จม” และจมอยู่ที่ไหน
- ตัวอย่างที่ 2: ผลของการยืดเครดิตเจ้าหนี้
- บทสรุปเรื่องราว: ร้านคุณวิภาเงินคล่องขึ้น
- สรุปสำคัญประจำหัวข้อ
- แบบฝึกปฏิบัติ: คำนวณวงจรเงินสดของคุณ
- คำถามที่พบบ่อย
- แบบฝึกปฏิบัติ หัวข้อ 2
- บันทึกของฉัน หัวข้อ 2
- แบบทบทวนท้ายบท
- เอกสารประจำบท
เริ่มต้นด้วยเรื่องจริง
ทุกความรู้ในหัวข้อนี้เริ่มต้นจากปัญหาจริงที่ผู้ประกอบการมักพบเจอ ลองอ่านเรื่องราวต่อไปนี้ พร้อมกับวิเคราะห์ว่า หากกิจการนี้เป็นของเรา เราจะแก้ปัญหานี้ได้อย่างไร และปัญหาเหล่านี้อาจจะใกล้เคียงกับสิ่งที่ธุรกิจของเรากำลังเผชิญ
1เงินทุนหมุนเวียนคืออะไร
เงินทุนหมุนเวียน (Working Capital) คือเงินที่เราใช้หมุนเวียนในการดำเนินธุรกิจประจำวัน พูดง่าย ๆ คือเงินที่ใช้ซื้อของมาขาย จ่ายค่าแรง จ่ายค่าเช่า ก่อนที่เงินจากการขายจะกลับเข้ามา
ลองนึกภาพว่าธุรกิจเหมือนวงล้อที่หมุนอยู่ตลอด เราเอาเงินไปซื้อสินค้า → สินค้าถูกขาย → ได้เงินกลับมา → เอาไปซื้อสินค้าใหม่ วงล้อนี้หมุนไปเรื่อย ๆ ถ้าวงล้อหมุนเร็ว เงินก็คล่อง แต่ถ้าวงล้อหมุนช้า เงินก็จะจมและตึงมือ
ปัญหาของคุณวิภาคือ วงล้อของเธอหมุนช้า เพราะเธอขายเชื่อให้ผู้รับเหมา (กว่าจะเก็บเงินได้ใช้เวลานาน) และมีสินค้าในสต๊อกเยอะมาก (เงินจมอยู่ในของที่ยังขายไม่ออก)
2วงจรเงินสด (Cash Conversion Cycle)
วงจรเงินสด หรือ CCC คือจำนวนวันที่เงินสดของเรา “จม” อยู่ในธุรกิจ ก่อนที่จะกลับมาเป็นเงินสดอีกครั้ง ยิ่งจำนวนวันน้อย ยิ่งดี เพราะแปลว่าเงินกลับมาเร็ว
วงจรเงินสดมี 3 ส่วนประกอบ:
| ระยะเก็บเงินลูกหนี้ (DSO) | หลังจากขายของไปแล้ว กว่าจะเก็บเงินจากลูกค้าได้ ใช้เวลากี่วัน ยิ่งนานยิ่งไม่ดี เพราะเงินยังไม่กลับเข้ามา |
|---|---|
| ระยะขายสินค้า (DIO) | สินค้าอยู่ในสต๊อกกี่วันก่อนจะขายออกไปได้ ยิ่งของค้างสต๊อกนาน เงินยิ่งจม |
| ระยะจ่ายเจ้าหนี้ (DPO) | หลังจากซื้อของมาแล้ว เราจ่ายเงินซัพพลายเออร์ภายในกี่วัน ยิ่งได้เครดิตยาว ยิ่งช่วยเรื่องเงินสด |
สังเกตว่าระยะจ่ายเจ้าหนี้เป็นเครื่องหมายลบ เพราะถ้าเราได้เครดิตจากซัพพลายเออร์นาน ก็เหมือนได้ใช้เงินคนอื่นก่อน ช่วยลดวันที่เงินของเราต้องจม
3วิเคราะห์วงจรเงินสดของร้านคุณวิภา
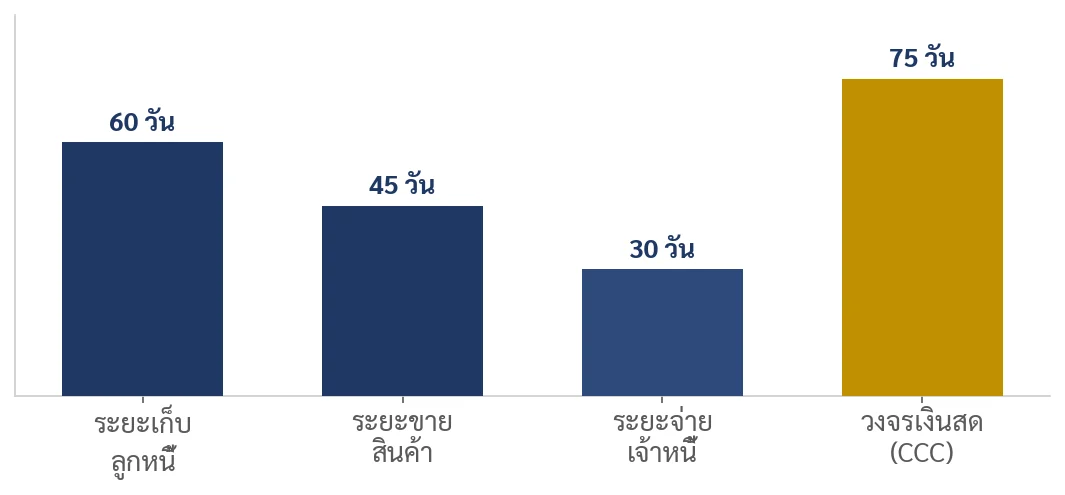
ลองมาดูตัวเลขจริงของร้านคุณวิภากัน
4เทคนิคปลดล็อกเงินสด (โดยไม่ต้องกู้เพิ่ม)
ข่าวดีคือ คุณวิภาสามารถ “ปลดล็อก” เงินที่จมออกมาได้ ด้วย 3 วิธีนี้ โดยไม่ต้องกู้เงินเพิ่มเลย
| วิธี | ทำอย่างไร | จุดที่ต้องระวัง |
|---|---|---|
| เร่งเก็บลูกหนี้ | ให้ส่วนลดถ้าจ่ายเร็ว วางบิลตรงเวลา ติดตามต่อเนื่อง | ไม่กดดันจนเสียลูกค้าดี |
| ลดสต๊อกที่จม | สั่งของให้พอดี ระบายของค้างสต๊อก | อย่าให้ของขาดจนเสียโอกาสขาย |
| ยืดเจ้าหนี้ | เจรจาขอเครดิตเทอมยาวขึ้น | รักษาความสัมพันธ์และเครดิตที่ดี |
ตัวอย่างเช่น ถ้าคุณวิภาลดระยะเก็บเงินลูกหนี้จาก 60 วัน เหลือ 45 วัน (โดยให้ส่วนลด 2% กับลูกค้าที่จ่ายภายใน 15 วัน) วงจรเงินสดของเธอจะลดจาก 75 วัน เหลือ 60 วัน แค่นี้ก็ปลดเงินสดออกมาได้ราว 1.5 ล้านบาท (15 วัน × ยอดขายเชื่อวันละ 100,000 บาท)
5อัตราส่วนสภาพคล่องที่ต้องรู้
นอกจากวงจรเงินสดแล้ว ยังมีอัตราส่วนง่าย ๆ ที่ช่วยบอกสภาพคล่องของธุรกิจได้ทันที เจ้าของธุรกิจควรรู้จัก 2 ตัวนี้
อัตราส่วนทุนหมุนเวียน (Current Ratio) = สินทรัพย์หมุนเวียน หารด้วย หนี้สินหมุนเวียน บอกว่าเรามีสินทรัพย์ที่เปลี่ยนเป็นเงินได้ พอจ่ายหนี้ระยะสั้นหรือไม่ ถ้าค่ามากกว่า 1 แปลว่าพอ ถ้าได้ 1.5-2 ถือว่าแข็งแรง
อัตราส่วนสภาพคล่องเร็ว (Quick Ratio) = คล้าย Current Ratio แต่ตัดสินค้าคงคลังออก เพราะสินค้าอาจขายไม่ออกทันที ตัวนี้เข้มงวดกว่า บอกว่าถ้าต้องจ่ายหนี้ด่วน ๆ เรามีเงินสดและลูกหนี้พอไหม
ตัวเลขเหล่านี้ไม่ได้ซับซ้อน เจ้าของธุรกิจสามารถทราบจากงบดุล และนำมาใช้คำนวณได้ ช่วยให้ทราบว่าธุรกิจมีความเสี่ยงเรื่องสภาพคล่องหรือไม่
6บริหารสินค้าคงคลังให้เงินไม่จม
สินค้าคงคลังเป็นจุดที่เงินจมได้มากที่สุดสำหรับธุรกิจค้าขาย การบริหารสต๊อกที่ดีจึงช่วยปลดเงินสดได้มาก หลักการง่าย ๆ คือ สั่งของให้พอดีกับที่ขายได้ ไม่มากไม่น้อยเกินไป ของที่ขายดีควรมีพอเสมอ ส่วนของที่ขายช้าควรลดการสั่ง หรือจัดโปรโมชั่นระบายสินค้าออก เทคนิคที่ใช้ได้จริงคือ การจัดกลุ่มสินค้าตามความสำคัญ เรียกว่า ABC Analysis โดยแบ่งสินค้าเป็น 3 กลุ่มตามมูลค่าและความสำคัญต่อรายได้
สินค้ากลุ่ม A คือสินค้าขายดีที่ทำเงินหลักให้ธุรกิจ มักมีจำนวนรายการไม่มาก (ราว 20% ของรายการทั้งหมด) แต่สร้างรายได้ส่วนใหญ่ (ราว 80%) สินค้ากลุ่มนี้ต้องดูแลใกล้ชิดที่สุด ตรวจสต๊อกบ่อย และต้องมีของพอขายเสมอ เพราะถ้าของขาดสต๊อก จะเสียรายได้ก้อนใหญ่ทันที
สินค้ากลุ่ม B คือสินค้าที่มีความสำคัญปานกลาง ขายได้เรื่อย ๆ แต่ไม่ใช่ตัวทำเงินหลัก สินค้ากลุ่มนี้ควรตรวจสต๊อกเป็นระยะ ไม่ต้องถี่เท่ากลุ่ม A แต่ก็ไม่ควรปล่อยปละละเลย เพราะรวมกันแล้วก็มีส่วนช่วยสร้างรายได้พอสมควร
สินค้ากลุ่ม C คือสินค้าที่ขายช้า มีจำนวนรายการมากแต่สร้างรายได้รวมน้อย สินค้ากลุ่มนี้ควรลดสต๊อกให้น้อยที่สุด หรือสั่งเมื่อมีคำสั่งซื้อเท่านั้น เพราะเงินที่จมอยู่ในของกลุ่มนี้แทบไม่สร้างผลตอบแทน
การตรวจนับสต๊อกสม่ำเสมอและดูว่าอะไรค้างนาน ช่วยให้เราตัดสินใจระบายของได้ทันก่อนที่มันจะเสื่อมสภาพหรือล้าสมัย
7เงินทุนหมุนเวียนในธุรกิจแต่ละแบบ
ความต้องการเงินทุนหมุนเวียนต่างกันมากในแต่ละธุรกิจ การเข้าใจธรรมชาติของธุรกิจตัวเองช่วยให้บริหารได้ถูก
ธุรกิจค้าส่ง/ค้าปลีก: ต้องการเงินทุนหมุนเวียนสูงมาก เพราะต้องสต๊อกสินค้าและมักขายเชื่อ เงินจมได้ง่าย ต้องบริหารลูกหนี้และสต๊อกอย่างใกล้ชิด
ธุรกิจบริการ: ต้องการเงินทุนหมุนเวียนน้อยกว่า เพราะไม่มีสต๊อกสินค้า แต่ถ้ารับงานแล้วเก็บเงินช้า ก็ยังมีปัญหาเงินจมในลูกหนี้ได้
ธุรกิจร้านอาหาร: ส่วนใหญ่รับเงินสดทันที วงจรเงินสดจึงสั้น แต่ต้องระวังสต๊อกวัตถุดิบที่เน่าเสียง่าย ซึ่งเป็นเงินจมอีกแบบหนึ่ง
ธุรกิจโรงแรม: รับเงินตอนเข้าพักหรือจองล่วงหน้า สภาพคล่องมักดี แต่มีต้นทุนคงที่สูงที่ต้องจ่ายสม่ำเสมอ
8สัญญาณเตือนวิกฤตเงินทุนหมุนเวียน
การรู้ทันสัญญาณเตือนช่วยให้เราแก้ปัญหาได้ก่อนเสมอ ต่อไปนี้คือสัญญาณที่บอกว่าเงินทุนหมุนเวียนกำลังมีปัญหา
สัญญาณแรก: ต้องกู้เงินระยะสั้นมาจ่ายค่าใช้จ่ายประจำบ่อย ๆ ถ้าเราต้องหาเงินมาหมุนจ่ายเงินเดือนหรือค่าของทุกเดือน แสดงว่าวงจรเงินสดมีปัญหา
สัญญาณที่สอง: ลูกหนี้ค้างชำระนานขึ้นเรื่อย ๆ ถ้าลูกค้าเริ่มจ่ายช้าลง เงินของเราจะติดอยู่ข้างนอกมากขึ้น ทำให้เงินสดขาดสภาพคล่อง
สัญญาณที่สาม: สินค้าค้างสต๊อกมากขึ้น ขายไม่ออก ของที่กองอยู่คือเงินที่จมและไม่สร้างรายได้ ยิ่งค้างนานยิ่งเสี่ยงเสื่อมสภาพ
เมื่อเห็นสัญญาณเหล่านี้ อย่านิ่งนอนใจ ให้รีบวิเคราะห์วงจรเงินสดและหาจุดที่เงินจม แล้วลงมือแก้ทันที การแก้เร็วช่วยป้องกันไม่ให้ปัญหาเล็กกลายเป็นวิกฤตใหญ่
9เจรจากับซัพพลายเออร์อย่างมืออาชีพ
ซัพพลายเออร์เป็นพันธมิตรสำคัญที่ช่วยเรื่องเงินทุนหมุนเวียนได้มาก การเจรจาเงื่อนไขที่ดีกับซัพพลายเออร์ช่วยลดภาระเงินสดของเราได้โดยตรง
เริ่มจากการเป็นลูกค้าที่ดี จ่ายเงินตรงเวลา สั่งของสม่ำเสมอ เมื่อสร้างความไว้วางใจแล้ว เราจะมีอำนาจต่อรองมากขึ้น สามารถขอเครดิตเทอมที่ยาวขึ้น หรือส่วนลดเมื่อสั่งปริมาณมาก
การรวมคำสั่งซื้อให้เป็นก้อนใหญ่ แทนที่จะสั่งทีละน้อยบ่อย ๆ ช่วยให้ต่อรองราคาได้ดีกว่า และลดค่าใช้จ่ายในการสั่งซื้อแต่ละครั้ง
อย่างไรก็ตาม ควรรักษาสมดุล การขอเครดิตยาวเกินไปอาจทำให้ซัพพลายเออร์ไม่พอใจ หรือคิดราคาแพงขึ้นเพื่อชดเชย การเจรจาที่ดีคือการหาจุดที่ทั้งสองฝ่ายได้ประโยชน์และรักษาความสัมพันธ์ระยะยาว
เจาะลึก: ทำไมเงินถึง “จม” และจมอยู่ที่ไหน
คำว่า “เงินจม” หมายถึงเงินที่เราจ่ายออกไปแล้ว แต่ยังไม่กลับมาเป็นเงินสด ลองนึกภาพเงินก้อนหนึ่งที่เดินทางผ่านธุรกิจ เริ่มจากเราเอาเงินไปซื้อสินค้า ตอนนี้เงินกลายเป็น “สินค้าคงคลัง” จมอยู่บนชั้นวาง จนกว่าจะขายได้
เมื่อขายได้ แต่เป็นการขายเชื่อ เงินก็ยังไม่กลับมา มันกลายเป็น “ลูกหนี้” จมอยู่ในบิลที่รอเก็บ กว่าลูกค้าจะจ่าย เงินถึงจะกลับมาเป็นเงินสดอีกครั้ง
ยิ่งสินค้าอยู่บนชั้นนาน และลูกหนี้จ่ายช้า เงินก็ยิ่งจมนาน ในทางกลับกัน ถ้าเราได้เครดิตจากซัพพลายเออร์ (ยังไม่ต้องจ่ายเงินซื้อของทันที) ก็เหมือนได้ยืมเงินคนอื่นมาใช้ก่อน ช่วยลดเงินที่เราต้องจมลง
นี่คือเหตุผลที่ธุรกิจค้าส่ง ค้าปลีก และธุรกิจที่ขายเชื่อ ต้องระวังเรื่องเงินทุนหมุนเวียนเป็นพิเศษ เพราะเงินจมได้ง่ายมาก
สมมติร้านคุณวิภามียอดขายเชื่อเฉลี่ยเดือนละ 3,000,000 บาท ลองดูว่าการลดวันเก็บเงินลูกหนี้ช่วยปลดเงินสดได้เท่าไร
| รายการ | ก่อนปรับ | หลังปรับ |
|---|---|---|
| ระยะเก็บเงินลูกหนี้ | 60 วัน | 45 วัน |
| ยอดขายเชื่อต่อวัน (เฉลี่ย) | 100,000 บาท | 100,000 บาท |
| เงินที่ค้างในลูกหนี้ | 6,000,000 บาท | 4,500,000 บาท |
| เงินสดที่ปลดล็อกได้ | - | 1,500,000 บาท |
ตัวอย่างที่ 2: ผลของการยืดเครดิตเจ้าหนี้
ถ้าคุณวิภาเจรจาขอเครดิตจากซัพพลายเออร์จาก 30 วัน เป็น 45 วัน จะช่วยลดวงจรเงินสดได้เท่าไร
| รายการ | ก่อนเจรจา | หลังเจรจา |
|---|---|---|
| ระยะเก็บเงินลูกหนี้ | 60 วัน | 60 วัน |
| ระยะขายสินค้า | 45 วัน | 45 วัน |
| ระยะจ่ายเจ้าหนี้ | 30 วัน | 45 วัน |
| วงจรเงินสด (CCC) | 75 วัน | 60 วัน |
บทสรุปเรื่องราว: ร้านคุณวิภาเงินคล่องขึ้น
สรุปสำคัญประจำหัวข้อ
กำไรไม่เท่ากับเงินสด เงินอาจจมอยู่ในลูกหนี้และสินค้าคงคลัง
วงจรเงินสด (CCC) บอกว่าเงินจมอยู่กี่วัน ยิ่งสั้นยิ่งมีเงินหมุน
ปลดล็อกเงินสดได้ 3 ทาง: เร่งเก็บลูกหนี้ ลดสต๊อก และยืดเจ้าหนี้
ลดวงจรเงินสดได้ = ต้องพึ่งเงินกู้น้อยลง
แบบฝึกปฏิบัติ: คำนวณวงจรเงินสดของคุณ
กรอกจำนวนวันของธุรกิจคุณ แล้วคำนวณวงจรเงินสด (CCC)
| รายการ | จำนวนวันของคุณ | หมายเหตุ |
|---|---|---|
| ระยะเก็บเงินลูกหนี้ (DSO) | ||
| ระยะขายสินค้า (DIO) | ||
| ระยะจ่ายเจ้าหนี้ (DPO) | ||
| วงจรเงินสด = DSO + DIO − DPO |
คำถามที่พบบ่อย
ควรให้เครดิตลูกค้ากี่วัน?
ขึ้นอยู่กับธุรกิจและการแข่งขัน แต่ควรสั้นที่สุดเท่าที่ลูกค้ายอมรับได้ และควรมีนโยบายชัดเจน เช่น ให้ส่วนลดถ้าจ่ายเร็ว เพื่อจูงใจให้เก็บเงินได้ไว
สต๊อกเท่าไรถึงจะพอดี?
ไม่มีตัวเลขตายตัว แต่หลักคือมีพอขายจนกว่าของล็อตใหม่จะมาถึง เพิ่มส่วนต่างเผื่อฉุกเฉินเล็กน้อย ของที่ขายเร็วเก็บมากได้ ของที่ขายช้าเก็บน้อย
ถ้าเงินหมุนไม่ทันจริง ๆ ควรทำอย่างไร?
ก่อนกู้ ให้ลองปลดเงินที่จมก่อน เร่งเก็บลูกหนี้ ระบายสต๊อก ถ้ายังไม่พอ ค่อยพิจารณาวงเงินหมุนเวียน (O/D) จากธนาคารซึ่งออกแบบมาเพื่อการนี้
แบบฝึกปฏิบัติ หัวข้อ 2
ลงมือทำจริงกับตัวเลขธุรกิจ นำผลลัพธ์ไปต่อยอดเป็นส่วนหนึ่งของเอกสารทางการเงินสำหรับยื่นกู้(Financial Dossier)
ขั้นที่ 1 นำแนวคิดหลักของหัวข้อนี้มาใช้กับธุรกิจของคุณ
ขั้นที่ 2 กรอกข้อมูลตัวเลขของธุรกิจคุณ
| รายการ | จำนวนวันของคุณ | หมายเหตุ |
|---|---|---|
| ระยะเก็บเงินลูกหนี้ (DSO) | ||
| ระยะขายสินค้า (DIO) | ||
| ระยะจ่ายเจ้าหนี้ (DPO) | ||
| วงจรเงินสด = DSO + DIO − DPO |
ขั้นที่ 3 สิ่งที่ฉันจะลงมือทำภายใน 30 วัน
บันทึกของฉัน หัวข้อ 2
จดสิ่งที่ได้เรียนรู้
ข้อมูลตัวเลขของธุรกิจคุณ หรือคำถามที่อยากถามวิทยากร
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน
เอกสารประจำบท
- PPTXสไลด์ หัวข้อ 2เปิดดูดาวน์โหลด
- DOCXWorkbook หัวข้อ 2เปิดดูดาวน์โหลด
- DOCXหนังสือการเงินธุรกิจ ฉบับเจ้าของกิจการ (เล่ม 1)เปิดดูดาวน์โหลด
เครื่องมือเพิ่มเติมสำหรับบทนี้: เครื่องคำนวณเงินหมุนในกิจการ