สารบัญบทนี้
- เริ่มต้นด้วยเรื่องจริง
- 1. GOP คืออะไร (Gross Operating Profit)
- 2. EBITDA คืออะไร
- 3. DSCR ตัวเลขที่บอกว่า “คืนหนี้ไหวไหม”
- 4. จากรายได้ สู่ EBITDA
- 5. ใช้ EBITDA ประเมินมูลค่าธุรกิจ
- 6. เข้าใจ Depreciation (ค่าเสื่อมราคา)
- 7. EBITDA และ Margin ในแต่ละอุตสาหกรรม
- 8. เตรียมตัวคุยกับธนาคารเรื่องตัวเลข
- 9. ปรับปรุง EBITDA ให้ดีขึ้น
- เจาะลึก: การวิเคราะห์ Margin หลายระดับ
- ตัวอย่างที่ 2: DSCR ในสองสถานการณ์
- บทสรุปเรื่องราว: คุณอนันต์ขยายรีสอร์ทได้สำเร็จ
- สรุปสำคัญประจำหัวข้อ
- แบบฝึกปฏิบัติ: คำนวณ EBITDA และ DSCR ของคุณ
- คำถามที่พบบ่อย
- แบบฝึกปฏิบัติ หัวข้อ 4
- บันทึกของฉัน หัวข้อ 4
- แบบทบทวนท้ายบท
- เอกสารประจำบท
เริ่มต้นด้วยเรื่องจริง
ทุกความรู้ในหัวข้อนี้เริ่มต้นจากปัญหาจริงที่ผู้ประกอบการมักพบเจอ ลองอ่านเรื่องราวต่อไปนี้ พร้อมกับวิเคราะห์ว่า หากกิจการนี้เป็นของเรา เราจะแก้ปัญหานี้ได้อย่างไร และปัญหาเหล่านี้อาจจะใกล้เคียงกับสิ่งที่ธุรกิจของเรากำลังเผชิญ
1GOP คืออะไร (Gross Operating Profit)
GOP หรือกำไรจากการดำเนินงานหลัก คือกำไรที่ได้จากการทำธุรกิจหลักของเรา หลังหักต้นทุนการดำเนินงานแล้ว แต่ยังไม่หักค่าใช้จ่ายส่วนกลางและค่าใช้จ่ายทางการเงิน
พูดง่าย ๆ GOP บอกเราว่า “ธุรกิจหลักของเราทำกำไรเก่งแค่ไหน” สำหรับรีสอร์ทนั้น GOP คือรายได้จากค่าห้อง อาหาร และบริการ หักด้วยต้นทุนดำเนินงาน เช่น เงินเดือนพนักงาน ค่าวัตถุดิบ ค่าพลังงาน
2EBITDA คืออะไร
EBITDA อ่านว่า “อีบิทด้า” เป็นคำย่อที่ฟังดูน่ากลัว แต่ความหมายง่ายมาก มันคือ “กำไรก่อนหักดอกเบี้ย ภาษี และค่าเสื่อมราคา”
ทำไมต้องดูตัวเลขนี้? เพราะ EBITDA แสดงให้เห็น “กำไรเงินสดที่แท้จริง” จากการดำเนินงาน โดยไม่รวมเรื่องดอกเบี้ยเงินกู้ ภาษี หรือค่าเสื่อมของทรัพย์สิน (ที่ไม่ใช่เงินสดจริง) ทำให้เห็นความสามารถในการทำกำไรที่แท้จริงของธุรกิจ
ธนาคารชอบดู EBITDA เพราะมันบอกว่าธุรกิจสร้างเงินสดได้เท่าไรในแต่ละปี ซึ่งเงินสดนี้แหละคือสิ่งที่จะใช้ชำระหนี้คืน
3DSCR ตัวเลขที่บอกว่า “คืนหนี้ไหวไหม”
DSCR (Debt Service Coverage Ratio) คืออัตราส่วนที่ธนาคารใช้ดูว่าธุรกิจมีเงินพอจ่ายชำระหนี้คืนหรือไม่ คำนวณโดยเอา EBITDA หารด้วยภาระผ่อนหนี้ต่อปี
ถ้า DSCR มากกว่า 1 แปลว่าธุรกิจมีเงินพอจ่ายหนี้ ยิ่งค่าสูงยิ่งดี โดยทั่วไปธนาคารอยากเห็น DSCR อย่างน้อย 1.2-1.5 เท่า ถ้าได้ 2 เท่าถือว่าแข็งแรงมาก
4จากรายได้ สู่ EBITDA
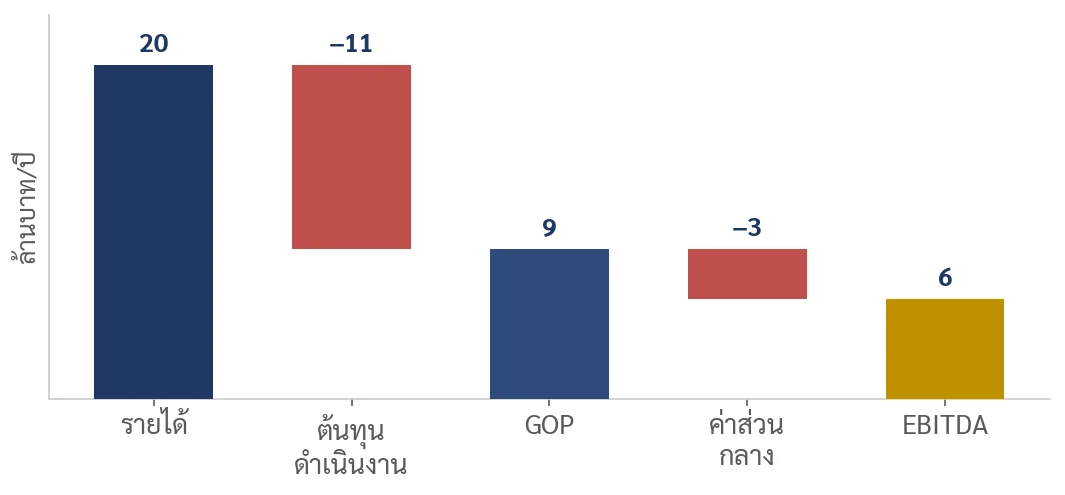
ลองมาดูว่ารายได้ของรีสอร์ทของคุณอนันต์ ค่อย ๆ กลายเป็น EBITDA อย่างไร โดยหักต้นทุนทีละชั้น
5ใช้ EBITDA ประเมินมูลค่าธุรกิจ
นอกจากใช้ดูความสามารถชำระหนี้แล้ว EBITDA ยังใช้ประเมินมูลค่าธุรกิจได้ด้วย ซึ่งมีประโยชน์มากเวลาจะขายกิจการ หาผู้ร่วมทุน หรือแค่อยากรู้ว่าธุรกิจตัวเองมีมูลค่าเท่าไร
วิธีที่นิยมคือ นำ EBITDA คูณด้วยตัวเลขที่เรียกว่า “ตัวคูณ” (Multiple) ซึ่งแตกต่างกันตามประเภทธุรกิจและความเสี่ยง เช่น ธุรกิจโรงแรมอาจมีตัวคูณ 6-10 เท่า
ตัวอย่าง: ถ้ารีสอร์ทมี EBITDA 6 ล้านบาท/ปี และตัวคูณของธุรกิจโรงแรมในทำเลนั้นอยู่ที่ 8 เท่า มูลค่าประมาณการของรีสอร์ทจะ อยู่ที่ 6 × 8 = 48 ล้านบาท แน่นอนว่าการประเมินมูลค่าจริงซับซ้อนกว่านี้ ต้องดูปัจจัยอื่นประกอบ แต่การรู้หลักการนี้ช่วยให้เจ้าของธุรกิจมองเห็นภาพว่า การเพิ่ม EBITDA ทุก 1 บาท อาจเพิ่มมูลค่าธุรกิจได้หลายเท่า
6เข้าใจ Depreciation (ค่าเสื่อมราคา)
ค่าเสื่อมราคาเป็นคำที่ทำให้หลายคนสับสน แต่เข้าใจง่ายมาก มันคือการทยอยคิดต้นทุนของทรัพย์สินที่ใช้งานได้นานหลายปี
ตัวอย่าง: รีสอร์ทซื้อเครื่องปรับอากาศราคา 500,000 บาท ใช้งานได้ 10 ปี แทนที่จะคิดเป็นค่าใช้จ่าย 500,000 บาทในปีเดียว ทางบัญชีจะทยอยคิดปีละ 50,000 บาท เป็นเวลา 10 ปี นี่คือค่าเสื่อมราคา
สิ่งสำคัญคือ ค่าเสื่อมราคาเป็นค่าใช้จ่ายทางบัญชี แต่ไม่ใช่เงินสดที่จ่ายออกจริงในปีนั้น (เงินจ่ายไปตอนซื้อแล้ว) นี่คือเหตุผลที่ EBITDA บวกค่าเสื่อมกลับเข้าไป เพื่อให้เห็นกำไรเงินสดที่แท้จริง
การเข้าใจเรื่องนี้ช่วยให้เจ้าของธุรกิจไม่ตกใจเวลาเห็นกำไรทางบัญชีต่ำ เพราะบางทีค่าเสื่อมราคาก้อนใหญ่ทำให้กำไรดูน้อย ทั้งที่จริงธุรกิจมีเงินสดเข้ามาดี
7EBITDA และ Margin ในแต่ละอุตสาหกรรม
ค่า EBITDA Margin และเกณฑ์ที่ดีต่างกันตามอุตสาหกรรม การรู้ค่าอ้างอิงช่วยให้เราประเมินธุรกิจตัวเองได้
โรงแรมและรีสอร์ท: มักมี EBITDA Margin สูง 30-40% เพราะเมื่อผ่านจุดคุ้มทุนแล้ว รายได้ส่วนเพิ่มเป็นกำไรมาก แต่ต้องแบกต้นทุนคงที่สูง
ร้านอาหาร: EBITDA Margin มักอยู่ที่ 10-20% เพราะต้นทุนวัตถุดิบและแรงงานสูง การควบคุมต้นทุนจึงสำคัญมากต่อกำไร
ค้าปลีก: EBITDA Margin มักต่ำ 5-15% เพราะแข่งขันด้านราคาสูง แต่ชดเชยด้วยปริมาณการขายที่มาก
การเทียบ Margin ของธุรกิจเรากับค่าเฉลี่ยอุตสาหกรรม ช่วยบอกว่าเราบริหารได้ดีกว่าหรือต่ำกว่ามาตรฐาน และมีจุดไหนที่ปรับปรุงได้
8เตรียมตัวคุยกับธนาคารเรื่องตัวเลข
เมื่อเข้าใจ EBITDA และ DSCR แล้ว การคุยกับธนาคารจะไม่น่ากลัวอีกต่อไป ในทางกลับกัน การพูดภาษาเดียวกับธนาคารได้จะสร้างความประทับใจและความเชื่อมั่น ก่อนไปคุยกับธนาคาร ควรเตรียมตัวเลขสำคัญให้พร้อม ได้แก่ รายได้ กำไรจากการดำเนินงาน EBITDA และ DSCR รวมถึงประมาณการในอนาคต การมีตัวเลขเหล่านี้ในมือแสดงให้เห็นว่าเราเข้าใจธุรกิจตัวเองอย่างลึกซึ้ง
เมื่อธนาคารถามว่า EBITDA เท่าไร เราตอบได้ทันที เมื่อถามว่าจะชำระคืนหนี้ได้อย่างไร เราอธิบายได้ด้วย DSCR และประมาณการกระแสเงินสด ความมั่นใจและความเข้าใจนี้เองที่ทำให้ธนาคารเชื่อมั่นและอนุมัติสินเชื่อได้ง่ายขึ้น จำไว้ว่า ธนาคารไม่ได้ต้องการแค่ตัวเลขสวย ๆ แต่ต้องการเห็นว่าเจ้าของธุรกิจเข้าใจและควบคุมธุรกิจของตัวเองได้ การเตรียมตัวเรื่องข้อมูลตัวเลขจึงเป็นการแสดงความเป็นมืออาชีพที่ธนาคารมองหา
9ปรับปรุง EBITDA ให้ดีขึ้น
เมื่อรู้ว่า EBITDA สำคัญต่อการยื่นขอสินเชื่อและมูลค่าธุรกิจ คำถามต่อไปคือ จะเพิ่ม EBITDA ได้อย่างไร ซึ่งมีหลายวิธีที่ทำได้จริง
วิธีแรกคือเพิ่มรายได้ ทั้งการเพิ่มยอดขาย เพิ่มราคา หรือเพิ่มบริการเสริม ทุกบาทที่รายได้เพิ่มขึ้นโดยต้นทุนไม่เพิ่มตาม จะกลายเป็น EBITDA ที่สูงขึ้น
วิธีที่สองคือ ลดต้นทุนดำเนินงาน ซึ่งเป็นสิ่งที่เรียนในหัวข้อ 3 การควบคุมต้นทุนแฝง ลดของเสีย และเพิ่มประสิทธิภาพ ล้วนช่วยเพิ่ม EBITDA โดยตรง
การปรับปรุง EBITDA อย่างต่อเนื่องไม่เพียงช่วยให้ขอสินเชื่อได้ง่ายขึ้น แต่ยังเพิ่มมูลค่าธุรกิจด้วย เพราะมูลค่าธุรกิจมักคำนวณจาก EBITDA คูณด้วยตัวคูณ ดังนั้นทุกการปรับปรุง EBITDA จึงเป็นการสร้างความมั่งคั่งให้เจ้าของธุรกิจในระยะยาว
เจาะลึก: การวิเคราะห์ Margin หลายระดับ
Margin คืออัตราส่วนกำไรเทียบกับยอดขาย บอกเราว่าจากทุก 100 บาทที่ขายได้ เหลือเป็นกำไรกี่บาท การดู Margin หลายระดับช่วยวินิจฉัยว่าปัญหาอยู่ตรงไหน
Gross Margin (กำไรขั้นต้น) = กำไรหลังหักต้นทุนขายโดยตรง ถ้าตัวนี้ต่ำ แสดงว่าต้นทุนวัตถุดิบหรือต้นทุนตรงสูงเกินไป
GOP Margin = กำไรจากการดำเนินงานหลัก ถ้า Gross Margin ดีแต่ GOP Margin ต่ำ แสดงว่าค่าใช้จ่ายดำเนินงาน (เงินเดือน พลังงาน) สูงเกินไป
EBITDA Margin และ Net Margin = กำไรในระดับลึกขึ้น ช่วยดูภาพรวมความสามารถทำกำไรและกำไรสุทธิที่เหลือจริง
การไล่ดู Margin ทีละระดับ เหมือนการตรวจร่างกายทีละส่วน ช่วยชี้จุดที่ต้องแก้ได้แม่นยำ
ลองคำนวณ EBITDA และ DSCR ของรีสอร์ทคุณอนันต์ เพื่อดูว่าธนาคารจะมองว่าชำระหนี้คืนไหวหรือไม่
| รายการ | จำนวน (ล้านบาท/ปี) | หมายเหตุ |
|---|---|---|
| รายได้รวม | 20 | ค่าห้อง + อาหาร + บริการ |
| ต้นทุนดำเนินงาน | 11 | พนักงาน วัตถุดิบ พลังงาน |
| GOP (กำไรจากการดำเนินงานหลัก) | 9 | = 20 − 11 (Margin 45%) |
| ค่าใช้จ่ายส่วนกลาง | 3 | การตลาด บริหาร |
| EBITDA | 6 | = 9 − 3 |
ตัวอย่างที่ 2: DSCR ในสองสถานการณ์
รีสอร์ทคุณอนันต์มี EBITDA 6 ล้าน/ปี ลองดูว่าถ้ากู้เพิ่มจนค่างวดสูงขึ้น DSCR จะเปลี่ยนอย่างไร
| สถานการณ์ | ค่างวดผ่อน/ปี | DSCR |
|---|---|---|
| กู้ปัจจุบัน | 3 ล้านบาท | 2.0 เท่า (แข็งแรง) |
| กู้เพิ่มปานกลาง | 4 ล้านบาท | 1.5 เท่า (พอรับได้) |
| กู้เพิ่มมาก | 5.5 ล้านบาท | 1.09 เท่า (เสี่ยง) |
บทสรุปเรื่องราว: คุณอนันต์ขยายรีสอร์ทได้สำเร็จ
สรุปสำคัญประจำหัวข้อ
GOP บอกว่าธุรกิจหลักของเราทำกำไรเก่งแค่ไหน
EBITDA คือกำไรเงินสดก่อนหักดอกเบี้ย ภาษี และค่าเสื่อม
ธนาคารใช้ EBITDA เทียบกับภาระหนี้ (DSCR) เพื่อดูว่าชำระหนี้คืนไหวไหม
DSCR ควรมากกว่า 1.2-1.5 เท่า ยิ่งสูงยิ่งแข็งแรง
แบบฝึกปฏิบัติ: คำนวณ EBITDA และ DSCR ของคุณ
ใส่ข้อมูลตัวเลขของธุรกิจคุณ เพื่อคำนวณ EBITDA และประเมินความสามารถชำระหนี้
| รายการ | จำนวน (บาท) | หมายเหตุ |
|---|---|---|
| รายได้รวม | ||
| ต้นทุนดำเนินงาน | ||
| GOP | ||
| EBITDA | ||
| ค่างวดผ่อนหนี้/ปี | ||
| DSCR = EBITDA ÷ ค่างวด |
คำถามที่พบบ่อย
EBITDA กับกำไรสุทธิ ต่างกันอย่างไร?
EBITDA คือกำไรก่อนหักดอกเบี้ย ภาษี และค่าเสื่อม ส่วนกำไรสุทธิคือหลังหักทุกอย่างแล้ว EBITDA แสดงกำไรเงินสดจากการดำเนินงาน ส่วนกำไรสุทธิคือเงินที่เหลือจริงหลังจ่ายทุกอย่าง
DSCR ต่ำกว่า 1 หมายความว่าอะไร?
แปลว่าธุรกิจมีเงินไม่พอจ่ายหนี้จากการดำเนินงานปกติ ต้องหาเงินจากแหล่งอื่นมาช่วย เป็นสัญญาณอันตราย ธนาคารมักไม่อนุมัติสินเชื่อเพิ่ม
ธุรกิจเล็กจำเป็นต้องรู้ EBITDA ไหม?
จำเป็น เพราะเมื่อไรที่คิดจะขอสินเชื่อ หาผู้ร่วมทุน หรือประเมินมูลค่าธุรกิจ ตัวเลขนี้คือภาษากลางที่ทุกฝ่ายใช้ การรู้ไว้ทำให้คุยกับธนาคารและนักลงทุนได้อย่างมั่นใจ
แบบฝึกปฏิบัติ หัวข้อ 4
ลงมือทำจริงกับตัวเลขธุรกิจของคุณ นำผลลัพธ์ไปต่อยอดเป็นส่วนหนึ่งของเอกสารทางการเงินสำหรับยื่นกู้ ( Financial Dossier )
ขั้นที่ 1 นำแนวคิดหลักของหัวข้อนี้มาใช้กับธุรกิจของคุณ
ขั้นที่ 2 กรอกข้อมูลตัวเลขของธุรกิจคุณ
| รายการ | จำนวน (บาท) | หมายเหตุ |
|---|---|---|
| รายได้รวม | ||
| ต้นทุนดำเนินงาน | ||
| GOP | ||
| EBITDA | ||
| ค่างวดผ่อนหนี้/ปี | ||
| DSCR = EBITDA ÷ ค่างวด |
ขั้นที่ 3 สิ่งที่ฉันจะลงมือทำภายใน 30 วัน
บันทึกของฉัน หัวข้อ 4
จดสิ่งที่ได้เรียนรู้ ข้อมูลตัวเลขของธุรกิจคุณ หรือคำถามที่อยากถามวิทยากร
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน
เอกสารประจำบท
- PPTXสไลด์ หัวข้อ 4เปิดดูดาวน์โหลด
- DOCXWorkbook หัวข้อ 4เปิดดูดาวน์โหลด
- DOCXหนังสือการเงินธุรกิจ ฉบับเจ้าของกิจการ (เล่ม 1)เปิดดูดาวน์โหลด
เครื่องมือเพิ่มเติมสำหรับบทนี้: เครื่องคำนวณวงเงินที่ควรขอ