สารบัญบทนี้
- เริ่มต้นด้วยเรื่องจริง
- 1. ประเมินความพร้อมทางการเงิน (Financial Readiness)
- 2. ทางเลือกการระดมทุนเพื่อการเติบโต
- 3. การทำ Financial Projection (ประมาณการการเงิน)
- 4. ประเมินความเสี่ยงและวางแผนสำรอง
- 5. แยกเงินธุรกิจกับเงินส่วนตัว
- 6. เอกสารที่ต้องเตรียมก่อนยื่นขอสินเชื่อ
- 7. นำไปใช้กับธุรกิจแต่ละประเภท
- 8. สร้างความสัมพันธ์ที่ดีกับธนาคาร
- 9. เข้าใจดอกเบี้ยและเงื่อนไขสินเชื่อ
- ตัวอย่างที่ 2: เปรียบเทียบต้นทุนแหล่งทุน
- บทสรุปเรื่องราว: คุณสมชายกลับมายืนได้อีกครั้ง
- สรุปสำคัญประจำหัวข้อ
- แบบฝึกปฏิบัติ: ประเมินความพร้อมทางการเงิน
- คำถามที่พบบ่อย
- แบบฝึกปฏิบัติ หัวข้อ 1
- บันทึกของฉัน หัวข้อ 1
- แบบทบทวนท้ายบท
- เอกสารประจำบท
เริ่มต้นด้วยเรื่องจริง
ทุกความรู้ในหัวข้อนี้เริ่มต้นจากปัญหาจริงที่ผู้ประกอบการมักพบเจอ ลองอ่านเรื่องราวต่อไปนี้ พร้อมกับวิเคราะห์ว่า หากกิจการนี้เป็นของเรา เราจะแก้ปัญหานี้ได้อย่างไร และปัญหาเหล่านี้อาจจะใกล้เคียงกับสิ่งที่ธุรกิจของเรากำลังเผชิญ
1ประเมินความพร้อมทางการเงิน (Financial Readiness)
ก่อนยื่นขอทุน เจ้าของกิจการจะต้องเข้าใจก่อนว่า ธนาคารมองภาพของกิจการอย่างไร ให้ลองนึกภาพว่าธนาคารก็เหมือนคนที่กำลังพิจารณาให้เรายืมเงิน สิ่งสำคัญที่ธนาคารต้องมั่นใจคือ ธุรกิจของเรามีความสามารถในการชำระคืนได้จริง โดยธนาคารพิจารณาธุรกิจผ่าน 5 ด้านสำคัญ เพื่อประเมินความแข็งแรง ความเสี่ยง และความพร้อมในการรับภาระหนี้ และเมื่อเข้าใจทั้ง 5 ด้านนี้แล้ว เราจะสามารถประเมินได้ว่า ธุรกิจของตนเองพร้อมขอสินเชื่อมากน้อยแค่ไหน มีจุดใดที่ต้องปรับปรุง และควรเตรียมข้อมูลหรือเอกสารอะไรเพิ่มเติมบ้างก่อนยื่นขอทุน
| 1. สภาพคล่อง | มีเงินสดหมุนเวียนเพียงพอต่อรายจ่ายประจำในแต่ละเดือน เช่น ค่าจ้างพนักงาน ค่าน้ำค่าไฟ ถ้าเงินสดตึงตลอด แสดงว่า กิจการมีสภาพคล่องต่ำ |
|---|---|
| 2. ภาระหนี้ | มีหนี้เดิมมากน้อยแค่ไหน เมื่อเทียบกับรายได้และทุนของกิจการ ถ้าหนี้เยอะเกินไป ธนาคารจะกังวลว่าจะรับภาระหนี้เพิ่มไม่ไหว |
| 3. ความสามารถทำกำไร | ธุรกิจยังทำกำไรจากการขายจริงไหม ถ้ายังมีกำไรเมื่อลูกค้ากลับมา ธนาคารจะเชื่อมั่นว่าเราจะมีเงินคืนหนี้ |
| 4. หลักประกัน | มีทรัพย์สิน เช่น อาคาร ที่ดิน ที่ใช้ค้ำประกันเงินกู้ได้ไหม หลักประกันช่วยให้ธนาคารมั่นใจและได้วงเงินกู้มากขึ้น |
| 5. ความพร้อมเอกสาร | งบการเงิน บัญชี และเอกสารต่าง ๆ ครบถ้วน เป็นระบบ และเชื่อถือได้ไหม เอกสารที่ดีทำให้ธนาคารพิจารณาได้เร็วขึ้น |
เคล็ดลับสำคัญ: อย่ารอให้ธนาคารแจ้งว่าคุณยังไม่พร้อม หากพบว่าธุรกิจยังมีจุดอ่อนด้านใด ให้ถือว่านั่นคือ “การบ้าน” ที่ต้องเร่งแก้ไขก่อนยื่นขอสินเชื่อ ไม่ว่าจะเป็นผลประกอบการ สภาพคล่อง ภาระหนี้ หรือความพร้อมของเอกสารทางการเงิน ยิ่งเราเข้าใจจุดอ่อนของตัวเองเร็วเท่าไร ก็ยิ่งมีเวลาเตรียมข้อมูล ปรับปรุงธุรกิจ และวางแผนให้รอบคอบมากขึ้นเท่านั้น เตรียมตัวให้พร้อมก่อนยื่น ดีกว่ารอให้ธนาคารปฏิเสธแล้วค่อยกลับมาแก้ไข การเตรียมความพร้อมที่ดีช่วยเพิ่มความน่าเชื่อถือและโอกาสในการได้รับอนุมัติสินเชื่อ แต่ผลการพิจารณายังคงขึ้นอยู่กับหลักเกณฑ์และเงื่อนไขของผู้ให้สินเชื่อแต่ละแห่ง
2ทางเลือกการระดมทุนเพื่อการเติบโต
เวลาต้องการเงินทุน หลายคนมักนึกถึงแค่การ “กู้ธนาคาร” จริง ๆ แล้วมีทางเลือกหลากหลายแบบ แต่ละแบบมีข้อดีข้อเสียต่างกัน การเลือกให้เหมาะกับสถานะธุรกิจจะช่วยให้เราได้เงินทุนที่ต้นทุนต่ำและเงื่อนไขดีที่สุด
| แหล่งทุน | ข้อดี | จุดที่ต้องระวัง |
|---|---|---|
| สินเชื่อธนาคาร | วงเงินสูง ดอกเบี้ยต่ำกว่าแหล่งอื่น | ต้องมีเอกสาร หลักประกัน และ ประวัติเครดิตดี |
| ทุน/สินเชื่อภาครัฐ | ดอกเบี้ยต่ำมาก เงื่อนไขผ่อนปรน เหมาะกับช่วงฟื้นฟูกิจการ |
มีเกณฑ์เฉพาะ ต้องรอยื่นตามรอบเวลา |
| เงินทุนตนเอง/ครอบครัว | ยืดหยุ่น ไม่มีดอกเบี้ย ไม่ต้องมีเอกสาร | จำนวนจำกัด และเสี่ยงกระทบ การเงินส่วนตัว |
สำหรับคุณสมชายที่โรงแรมเพิ่งโดนน้ำท่วม ทางเลือกที่ดีคือเริ่มจาก “สินเชื่อฟื้นฟูของภาครัฐ” ที่ดอกเบี้ยต่ำและเงื่อนไขผ่อนปรน ควบคู่กับการเตรียมเอกสารให้พร้อมเพื่อยื่นสินเชื่อธนาคารในภายหลัง วิธีนี้ทำให้เขาได้เงินทุนโดยไม่ต้องแบกดอกเบี้ยสูง
3การทำ Financial Projection (ประมาณการการเงิน)
Financial Projection ฟังดูเป็นศัพท์ยาก แต่จริง ๆ แล้วมันคือ “การเดาอนาคตอย่างมีหลักการ” เราคาดการณ์ว่ารายได้ ค่าใช้จ่าย และเงินสดจะเป็นอย่างไรในเดือนหรือปีข้างหน้า เพื่อวางแผนล่วงหน้า และให้ธนาคารเห็นภาพว่าเราจะมีเงินคืนหนี้ได้จริง การประมาณการที่ดีต้องตอบ 3 คำถามนี้ได้: (1) รายได้จะกลับมาเท่าไร และเมื่อไร (2) ค่าใช้จ่ายแต่ละเดือนเป็นเท่าไร (3) เงินสดจะพอไหม เดือนไหนสภาพคล่องต่ำที่สุด
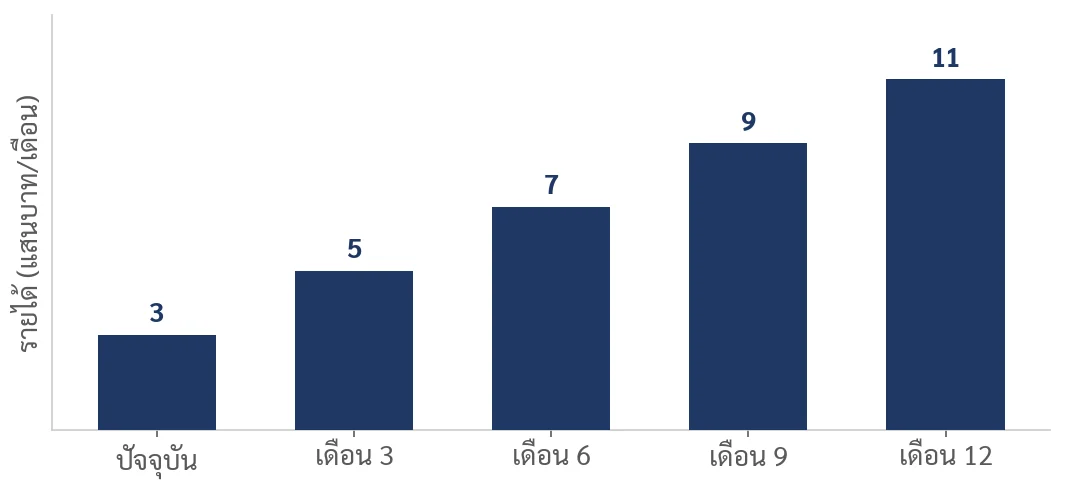
กราฟนี้แสดงให้เห็นว่ารายได้ไม่ได้กลับมาทันทีทันใด แต่ค่อย ๆ ฟื้นตัว การมีประมาณการแบบนี้ช่วยให้คุณสมชายวางแผนได้ว่าช่วงไหนต้องประหยัด ช่วงไหนพอมีเงินลงทุนเพิ่ม และยังใช้แสดงต่อธนาคารว่าธุรกิจมีอนาคตที่มีการเติบโต
4ประเมินความเสี่ยงและวางแผนสำรอง
หลังผ่านวิกฤตมาแล้ว สิ่งที่ควรทำที่สุดคือเตรียมพร้อมรับ “คลื่นลูกต่อไป” เพราะความเสี่ยงไม่ได้หายไปไหน การวางแผนสำรอง (Contingency Plan) คือการคิดล่วงหน้าว่าถ้าเกิดเรื่องไม่คาดฝัน เราจะรับมืออย่างไร
| ความเสี่ยงที่อาจเกิด | แผนสำรองที่ควรเตรียม |
|---|---|
| น้ำท่วมซ้ำ หรือภัยธรรมชาติ | ทำประกันภัย และสำรองเงินสดไว้ 3-6 เดือน |
| นักท่องเที่ยวลดลงอีก | กระจายกลุ่มลูกค้า เพิ่มช่องทางขายออนไลน์ |
| ต้นทุนเพิ่มสูงขึ้น (พลังงาน วัตถุดิบ) | เจรจาล็อกราคากับซัพพลายเออร์ คุมต้นทุนคงที่ |
| รายได้ขึ้นลงตามฤดูกาล | วางแผนกระแสเงินสดล่วงหน้า 12 เดือน |
การมีแผนสำรอง ไม่ได้แปลว่า การมองโลกในแง่ร้าย แต่แปลว่าเรามองการณ์ไกล การทำธุรกิจย่อมมีความไม่แน่นอน ทั้งยอดขายที่ลดลง ต้นทุนที่เพิ่มขึ้น หรือเหตุการณ์ไม่คาดคิดที่อาจกระทบต่อกระแสเงินสด เจ้าของธุรกิจที่รอบคอบจึงไม่ใช่คนที่คาดหวังว่าจะไม่มีปัญหา แต่คือคนที่ เตรียมทางเลือกและวางแผนรับมือไว้ล่วงหน้า และเมื่อปัญหาเกิดขึ้นจริง เราจะไม่ต้องตัดสินใจด้วยความตื่นตระหนก เพราะรู้ว่าควรทำอะไร มีเงินสำรองเพียงพอหรือไม่ และจะพาธุรกิจเดินต่อไปอย่างไร
5แยกเงินธุรกิจกับเงินส่วนตัว
ก่อนจะพูดถึงความพร้อมทางการเงินระดับสูง มีพื้นฐานข้อหนึ่งที่เจ้าของธุรกิจ SME จำนวนมากมองข้าม นั่นคือการแยกเงินธุรกิจออกจากเงินส่วนตัวให้ชัดเจน หลายคนใช้บัญชีเดียวกันทั้งเรื่องบ้านและกิจการ เมื่อถึงเวลาก็ไม่ทราบว่ากำไรจริงเท่าไร เพราะเงินปะปนกันไปหมด บางเดือนดูเหมือนมีเงินเยอะ แต่จริง ๆ แล้วเป็นเงินที่ต้องเอาไปจ่ายซัพพลายเออร์ ทำให้การตัดสินใจมักผิดพลาด
วิธีแก้ที่ทำง่ายที่สุด คือ การเปิดบัญชีธนาคารแยกสำหรับธุรกิจ และจ่ายเงินเดือนให้ตัวเองเป็นจำนวนที่แน่นอนทุกเดือน เหมือนเป็นพนักงานคนหนึ่ง เงินที่เหลือในบัญชีธุรกิจจึงเป็นเงินของธุรกิจจริง ๆ ที่เอาไว้หมุนเวียนและลงทุน การแยกเปิดบัญชียังช่วยเรื่องการขอสินเชื่อด้วย เพราะธนาคารจะเห็นกระแสเงินสดของธุรกิจชัดเจนจาก Bank Statement ซึ่งเป็นหนึ่งในเอกสารสำคัญที่ธนาคารใช้พิจารณา
6เอกสารที่ต้องเตรียมก่อนยื่นขอสินเชื่อ
ความพร้อมด้านเอกสารเป็นด้านที่ผู้ประกอบการมักได้คะแนนต่ำ การแก้ไขที่ทำได้ง่ายที่สุด คือการเตรียมเอกสารต่อไปนี้ให้ครบและเป็นระบบ
| งบการเงิน | งบกำไรขาดทุนและงบดุลย้อนหลัง 2-3 ปี ควรเป็นข้อมูลปัจจุบันและตรงกับความจริง |
|---|---|
| Bank Statement | รายการเดินบัญชีธนาคารย้อนหลัง 6-12 เดือน แสดงกระแสเงินสดจริง |
| เอกสารภาษี | ภ.พ.30 (VAT) และแบบยื่นภาษีเงินได้ แสดงยอดขายที่แจ้งจริง |
| เอกสารการค้า | ใบสั่งซื้อ สัญญา ใบเสร็จ ที่แสดงว่าธุรกิจดำเนินการจริง |
| แผนธุรกิจและประมาณการ | แผนการใช้เงินและ Cash Flow Forecast แสดงว่าจะคืนหนี้อย่างไร |
เคล็ดลับ: ข้อมูลตัวเลขที่มีจะต้องตรงกัน เป็นปัจจุบัน ความน่าเชื่อถือจึงเกิดขึ้น เพราะธนาคารไม่ได้พิจารณารายได้จากเอกสารเพียงฉบับเดียว แต่ธนาคารจะตรวจสอบและเปรียบเทียบข้อมูลจากหลายแหล่งประกอบกัน เช่น งบการเงิน ภ.พ.30 เอกสารการค้า Bank Statement หากข้อมูลจากแต่ละแหล่งตรงกัน ก็ช่วยเพิ่มความน่าเชื่อถือให้กับรายได้และผลประกอบการของธุรกิจ แต่หากตัวเลขแตกต่างกันโดยไม่มีคำอธิบายหรือหลักฐานรองรับ ธนาคารอาจตั้งข้อสงสัยและขอข้อมูลเพิ่มเติม ดังนั้น การจัดทำบัญชีให้ถูกต้องตามความเป็นจริง และเก็บเอกสารให้ครบถ้วนตั้งแต่ต้น จึงเป็นพื้นฐานสำคัญของการเตรียมความพร้อมขอสินเชื่อ
7นำไปใช้กับธุรกิจแต่ละประเภท
หลักการประเมินความพร้อมทางการเงินใช้ได้กับทุกธุรกิจ แต่ประเด็นสำคัญอาจต่างกันตามลักษณะกิจการ การเข้าใจประเด็นสำคัญนี้ จะช่วยให้เราเตรียมตัวได้ดีมากขึ้น
ธุรกิจโรงแรมและที่พัก: จุดแข็งคือมีอาคารเป็นหลักประกัน แต่จุดที่ต้องระวังคือรายได้ตามฤดูกาล ธนาคารจะดูว่าช่วงโลว์ซีซั่นยังมีเงินคืนหนี้ไหม
ธุรกิจค้าขายและรีเทล: จุดที่ต้องเน้นคือสภาพคล่องและการหมุนเวียนสินค้า เพราะเงินมักจมในสต๊อกและลูกหนี้ ธนาคารมักจะพิจารณาดูวงจรเงินสดเป็นพิเศษ
ธุรกิจบริการและร้านอาหาร: มักไม่มีหลักประกันเป็นทรัพย์สินใหญ่ จึงต้องเน้นแสดงกระแสเงินสดที่สม่ำเสมอและความสามารถทำกำไรที่ชัดเจนแทน
ไม่ว่าธุรกิจแบบไหน หลักการเดียวกันคือ รู้จุดแข็งจุดอ่อนของตัวเอง เตรียมเอกสารให้พร้อม และแสดงให้ธนาคารเห็นว่าเราจะคืนหนี้ได้อย่างไร
8สร้างความสัมพันธ์ที่ดีกับธนาคาร
การขอสินเชื่อไม่ใช่แค่เรื่องตัวเลขและเอกสารเท่านั้น แต่ยังเป็นเรื่องของความสัมพันธ์และความไว้วางใจ ธนาคารเน้นทำธุรกิจกับคนที่รู้จักและเชื่อใจได้ ดังนั้นการสร้างความสัมพันธ์ที่ดีกับธนาคารตั้งแต่เนิ่น ๆ จึงเป็นการลงทุนที่คุ้มค่า
เริ่มจากการเปิดบัญชีธุรกิจกับธนาคารและใช้บริการอย่างสม่ำเสมอ โดยให้ธนาคารเห็นการเดินบัญชีที่ดีมีเงินเข้าออกสม่ำเสมอ เพื่อเป็นการสร้างประวัติที่ดี ที่ธนาคารมองเห็น
เมื่อถึงเวลาต้องขอสินเชื่อ นัดปรึกษากับเจ้าหน้าที่สินเชื่อล่วงหน้า อธิบายแผนธุรกิจและความต้องการอย่างชัดเจน การแสดงให้เห็นว่าเราเข้าใจธุรกิจตัวเองและมีการวางแผนที่ดี จะสร้างความประทับใจและความเชื่อมั่น
อย่ารอจนถึงวิกฤตแล้วไปปรึกษาธนาคาร เพราะกิจการอาจจะมีฐานะที่อ่อนแอและต่อรองยาก การสร้างความสัมพันธ์ในช่วงที่ธุรกิจแข็งแรง จะช่วยให้เราได้รับการสนับสนุนที่ดีเมื่อต้องการขอทุน
9เข้าใจดอกเบี้ยและเงื่อนไขสินเชื่อ
ก่อนเซ็นสัญญาสินเชื่อ ต้องเข้าใจทุกเงื่อนไข การได้รับอนุมัติสินเชื่อไม่ใช่จุดสิ้นสุดของการตัดสินใจ แต่เป็นจุดเริ่มต้นของภาระผูกพันทางการเงินในระยะยาว เจ้าของธุรกิจจึงควรอ่านและทำความเข้าใจเงื่อนไขสำคัญให้ครบถ้วน ที่อาจส่งผลต่อการดำเนินธุรกิจ เพราะรายละเอียดบางอย่างอาจเพิ่มต้นทุนทางการเงิน จำกัดความยืดหยุ่นในการบริหารเงินสด หรือสร้างภาระที่ธุรกิจต้องรับผิดชอบต่อเนื่อง
อัตราดอกเบี้ยมีสองแบบหลัก คือแบบคงที่ (จ่ายเท่ากันตลอดสัญญา) และแบบลอยตัว (เปลี่ยนตามอัตราตลาด เช่น MRR หรือ MLR) ดอกเบี้ยลอยตัวอาจต่ำในช่วงแรก แต่มีความเสี่ยงถ้าอัตราตลาดขึ้น
นอกจากดอกเบี้ยแล้ว ควรดูเงื่อนไขอื่น เช่น ระยะเวลาผ่อน ค่าธรรมเนียม เงื่อนไขการชำระคืนก่อนกำหนด และหลักประกันที่ต้องใช้ บางครั้งสินเชื่อดอกเบี้ยต่ำ แต่มีเงื่อนไขเข้มงวดมาก อาจไม่เหมาะกับธุรกิจของเรา
การเปรียบเทียบข้อเสนอจากหลายธนาคารก่อนตัดสินใจ ช่วยให้เราได้เงื่อนไขที่ดีที่สุด อย่าเลือกเพียงเพราะได้เงินเร็ว แต่ให้ดูภาพรวมต้นทุนและความเหมาะสมกับธุรกิจในระยะยาว
เจาะลึก: อ่านสัญญาณการเงินของธุรกิจตัวเอง
เจ้าของธุรกิจที่เก่งเรื่องการเงิน ไม่จำเป็นต้องเป็นนักบัญชี แต่ต้องอ่าน “สัญญาณ” ของธุรกิจตัวเองได้ เหมือนคนขับรถที่ต้องดูหน้าปัดเป็น สัญญาณเหล่านี้บอกเราว่าธุรกิจกำลังแข็งแรงหรือเริ่มมีปัญหา
สัญญาณแรกคือ “เงินสดในมือ” ถ้าเงินสดลดลงเรื่อย ๆ ทุกเดือน แม้ยอดขายจะดี นั่นคือสัญญาณเตือน สัญญาณที่สองคือ “ลูกหนี้ค้างชำระ” ถ้าลูกค้าจ่ายช้าลงเรื่อย ๆ เงินของเราจะติดอยู่ข้างนอก สัญญาณที่สามคือ “กำไรต่อยอดขาย” ถ้าขายเท่าเดิมแต่กำไรน้อยลง แสดงว่าต้นทุนกำลังกินกำไร
การฝึกอ่านสัญญาณเหล่านี้เป็นประจำ จะช่วยให้เราแก้ปัญหาได้ก่อนที่มันจะลุกลาม เหมือนหมอที่ตรวจสุขภาพก่อนป่วยหนัก
ลองมาดูว่าคุณสมชายให้คะแนนความพร้อมทางการเงินของโรงแรมตัวเองอย่างไร โดยให้คะแนนแต่ละด้าน 1-5 คะแนน (1 = ยังไม่พร้อมมาก, 2 = ยังไม่พร้อม , 3 = พร้อมพอใช้ , 4 = พร้อม , 5 = พร้อมมาก )
| ด้าน | คะแนน | เหตุผล |
|---|---|---|
| สภาพคล่อง | 2 | เงินสดตึงมากหลังรายได้ลด |
| ภาระหนี้ | 3 | มีหนี้เดิมปานกลาง ยังผ่อนไหว |
| ความสามารถทำกำไร | 3 | ยังมีกำไรเมื่อยอดจองกลับมา |
| หลักประกัน | 4 | มีอาคารโรงแรมเป็นหลักประกันได้ |
| ความพร้อมเอกสาร | 2 | งบไม่อัปเดต บัญชีไม่เป็นระบบ |
ตัวอย่างที่ 2: เปรียบเทียบต้นทุนแหล่งทุน
คุณสมชายต้องการเงิน 3 ล้านบาท ระยะเวลา 5 ปี ลองเปรียบเทียบต้นทุนดอกเบี้ยของแต่ละแหล่งทุน
| แหล่งทุน | ดอกเบี้ย/ปี | ดอกเบี้ยรวม 5 ปี (โดยประมาณ) |
|---|---|---|
| สินเชื่อฟื้นฟูภาครัฐ | 3% | ประมาณ 240,000 บาท |
| สินเชื่อธนาคารทั่วไป | 7% | ประมาณ 560,000 บาท |
| เงินกู้นอกระบบ | 24% | ประมาณ 2,180,000 บาท |
บทสรุปเรื่องราว: คุณสมชายกลับมายืนได้อีกครั้ง
สรุปสำคัญประจำหัวข้อ
ก่อนขอเงินจากแหล่งทุน จะต้องมีการทำประเมินความพร้อมทางการเงิน 5 ด้านของกิจการให้ชัดเจน
แหล่งทุนมีหลายแบบ เลือกให้เหมาะกับสถานะธุรกิจ ไม่ใช่กู้ที่แรกที่เจอ
ทำ Financial Projection เพื่อมองอนาคตด้วยตัวเลข และทำให้ธนาคารเชื่อมั่น
วางแผนสำรองรับความเสี่ยงที่อาจเกิดซ้ำหลังวิกฤต
แบบฝึกปฏิบัติ: ประเมินความพร้อมทางการเงิน
ให้คะแนนธุรกิจของคุณเองในแต่ละด้าน 1-5 คะแนน พร้อมเขียนเหตุผลและสิ่งที่จะปรับปรุง
| ด้าน | คะแนน (1-5) | เหตุผล / สิ่งที่จะปรับปรุง |
|---|---|---|
| สภาพคล่อง | ||
| ภาระหนี้ | ||
| ความสามารถทำกำไร | ||
| หลักประกัน | ||
| ความพร้อมเอกสาร |
คำถามที่พบบ่อย
ธุรกิจเพิ่งเปิดได้ไม่ถึงปี ขอสินเชื่อได้ไหม?
ได้ แต่ค่อนข้างยาก เพราะธนาคารยังไม่มีประวัติการเงินที่มากพอ ควรเริ่มจากวงเงินเล็ก สร้างประวัติที่ดี แล้วค่อยขยาย หรือใช้สินเชื่อที่ออกแบบมาสำหรับธุรกิจใหม่โดยเฉพาะ
ไม่มีหลักประกัน กู้ได้ไหม?
ได้ในบางกรณี เช่น สินเชื่อที่มี บสย. (บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม) ค้ำประกันแทน แต่วงเงินและเงื่อนไขอาจต่างจากการมีหลักประกัน
เคยมีประวัติค้างชำระ จะกู้ได้ไหม?
ขึ้นอยู่กับความรุนแรงและระยะเวลา ควรเคลียร์หนี้เก่าให้เรียบร้อยก่อนที่จะยื่นกู้ครั้งใหม่ และแสดงรายละเอียดให้เห็นว่าปัจจุบันการเงินดีขึ้นแล้ว
แบบฝึกปฏิบัติ หัวข้อ 1
ลงมือทำจริงกับตัวเลขธุรกิจของคุณ นำผลลัพธ์ไปต่อยอดเป็นส่วนหนึ่งของเอกสารทางการเงินสำหรับยื่นกู้ ( Financial Dossier )
ขั้นที่ 1 นำแนวคิดหลักของหัวข้อนี้มาใช้กับธุรกิจของคุณ
ขั้นที่ 2 กรอกข้อมูลตัวเลขของธุรกิจคุณ
| ด้าน | คะแนน (1-5) | เหตุผล / สิ่งที่จะปรับปรุง |
|---|---|---|
| สภาพคล่อง | ||
| ภาระหนี้ | ||
| ความสามารถทำกำไร | ||
| หลักประกัน | ||
| ความพร้อมเอกสาร |
ขั้นที่ 3 สิ่งที่ฉันจะลงมือทำภายใน 30 วัน
บันทึกของฉัน หัวข้อ 1
จดสิ่งที่ได้เรียนรู้ ข้อมูลตัวเลขของธุรกิจ หรือคำถามที่อยากถามวิทยากร
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน