สารบัญบทนี้
- เริ่มต้นด้วยเรื่องจริง
- 1. ทำไมกระแสเงินสดถึงสำคัญที่สุด
- 2. กระแสเงินสด 3 กิจกรรม
- 3. กำไร ไม่เท่ากับ เงินสด
- 4. ทำ Cash Flow Forecast เพื่อมองอนาคต
- 5. สร้างเงินสำรองฉุกเฉิน กันชนของธุรกิจ
- 6. เชื่อมโยงทุกหัวข้อสู่ เอกสารทางการเงิน สำหรับยื่นกู้ ( Financial Dossier )
- 7. กระแสเงินสดในธุรกิจตามฤดูกาล
- 8. เครื่องมือช่วยติดตามกระแสเงินสด
- 9. บริหารหนี้อย่างชาญฉลาด
- เจาะลึก: การอ่านงบกระแสเงินสด
- ตัวอย่างที่ 2: ผลของการมีเงินสำรอง
- บทสรุปเรื่องราว: คุณประยุทธ์บริหารเงินสดได้อย่างสบายใจ
- สรุปสำคัญประจำหัวข้อ
- แบบฝึกปฏิบัติ: Cash Flow Forecast 3 เดือนของคุณ
- คำถามที่พบบ่อย
- แบบฝึกปฏิบัติ หัวข้อ 6
- บันทึกของฉัน หัวข้อ 6
- แบบทบทวนท้ายบท
- เอกสารประจำบท
เริ่มต้นด้วยเรื่องจริง
ทุกความรู้ในหัวข้อนี้เริ่มต้นจากปัญหาจริงที่ผู้ประกอบการมักพบเจอ ลองอ่านเรื่องราวต่อไปนี้ พร้อมกับวิเคราะห์ว่า หากกิจการนี้เป็นของเรา เราจะแก้ปัญหานี้ได้อย่างไร และปัญหาเหล่านี้อาจจะใกล้เคียงกับสิ่งที่ธุรกิจของเรากำลังเผชิญ
1ทำไมกระแสเงินสดถึงสำคัญที่สุด
มีคำพูดหนึ่งในโลกธุรกิจว่า “กำไรคือความคิดเห็น แต่เงินสดคือความจริง” เพราะธุรกิจจำนวนมากล้มไม่ใช่เพราะขาดทุน แต่เพราะ “เงินสดหมด” จ่ายค่าจ้าง จ่ายเจ้าหนี้ จ่ายหนี้ไม่ได้
กระแสเงินสดคือเงินจริงที่ไหลเข้าและออกจากธุรกิจ ต่างจากกำไรทางบัญชีที่อาจรวมยอดขายเชื่อที่ยังไม่ได้รับเงิน การเข้าใจและบริหารกระแสเงินสดจึงเป็นหัวใจของความอยู่รอด
2กระแสเงินสด 3 กิจกรรม
เงินสดที่ไหลเข้าออกธุรกิจมาจาก 3 แหล่ง เมื่อเข้าใจแล้วจะบริหารได้ง่ายขึ้น
| จากการดำเนินงาน | เงินจากการขายสินค้า/บริการหลัก หักด้วยรายจ่ายในการดำเนินงาน นี่คือแหล่งที่สำคัญที่สุด |
|---|---|
| จากการลงทุน | เงินที่ใช้ซื้อหรือได้จากการขายทรัพย์สิน เช่น ซื้อเครื่องจักร ซื้อที่ดิน สร้างอาคาร |
| จากการจัดหาเงิน | เงินจากการกู้ การคืนหนี้ หรือเงินทุนที่เจ้าของใส่เข้ามา |
สิ่งที่ต้องจับตาที่สุดคือกระแสเงินสดจากการดำเนินงาน ถ้าติดลบเรื้อรัง แปลว่าธุรกิจหลักกำลังกินเงินสด ซึ่งเป็นสัญญาณอันตราย
3กำไร ไม่เท่ากับ เงินสด
หลายคนสับสนระหว่างกำไรกับเงินสด ทั้งสองอย่างต่างกัน และความต่างนี้คือสาเหตุที่ทำให้ธุรกิจที่มีกำไรกลับเงินขาดมือ
| กำไร (Profit) | เงินสด (Cash) |
|---|---|
| เป็นตัวเลขในงบกำไรขาดทุน | เป็นเงินจริงในบัญชีที่ใช้จ่ายได้ |
| รวมยอดขายเชื่อที่ยังไม่ได้รับเงิน | นับเฉพาะเงินที่เข้ามาจริง |
| ไม่บอกจังหวะเวลาเงินเข้า-ออก | บอกว่าเดือนไหนเงินพอ เดือนไหนขาด |
| ดีในระยะยาว | สำคัญต่อความอยู่รอดทุกวัน |
4ทำ Cash Flow Forecast เพื่อมองอนาคต
Cash Flow Forecast คือการประมาณการเงินสดเข้า-ออกล่วงหน้า เพื่อเห็นว่าเดือนไหนเงินจะตึง จะได้เตรียมรับมือทัน ไม่ต้องวิ่งหาเงินแบบฉุกเฉิน
กราฟด้านล่างแสดงเงินสดคงเหลือของปั๊มคุณประยุทธ์ตลอด 12 เดือน สังเกตว่าช่วงกลางปีเงินสดลดต่ำสุด ซึ่งถ้ารู้ล่วงหน้า ก็เตรียมเงินสำรองหรือเลื่อนรายจ่ายได้
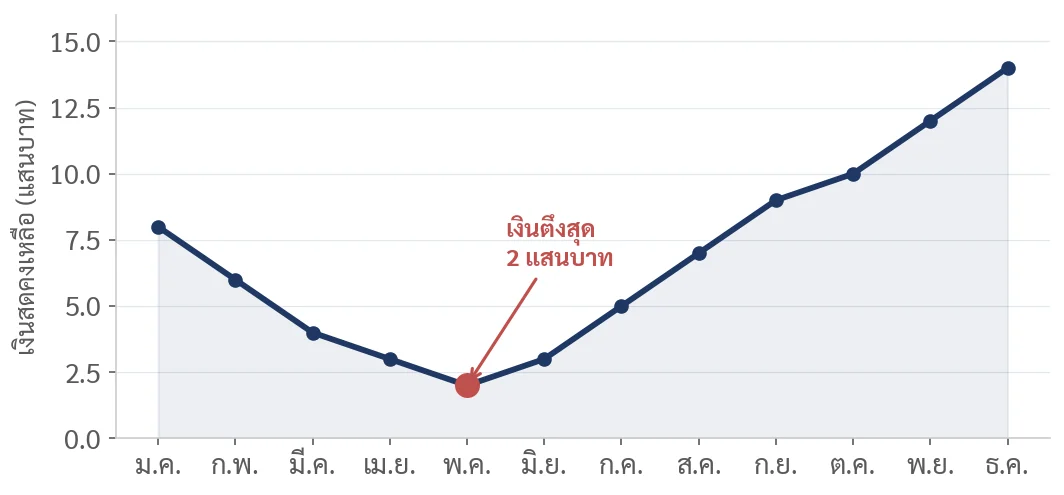
เอกสาร Cash Flow Forecast นี้มีประโยชน์สองต่อ: (1) ช่วยให้เราวางแผนการเงินล่วงหน้า และ (2) ใช้แนบยื่นขอสินเชื่อกับธนาคารได้ เพราะมันแสดงให้ธนาคารเห็นว่าเราจะมีเงินชำระหนี้คืนในแต่ละเดือน
5สร้างเงินสำรองฉุกเฉิน กันชนของธุรกิจ
บทเรียนสำคัญจากวิกฤตน้ำท่วมคือ ธุรกิจที่มีเงินสำรองรอดได้ดีกว่ามาก เงินสำรองฉุกเฉินเปรียบเหมือนกันชนที่ช่วยให้ธุรกิจอยู่รอดเมื่อเกิดเรื่องไม่คาดฝัน
หลักการคือ ควรมีเงินสดสำรองพอครอบคลุมค่าใช้จ่ายประจำ 3-6 เดือน เผื่อกรณีรายได้หยุดชะงักกะทันหัน เช่น ภัยธรรมชาติ วิกฤตเศรษฐกิจ หรือเหตุการณ์ที่ทำให้ลูกค้าหายไป
การสร้างเงินสำรองทำได้โดยกันเงินส่วนหนึ่งของกำไรทุกเดือนเข้าบัญชีแยกต่างหาก ไม่นำมาใช้จ่ายประจำ แม้จะเริ่มจากจำนวนน้อย แต่สะสมไปเรื่อย ๆ ก็จะกลายเป็นกันชนที่แข็งแรง เจ้าของธุรกิจที่ผ่านวิกฤตมาแล้วมักเข้าใจดีว่า เงินสำรองไม่ใช่เงินที่ “ไม่ได้ใช้ประโยชน์” แต่คือประกันความอยู่รอดที่สำคัญที่สุดอย่างหนึ่งของธุรกิจ
6เชื่อมโยงทุกหัวข้อสู่ เอกสารทางการเงิน สำหรับยื่นกู้ ( Financial Dossier )
มาถึงหัวข้อสุดท้าย ลองมองย้อนกลับไปว่าความรู้ทั้ง 6 หัวข้อเชื่อมโยงกันอย่างไร และนำไปสู่เป้าหมายสูงสุดคือการเข้าถึงแหล่งทุนจาก
หัวข้อ 1 เราประเมินความพร้อมและรู้ว่าต้องเตรียมอะไร
หัวข้อ 2 เราบริหารเงินทุนหมุนเวียนให้มีสภาพคล่อง
หัวข้อ 3 เราควบคุมต้นทุนให้มีกำไร
หัวข้อ 4 เราวัด EBITDA ที่ธนาคารใช้ประเมิน
หัวข้อ 5 เราตั้งราคาและรู้จุดคุ้มทุน
หัวข้อ 6 นี้ เราทำ Cash Flow Forecast
ผลงานทั้งหมดนี้เมื่อนำมารวมกัน จะกลายเป็นชุดเอกสารทางการเงิน สำหรับยื่นกู้(Financial Dossier) ที่ครบถ้วน แสดงให้ธนาคารเห็นว่าธุรกิจเราแข็งแรง มีการบริหารที่ดี และจะคืนหนี้ได้อย่างไร
Cash Flow Forecast คือหัวใจของ เอกสารทางการเงิน สำหรับยื่นกู้(Financial Dossier) เพราะมันตอบคำถามสำคัญที่สุดของธนาคาร นั่นคือ “ธุรกิจนี้จะมีเงินชำระหนี้คืนในแต่ละเดือนหรือไม่” เมื่อเราตอบคำถามนี้ได้ด้วยตัวเลขที่น่าเชื่อถือ โอกาสได้รับอนุมัติสินเชื่อก็สูงขึ้นมาก
7กระแสเงินสดในธุรกิจตามฤดูกาล
ธุรกิจจำนวนมากมีรายได้ไม่สม่ำเสมอตลอดปี โดยเฉพาะธุรกิจท่องเที่ยวที่มีช่วงไฮซีซั่นและโลว์ซีซั่น การบริหารกระแสเงินสดจึง ท้าทายเป็นพิเศษ หลักการคือ ในช่วงที่รายได้ดี (ไฮซีซั่น) อย่าใช้เงินหมด ควรเก็บเงินส่วนหนึ่งไว้สำหรับช่วงที่รายได้น้อย (โลว์ซีซั่น) เพื่อให้มีเงินจ่ายค่าใช้จ่ายประจำที่ยังต้องจ่ายทุกเดือน
การทำ Cash Flow Forecast ทั้งปีช่วยให้เห็นภาพว่าเดือนไหนเงินเข้ามาก เดือนไหนเข้าน้อย จะได้วางแผนกันเงินและจัดการรายจ่ายให้สอดคล้อง
สำหรับปั๊มน้ำมันของคุณประยุทธ์ที่มีรายได้ค่อนข้างสม่ำเสมอ ความท้าทายอยู่ที่ภาระผ่อนก้อนใหญ่ ส่วนธุรกิจท่องเที่ยวตามฤดูกาล ความท้าทายคือความผันผวนของรายได้ ทั้งสองแบบแก้ได้ด้วยการวางแผนล่วงหน้าและมีเงินสำรอง
8เครื่องมือช่วยติดตามกระแสเงินสด
การบริหารกระแสเงินสดที่ดีต้องอาศัยการติดตามอย่างสม่ำเสมอ โชคดีที่ทุกวันนี้มีเครื่องมือหลายอย่างช่วยได้ ไม่จำเป็นต้องใช้ระบบซับซ้อนหรือแพง
เริ่มจากเครื่องมือง่ายที่สุดคือ ตารางในโปรแกรม Excel หรือ Google Sheets ที่เราทำเองได้ กำหนดคอลัมน์เป็นเดือน แถวเป็นรายการเงินเข้า-ออก แล้วให้โปรแกรมคำนวณเงินคงเหลือให้อัตโนมัติ
สำหรับธุรกิจที่มีรายการเยอะ อาจใช้โปรแกรมบัญชีสำเร็จรูปที่มีฟังก์ชันติดตามกระแสเงินสด ช่วยประหยัดเวลาและลดข้อผิดพลาด
สิ่งที่สำคัญกว่าเครื่องมือคือ วินัยในการอัปเดตข้อมูลสม่ำเสมอ อย่างน้อยสัปดาห์ละครั้ง และทบทวน Forecast ทุกเดือน เพื่อให้ตัวเลขใกล้เคียงความจริง เครื่องมือที่ดีที่สุดคือเครื่องมือที่เราใช้จริงอย่างต่อเนื่อง
9บริหารหนี้อย่างชาญฉลาด
หนี้ไม่ใช่สิ่งเลวร้ายเสมอไป หนี้ที่ดีคือหนี้ที่นำมาลงทุนสร้างรายได้เพิ่ม ส่วนหนี้ที่ไม่ดีคือหนี้ที่นำมาใช้จ่ายโดยไม่สร้างผลตอบแทน การบริหารหนี้อย่างชาญฉลาดจึงสำคัญต่อกระแสเงินสด
หลักการสำคัญคือ ใช้หนี้ระยะยาวสำหรับการลงทุนระยะยาว เช่น ซื้อที่ดิน สร้างอาคาร และใช้หนี้ระยะสั้นสำหรับความต้องการระยะสั้น เช่น เงินทุนหมุนเวียน การใช้ผิดประเภท เช่น เอาเงินกู้ระยะสั้นไปลงทุนระยะยาว จะทำให้เงินสดตึงเรื้อรัง
ควรจัดตารางผ่อนหนี้ให้สอดคล้องกับกระแสเงินสด ถ้าธุรกิจมีรายได้ตามฤดูกาล ควรเจรจาให้ผ่อนมากในช่วงรายได้ดี และผ่อนน้อยในช่วงรายได้น้อย เพื่อไม่ให้เงินสดตึงในช่วงที่รายได้ต่ำ
การมีวินัยในการชำระหนี้ตรงเวลา นอกจากช่วยรักษาเครดิตที่ดีแล้ว ยังช่วยให้ขอสินเชื่อครั้งต่อไปได้ง่ายขึ้นและได้เงื่อนไขที่ดีกว่า เครดิตที่ดีคือทรัพย์สินที่มองไม่เห็นแต่มีค่ามากของธุรกิจ
เจาะลึก: การอ่านงบกระแสเงินสด
งบกระแสเงินสด (Cash Flow Statement) เป็นหนึ่งในสามงบการเงินหลัก แต่หลายคนมองข้าม ทั้งที่มันบอกความจริงเรื่องเงินได้ดีที่สุด งบนี้แสดงว่าเงินสดเข้า-ออกจากไหนบ้างในช่วงเวลาหนึ่ง
เมื่ออ่านงบกระแสเงินสด ให้ดูที่กระแสเงินสดจากการดำเนินงานเป็นอันดับแรก ถ้าเป็นบวกและสม่ำเสมอ แสดงว่าธุรกิจหลักสร้างเงินสดได้ดี นี่คือสัญญาณสุขภาพที่ดี
ถ้ากระแสเงินสดจากการดำเนินงานติดลบ แต่ธุรกิจยังอยู่ได้เพราะกู้เงินหรือขายทรัพย์สินมาชดเชย นั่นคือสัญญาณอันตราย เพราะธุรกิจกำลังกินทุนตัวเอง
การทำและอ่านงบกระแสเงินสดเป็นประจำ ช่วยให้เรารู้ทันสถานการณ์ และตัดสินใจได้ก่อนที่เงินจะหมด
ลองดูตัวอย่าง Cash Flow Forecast แบบง่ายของปั๊มคุณประยุทธ์ 3 เดือนแรก (หน่วย: แสนบาท)
| รายการ | เดือน 1 | เดือน 2 | เดือน 3 |
|---|---|---|---|
| เงินสดต้นเดือน | 8 | 6 | 4 |
| เงินเข้า (ยอดขาย) | 50 | 50 | 52 |
| เงินออก (ซื้อของ + ผ่อนหนี้) | 52 | 52 | 50 |
| เงินสดปลายเดือน | 6 | 4 | 6 |
ตัวอย่างที่ 2: ผลของการมีเงินสำรอง
เปรียบเทียบธุรกิจ 2 แห่งเมื่อเจอเหตุรายได้หยุด 2 เดือน (ค่าใช้จ่ายประจำ 5 แสน/เดือน)
| สถานการณ์ | ธุรกิจ ก (ไม่มีสำรอง) | ธุรกิจ ข (มีสำรอง 3 เดือน) |
|---|---|---|
| เงินสำรองเริ่มต้น | 0 บาท | 1,500,000 บาท |
| รายได้หยุด 2 เดือน | ขาดเงิน 1 ล้าน | ใช้เงินสำรอง |
| ต้องกู้ฉุกเฉิน | 1,000,000 บาท | ไม่ต้องกู้ |
| ผลลัพธ์ | หนี้เพิ่ม เสี่ยงล้ม | อยู่รอด ฟื้นตัวได้ |
บทสรุปเรื่องราว: คุณประยุทธ์บริหารเงินสดได้อย่างสบายใจ
สรุปสำคัญประจำหัวข้อ
ธุรกิจล้มเพราะเงินสดหมด ไม่ใช่เพราะขาดทุนทางบัญชี
กระแสเงินสดมี 3 กิจกรรม โฟกัสที่การดำเนินงานเป็นหลัก
กำไรไม่เท่ากับเงินสด เงินสดคือความจริงที่ใช้จ่ายได้
Cash Flow Forecast ช่วยให้เห็นล่วงหน้าว่าเดือนใดสภาพคล่องต่ำ และใช้ยื่นขอสินเชื่อได้
แบบฝึกปฏิบัติ: Cash Flow Forecast 3 เดือนของคุณ
ประมาณการเงินสดเข้า-ออกของธุรกิจคุณอีก 3 เดือนข้างหน้า
| รายการ | เดือน 1 | เดือน 2 | เดือน 3 |
|---|---|---|---|
| เงินสดต้นเดือน | |||
| เงินเข้า (รายได้) | |||
| เงินออก (รายจ่าย + หนี้) | |||
| เงินสดปลายเดือน |
คำถามที่พบบ่อย
ทำ Forecast ล่วงหน้ากี่เดือนดี?
อย่างน้อย 3 เดือนสำหรับการบริหารประจำวัน และ 12 เดือนสำหรับการวางแผนและยื่นขอสินเชื่อ ยิ่งไกลยิ่งช่วยวางแผน แต่ความแม่นยำจะลดลงตามระยะเวลา
Forecast ไม่ตรงกับความจริง ทำผิดไหม?
ไม่ผิด Forecast คือการประมาณการ ย่อมมีคลาดเคลื่อนบ้าง สิ่งสำคัญคือทบทวนและปรับให้ใกล้เคียงความจริงมากขึ้น การมี Forecast ที่ไม่สมบูรณ์ยังดีกว่าไม่มีเลย
เงินสำรอง 3-6 เดือน หามาจากไหน?
สะสมจากกำไรในแต่ละเดือน เก็บไว้ส่วนหนึ่งที่ไม่นำมาใช้ เริ่มจากน้อยๆแล้วเพิ่มขึ้นเมื่อธุรกิจดีขึ้น ถือเป็นวินัยทางการเงินที่สำคัญ
แบบฝึกปฏิบัติ หัวข้อ 6
ลงมือทำจริงกับข้อมูลตัวเลขธุรกิจของคุณ นำผลลัพธ์ไปต่อยอดเป็นส่วนหนึ่งของเอกสารทางการเงินสำหรับยื่นกู้(Financial Dossier )
ขั้นที่ 1 นำแนวคิดหลักของหัวข้อนี้มาใช้กับธุรกิจของคุณ
ขั้นที่ 2 กรอกข้อมูลตัวเลขของธุรกิจคุณ
| รายการ | เดือน 1 | เดือน 2 | เดือน 3 |
|---|---|---|---|
| เงินสดต้นเดือน | |||
| เงินเข้า (รายได้) | |||
| เงินออก (รายจ่าย + หนี้) | |||
| เงินสดปลายเดือน |
ขั้นที่ 3 สิ่งที่ฉันจะลงมือทำภายใน 30 วัน
บันทึกของฉัน หัวข้อ 6
จดสิ่งที่ได้เรียนรู้ ข้อมูลตัวเลขของธุรกิจคุณ หรือคำถามที่อยากถามวิทยากร
แบบทบทวนท้ายบท
5 ข้อ เลือกคำตอบแล้วดูเฉลยพร้อมคำอธิบายทันที ตอบถูก 4 ข้อขึ้นไปถือว่าผ่าน
อ่านจบ · Workshop · แบบทบทวน